Gruvbolagen
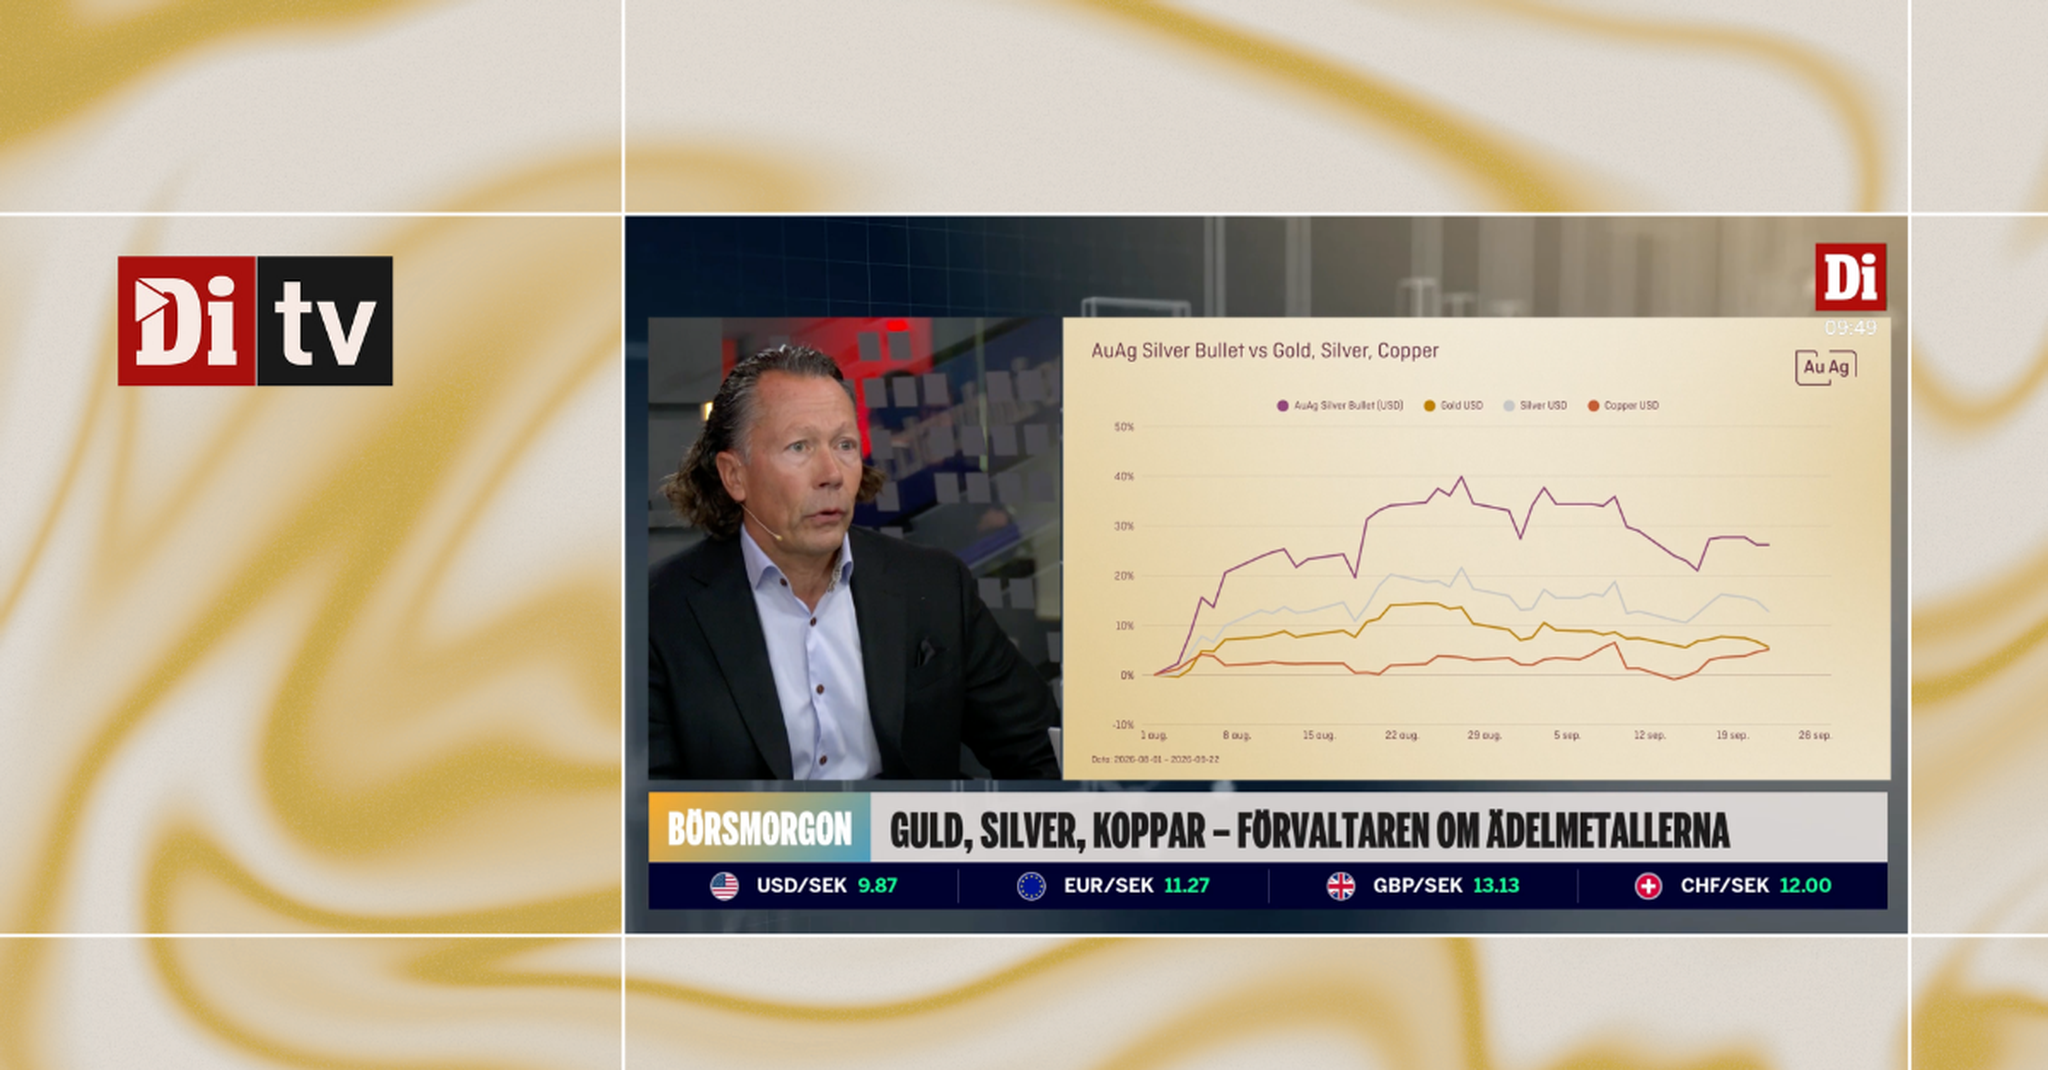
Som vanligt har gruvbolagen varit volatila och nu extra mycket då algohandeln har använt sektorn för korta och långa positioner i samband med alla jobb- och inflationsrapporter samt räntebesked. Sentimentet är nu lågt vilket ger ett bra utgångsläge när kapitalinflödet in i sektorn förväntas bli både större och stabilare.
Bolagens kostnadsökningar har bromsat in, vilket i kombination med relativt låga energipriser gynnar resultaten. Samtidigt har bolagen starka kassaflöden, låga värderingstal och kraftigt ökade marginaler. Därtill är råvarupriserna nu markant högre än under de senaste åren men ändå på en relativt jämn nivå. I vår Outlook 2025 kommer vi skriva lite mer om gruvbolagssektorn.
AuAg Makro - Monetär Inflation
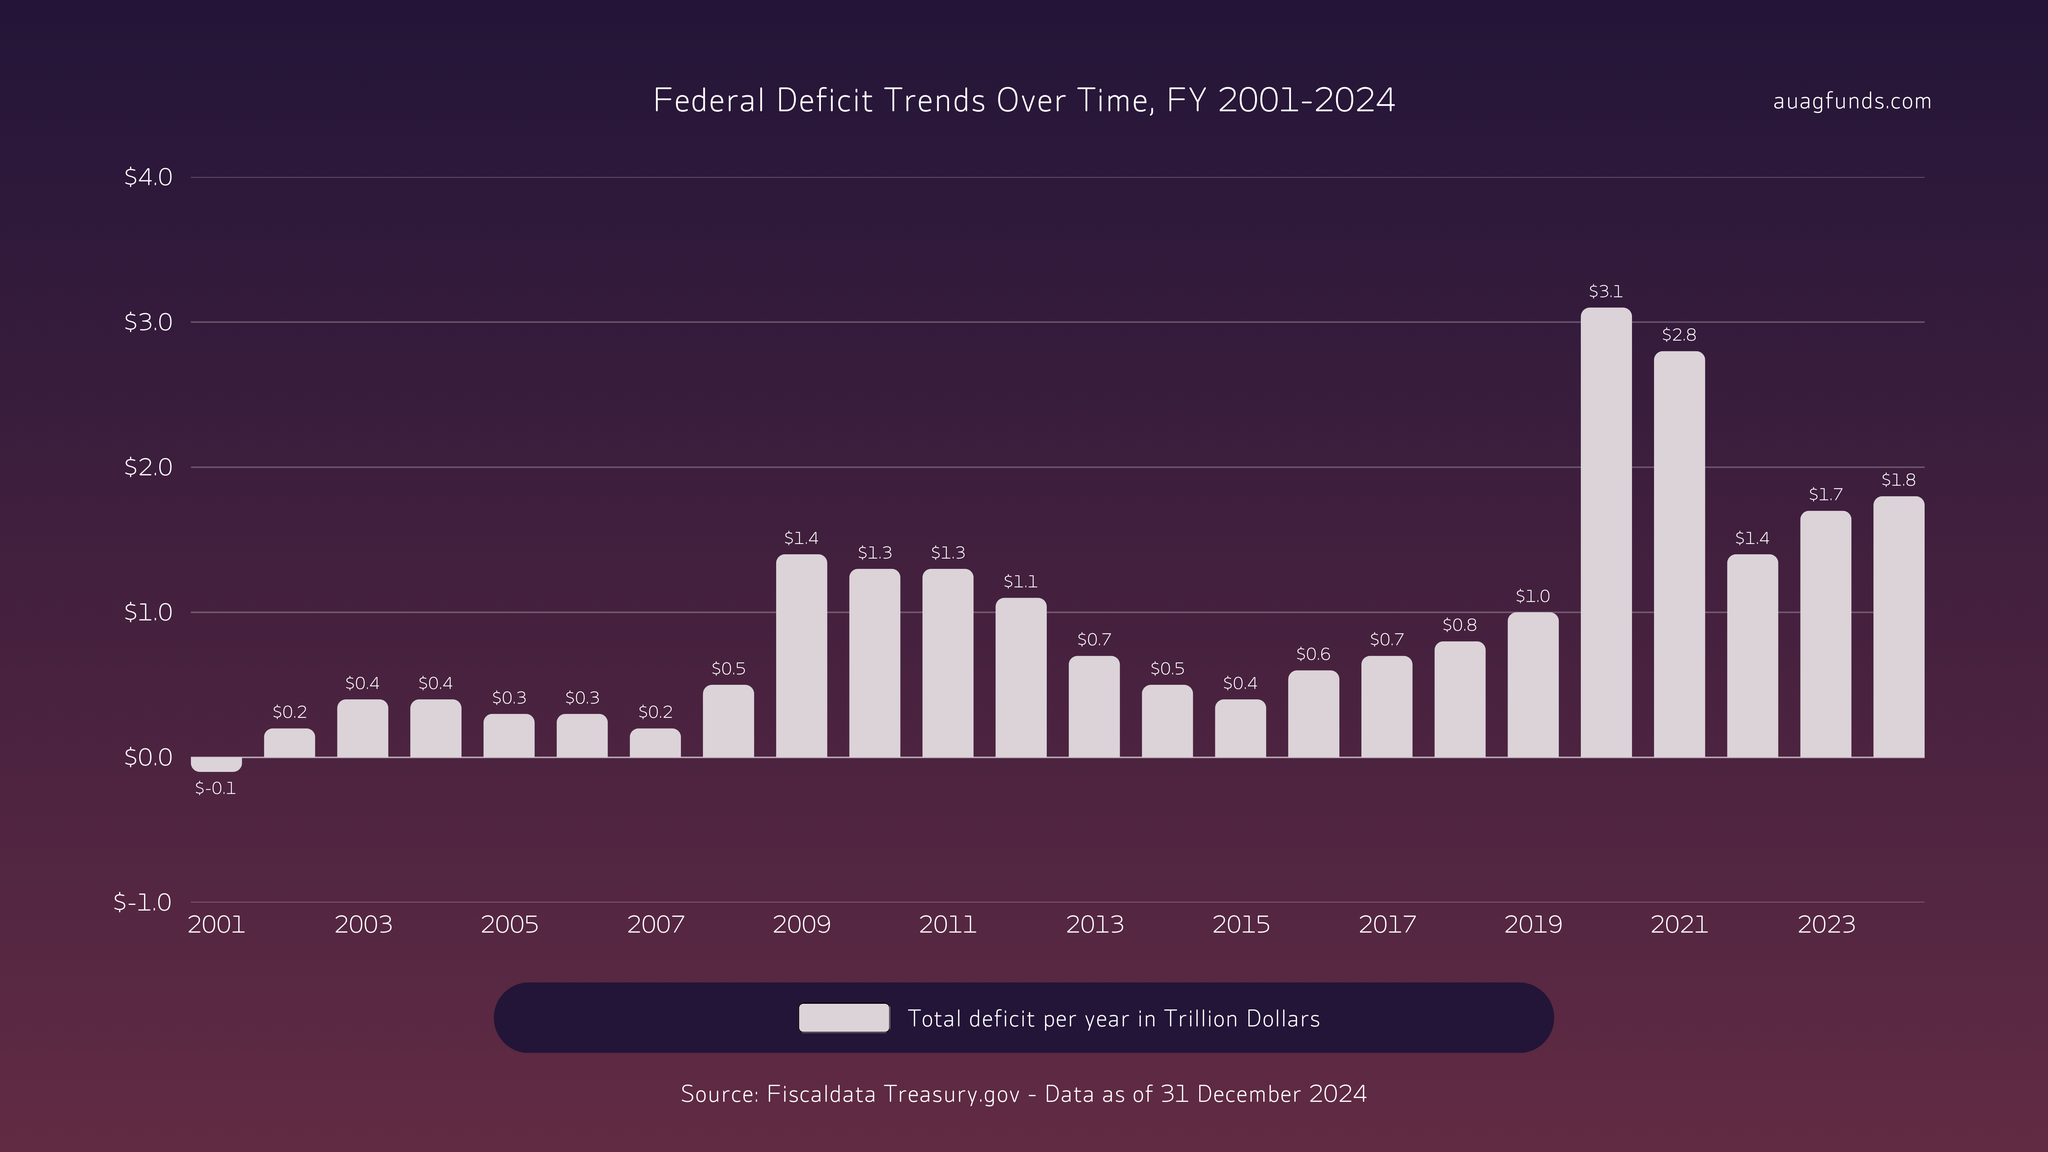
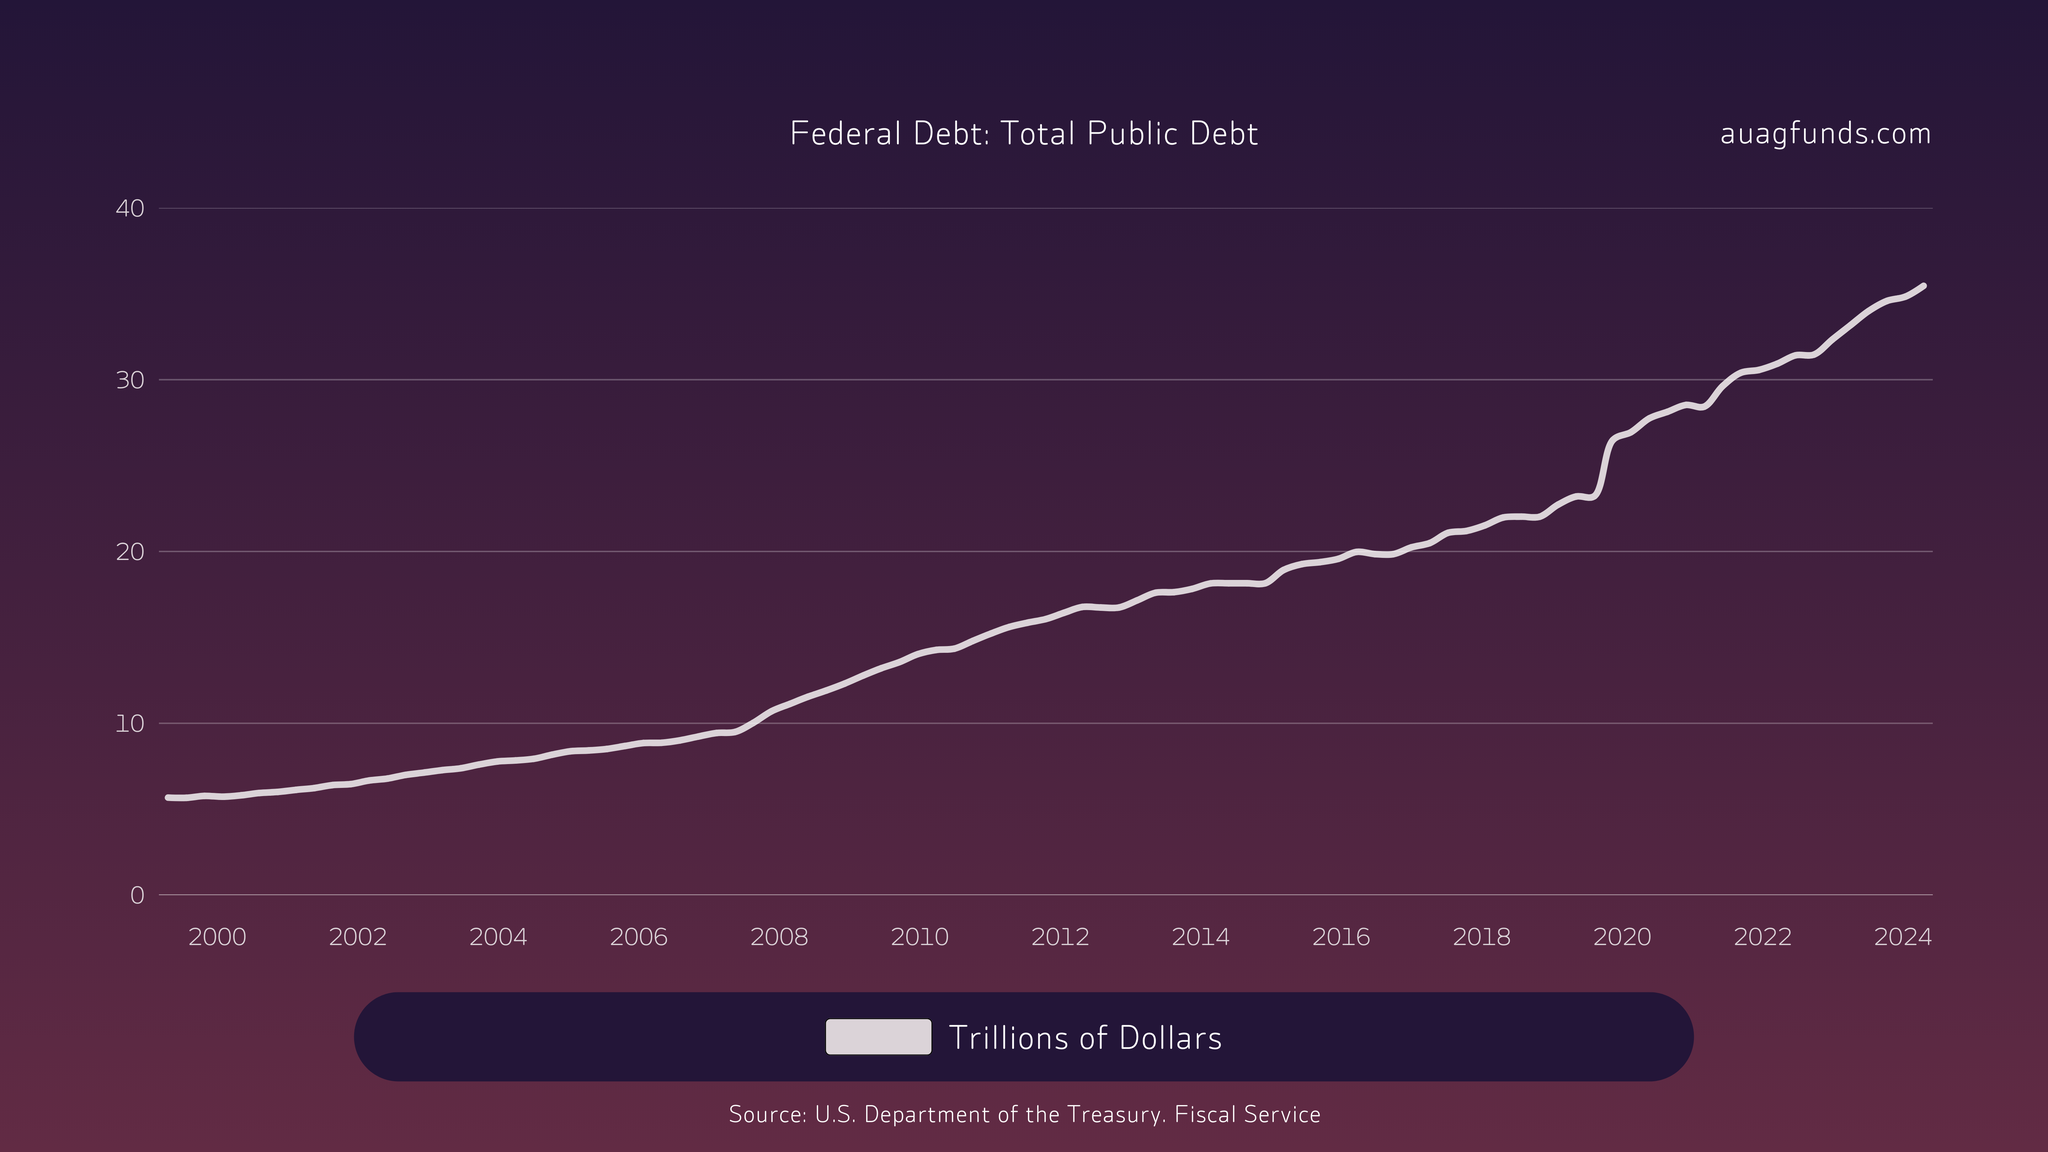
USA slår nu åter igen i deras så kallade skuldtak vilket kan få olika delar av USA att stänga ner då finansieringen inte längre finns. Som vanligt så kommer man efter lite politisk kohandel rösta igenom ett nytt högre skuldtak och därmed skapa utrymme att låna mer för att finansiera sitt löpande underskott. Sedelpressarna släpps således åter fria så fort skuldtaket är höjt.
Vi ser med spänning fram emot valutaförändringarna i de kommande valutakrig som kan bli den stora händelsen under 2025. Har dollarn nått sin topp, kommer BRICS kunna eller våga gå emot Trumps hot mot de som använder något annat än dollarn i världshandeln eller kommer den stärkas för att andra länder devalverar sina valutor?
AuAg Makro - Elektrifieringen
Elon Musk spår att 90% av all energi i framtiden kommer att komma från solenergi. Man kan säga mycket om Elon Musk men han har visioner och påverkar mycket i världen. Han är idag världens rikaste man och har samtidigt en unik relation till den inkommande amerikanska presidenten.
Även om den gröna omställningen och t.ex. elbilsförsäljning bromsat upp det senaste så är själva elektrifieringen av vår värld en verkligt ostoppbar megatrend. Solcellsparker, ombyggda och förbättrade elnät samt nya energikrävande AI-datacenter kommer kräva mycket mer essentiella metaller såsom koppar och silver.
Efterfrågan på koppar de kommande 20 åren förväntas enligt IMF öka kraftigt. Detta samtidigt som trenden de senaste 20 åren att hitta riktigt bra kopparfyndigheter nästan gått mott noll. Idag utvinns mest koppar i Chile och Peru. Escondidagruvan är med sina 4-5% världens största gruva för kopparutvinning. Vi skulle behöva både upptäcka och utveckla minst 15 nya sådana megafyndigheter för att kunna täcka framtidens behov.
Efterfrågan på silver bara för t.ex. solceller har på de senaste två åren ökat med 100%. Ökning har gått från 118 till 232 miljoner ounces (+115), det i en marknad som producerar ca 1.000 miljoner ounces årligen.
Månadens AuAg-fond
Här tänker vi skriva månatligen om en fond som vi vill lyfta fram, antigen beroende på att det varit roligt och gått bra men även om något sticker ut på nedsidan. Ibland kan det också vara intressanta portföljförändringar som lyfts fram.
Denna gång skriver vi om AuAg Gold Rush - som fick sitt nya namn den 3:e december och som från den 4:e december har en aktivt förvaltat portfölj. Fonden har å ena sidan en defensiv karaktär då den har en ovanligt hög 40%-ig allokering mot royalty/streaming bolag. Samtidigt har den en något lägre allokering mot de tre mega-bolagen i guldsektorn, 12% mot i vanliga index dryga 30%.
Detta ger utrymme för högre allokering mot marknadens largecap och midcap vilket ger fonden en offensiv krydda för att kunna skapa god avkastning i de stora uppgångsfaserna som guld har framför sig. Med AuAg Silver Bullet och nu aktiva AuAg Gold Rush kan vi nu erbjuda både den mest högoktaniga fonden och samtidigt den mest stabila ädelmetalls-aktiefonden på marknaden.
Årets AuAg-fond
Nu när vi har ett nytt år så adderar vi även en text runt ”Årets AuAg-fond”, eller rättare sagt förra årets!
För 2024 var det AuAg Silver Bullet som var i strålkastarljuset. Fonden toppade Sverigelistan för flera enskilda månader och så sent som i oktober var fonden på första platsen för utvecklingen under året 2024.
Sen fick vi dock en korrigering under november och december samtidigt som framför allt tech-bolagen och deras fonder rusade och vi fick nöja oss med att vi är i topp 2% på ett års avkastning. Men som man säger – ”det går fort i hockey”. Plus 30,8 procent för 2024 är såklart inte dåligt, men vi ser bättre år framför oss och kanske kan 2025, med en bra start i början av året i motsats till 2024, bli vårt år.
Observera att mätperioder som månad och år alltid blir lurigt och beror ofta på kortsiktiga händelser och tidigare uppgångar/nedgångar (första NAV-dagen för 2025 blev +8,44% så där ser man hur snabbt det svänger). För förvaltningen i sig själv är inte vare sig månads- eller årsskiften något särskilt. Vår devis är därför att lyfta fram vårt budskap till alla investerare om att sälja lite (5-10%) när det varit en längre uppgång och med samma logik addera till sina positioner när de varit en period av snabb korrigering.