Investere i sjeldne jordarter | marked, etterspørsel og eksponering
Valuable insights
-
Sjeldne jordarter er nødvendige for elektrifiseringen av økonomien – elektriske motorer, elektronikk, robotikk og forsvarssystemer.
-
Etterspørselen ventes å øke strukturelt i takt med at transport og industri elektrifiseres.
-
Tilbudet er sterkt konsentrert: Kina kontrollerer hovedtyngden av verdens foredlingskapasitet, noe som gjør forsyningen sårbar for politiske beslutninger.
-
Vesten investerer derfor i en egen verdikjede – gruver, separasjonsanlegg, magnetproduksjon og gjenvinning – med aktiv statlig støtte.
-
Sjeldne jordarter kan ikke kjøpes som råvare: det finnes ingen terminmarked og ingen fysisk fond.
-
Eksponering skjer i stedet via aksjer i selskapene som bygger verdikjeden, for eksempel gjennom et tematisk aksjefond.
Metallene som elektrifiserer økonomien
Hva er egentlig sjeldne jordarter? Det er en gruppe på 17 metalliske grunnstoffer – skandium, yttrium og de femten lantanidene. Navnet er delvis misvisende: metallene er egentlig ikke særlig sjeldne i jordskorpen, og flere av dem er vanligere enn kobber eller bly. Det som gjør dem «sjeldne», er at de sjelden finnes i konsentrerte forekomster, noe som gjør utvinning og framfor alt foredling kostbar og teknisk krevende.
Metallene deles inn i lette (LREE) og tunge (HREE) sjeldne jordarter. For den som vil investere i sjeldne jordarter, er særlig fire av dem sentrale: neodym og praseodym (NdPr) utgjør volumet i permanentmagnetene (NdFeB) som driver elektriske motorer, mens dysprosium og terbium er de små, men avgjørende tilsetningene som gjør at magnetene tåler de høye temperaturene i for eksempel drivlinjen i en elbil. For disse bruksområdene finnes det i praksis ingen kommersielle substitutter.
Bruksområdene strekker seg gjennom hele den moderne økonomien: drivlinjer i elbiler, industrimotorer og automasjon, robotikk, harddisker og annen elektronikk, vindturbiner, medisinsk teknologi som MR-maskiner og kreftbehandling, samt forsvarssystemer. Fellesnevneren for nesten alt er elektrifiseringen av økonomien. Etterspørselen ventes derfor å øke over lang tid, uavhengig av utviklingen i én enkelt sektor.
Hva er NdFeB-magneter?
NdFeB står for neodym-jern-bor – den sterkeste typen permanentmagnet som produseres kommersielt. Magnetene gjør at elektriske motorer kan bygges små, lette og effektive, og de finnes i alt fra elbiler og roboter til hodetelefoner. Uten tilsetning av dysprosium eller terbium mister de magnetismen ved de høye temperaturene som råder i for eksempel drivlinjen i en elbil.
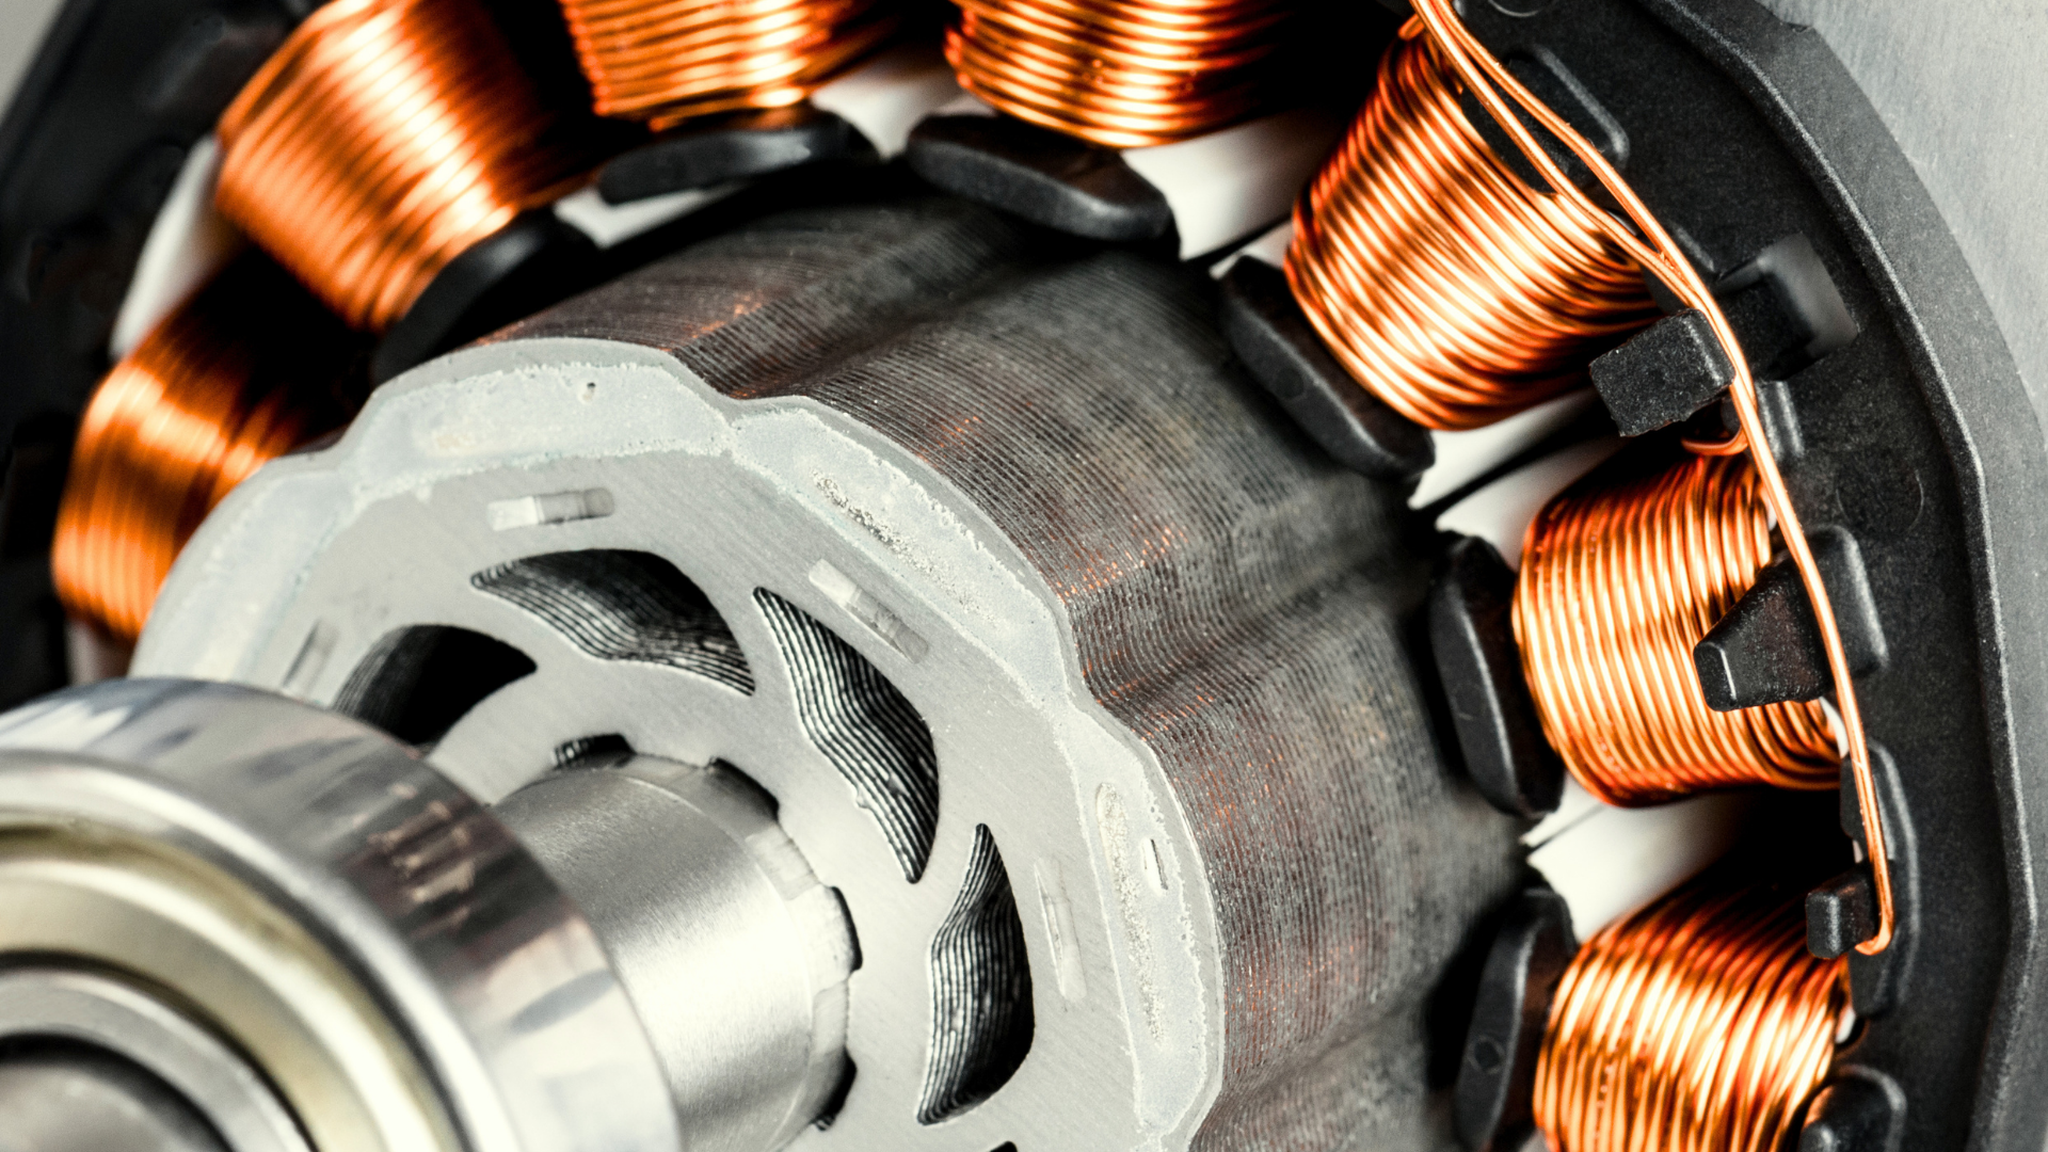
Rotor i en permanentmagnetmotor. Magnetene på akselen erstatter kobberviklinger — og de krever neodym og dysprosium, som holder et langt sterkere magnetfelt enn vanlige metaller.
Etterspørsel, tilbud og foredling
Etterspørselen etter sjeldne jordarter følger elektrifiseringen av økonomien og ventes å vokse over lang tid. Tilbudet er i dag konsentrert. Kina står for anslagsvis 60–70 prosent av den globale utvinningen og rundt 85–90 prosent av separasjons- og foredlingskapasiteten, og for visse tunge jordarter i praksis all kommersiell kapasitet. Malm som utvinnes i USA, Australia eller Brasil, har derfor i stor grad blitt sendt til Kina for foredling.
Kombinasjonen av strukturelt voksende etterspørsel og et tilbud som kan styres gjennom politiske beslutninger, er bakgrunnen for investeringsbølgen som nå pågår i Vesten.
At foredlingen er samlet i Kina, har historiske forklaringer. Gjennom flere tiår ble kapasiteten bygget opp der kostnadsnivået var mest gunstig, og foredling i Vesten var rett og slett ikke lønnsomt. Forutsetningene har imidlertid endret seg de siste årene. Elektrifiseringen har utvidet kundegrunnlaget, industri og myndigheter i Europa, Nord-Amerika og Japan etterspør leverandører nærmere hjemmemarkedet, og kinesiske eksportlisenskrav for jordarter og magnetmaterialer har gjort opprinnelsen til en faktor i industriens innkjøpsbeslutninger.
Kombinasjonen av voksende etterspørsel og en tydelig interesse for diversifisert forsyning har gjort det kommersielt mulig å bygge opp en verdikjede i Vesten – fra gruve og separasjon til magnetproduksjon og gjenvinning. Det er denne oppbyggingen som ligger bak investeringsbølgen.
Hva innebærer separasjon?
I malmen forekommer jordartene blandet med hverandre, og den kjemiske likheten gjør dem svært vanskelige å skille fra hverandre. Separasjonen skjer i hundrevis av trinn med væske-væske-ekstraksjon og krever spesialisert teknologi, kjemikalier og års erfaring. Det er framfor alt dette leddet som utgjør verdikjedens virkelige flaskehals, og der Kina har bygget opp sitt forsprang.
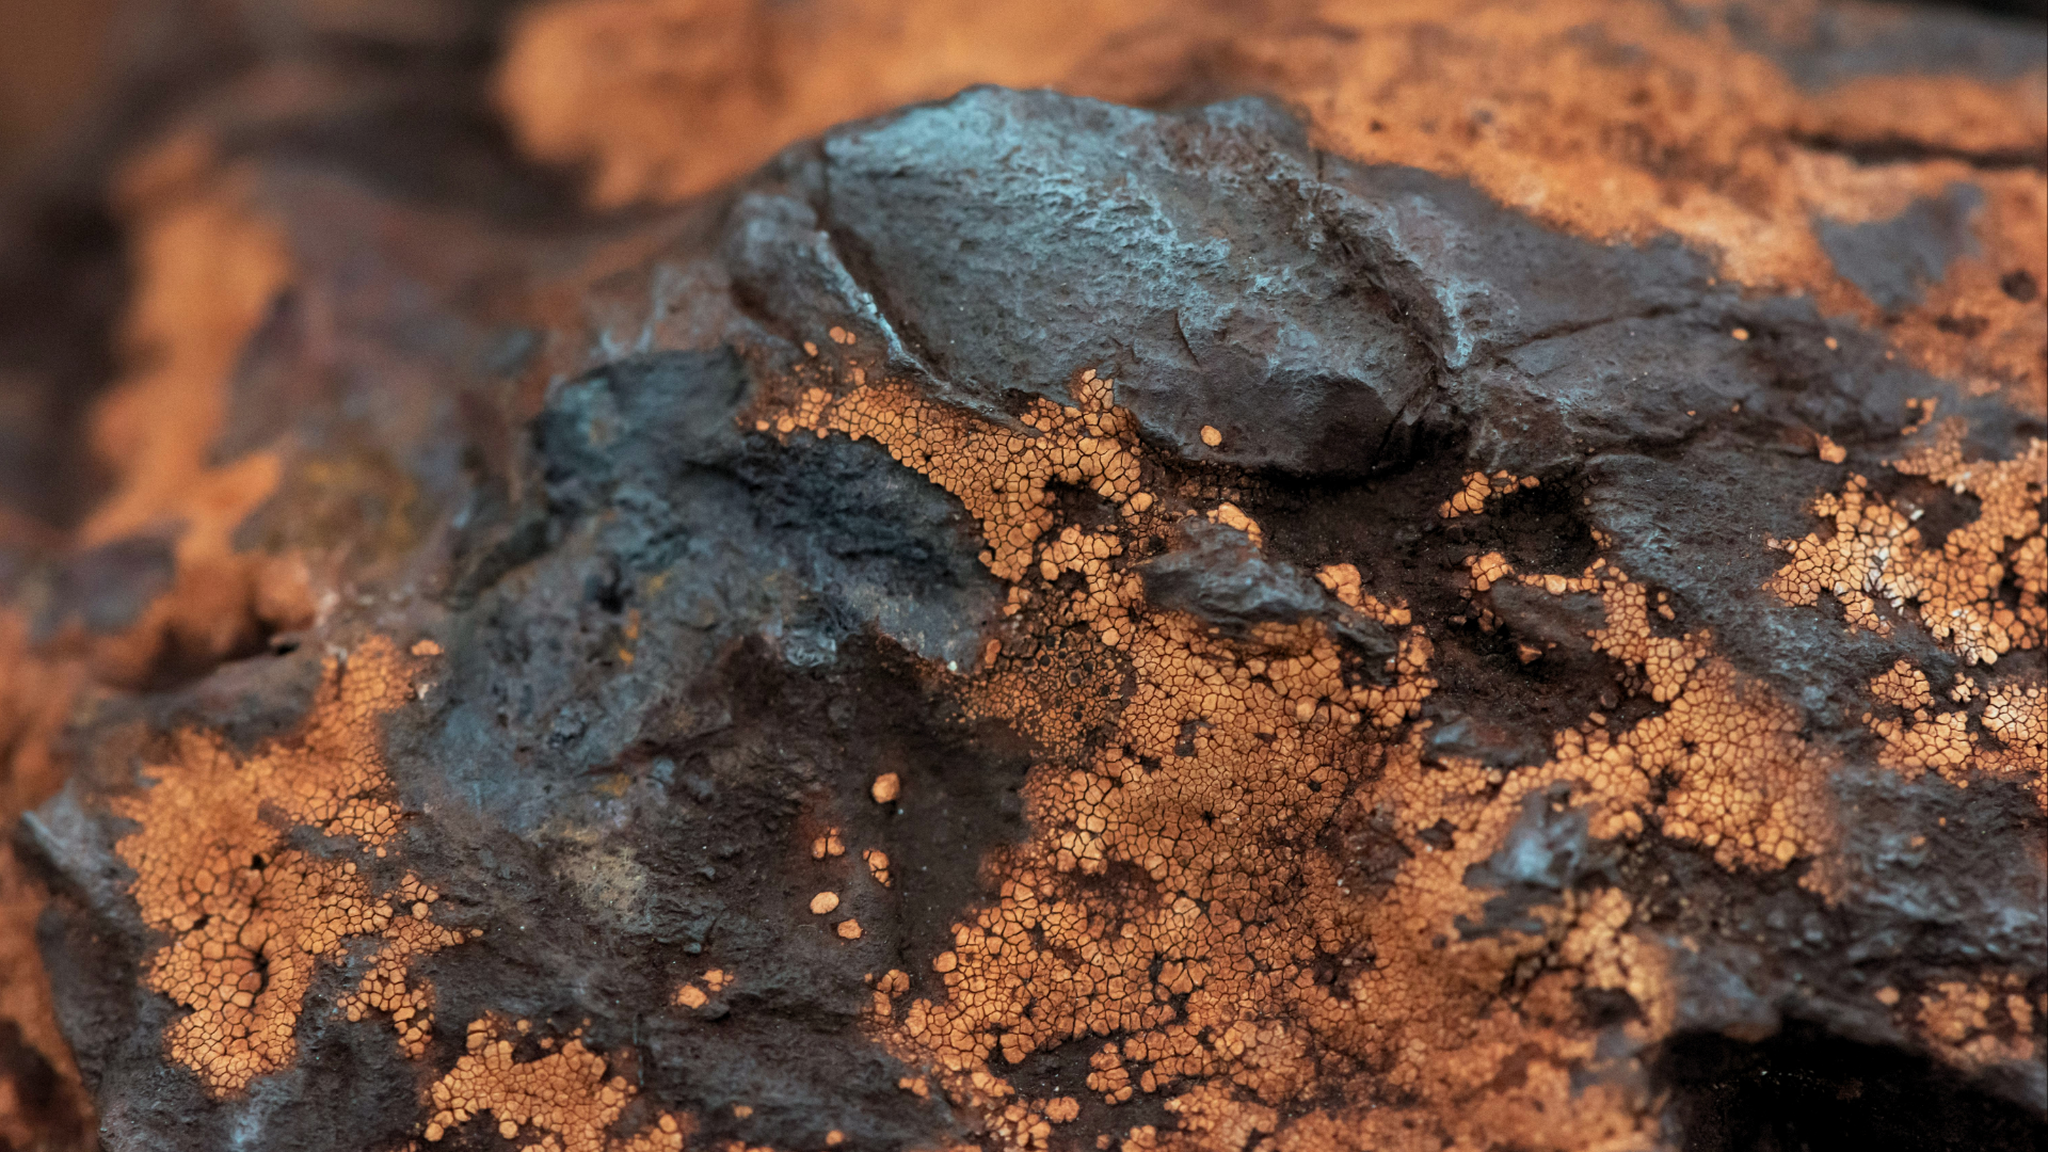
Jernmalm. I Per Geijer i Kiruna ligger de sjeldne jordartene i apatitt ved siden av jernet — Europas største kjente forekomst, og en mulighet til å produsere dem utenfor Kina.
Sentrale risikofaktorer i markedet
Markedet for sjeldne jordarter innebærer flere typer risiko som påvirker selskapene i verdikjeden, og dermed investorer som søker eksponering:
-
Politiske beslutninger og eksportlisenser. Administrative vedtak kan raskt endre tilbud, priser og tilgjengelighet – både i Kina og i Vesten.
-
Prisvolatilitet og et todelt marked. Markedet er lite og lite transparent; prisene internasjonalt kan avvike kraftig fra de kinesiske, og selv små endringer i tilbudet gir store prisbevegelser.
-
Jurisdiksjonsrisiko. Hvor et selskap utvinner, foredler og selger, avgjør hvor eksponert det er for eksportrestriksjoner og handelskonflikter.
-
Lange ledetider i foredlingsleddet. Å bygge separasjons- og magnetkapasitet tar mange år og krever både teknologi og utholdende finansiering; nye vestlige prosjekter bærer betydelig gjennomføringsrisiko.
Framveksten av en vestlig verdikjede
Tre krefter sammenfaller nå:
-
Etterspørselen øker strukturelt med elektrifiseringen.
-
Vesten må diversifisere bort fra avhengigheten av én enkelt leverandør.
-
Kapital, både statlig og privat, rettes for første gang på flere tiår mot hvert ledd i kjeden: gruvedrift, separasjon, magnetproduksjon og gjenvinning.
Det tydeligste skiftet er statens nye rolle som risikoavlaster. I USA har forsvarsdepartementet gått inn som deleier i landets ledende produsent, garantert et prisgulv for NdPr på 110 dollar per kilo og finansiert ny separasjons- og magnetkapasitet. EUs forordning om kritiske råvarer (CRMA) setter mål fram mot 2030 – minst 10 prosent egen utvinning, 40 prosent egen foredling og 25 prosent gjenvinning av strategiske råvarer, og høyst 65 prosent fra ett enkelt land – og er fulgt opp av ytterligere programmer for lagerhold og felles innkjøp.
Japan viste alt i årene etter 2010 hvordan modellen fungerer: statlig finansiering, garanterte kjøpsavtaler og beredskapslagre bygget opp en alternativ forsyning som i dag er mal for både USA og EU.
Kapasiteten bygges nå i praksis. I 2025 startet den første kommersielle separasjonen av dysprosium og terbium utenfor Kina på flere tiår, i Malaysia med australsk malm, samtidig som anlegg i Frankrike og USA har begynt å produsere magnetkvaliteter av NdPr. Magnetproduksjon etableres i Nord-Amerika og Europa, og en voksende gjenvinningsindustri utvinner magnetmetaller fra utslitte elektriske motorer, harddisker og elektronikk.
Hva er prisgulv og offtake-avtaler?
Et prisgulv innebærer at staten garanterer produsenten en minstepris – faller markedsprisen under dette nivået, dekker staten differansen. En offtake-avtale er et løfte om å kjøpe framtidig produksjon på forhåndsbestemte vilkår. Sammen fjerner de prisrisikoen som tidligere gjorde det umulig å finansiere vestlige anlegg i konkurranse med Kina.
Derfor kan du ikke kjøpe sjeldne jordarter direkte
I motsetning til gull eller kobber kan ikke sjeldne jordarter handles som råvare. Det finnes ingen fungerende terminmarked og ingen børshandlet produkt som eier fysisk metall. Handelen skjer i hovedsak gjennom langsiktige avtaler mellom produsenter og industrikunder.
Eksponering mot sjeldne jordarter oppstår derfor via selskapene i verdikjeden – det vil si gjennom aksjer snarere enn råvaren i seg selv:
-
Gruveselskaper og produsenter som utvinner og konsentrerer malmen
-
Foredlings- og separasjonsselskaper som omdanner konsentrat til brukbare oksider og metaller
-
Magnet- og komponentprodusenter som står for det mest verdiskapende leddet
-
Gjenvinningsselskaper som utvinner metallene fra utslitte produkter
Avkastningen kommer altså fra selskapenes inntjening og utvikling, ikke direkte fra metallprisene, selv om prisene påvirker selskapenes lønnsomhet.
Hvordan du kan investere i sjeldne jordarter via et børshandlet fond
Investeringer i selskaper innen sjeldne jordarter skjer ofte via tematiske aksjefond eller ETF-er. Enkeltselskaper i sektoren kan være små, volatile og avhengige av enkeltprosjekter eller tillatelser. Et fond gir en bredere eksponering ved at verdien fordeles over flere selskaper, flere ledd i verdikjeden og flere geografier. For den som vil ta del i oppbyggingen av Vestens verdikjede, er det også relevant hvilke jurisdiksjoner fondets beholdninger opererer i: eksponeringens karakter avgjøres av hvor selskapene utvinner og foredler, ikke bare av hva de produserer.
Det viktigste å ta med seg
Etterspørselen etter sjeldne jordarter vokser strukturelt med elektrifiseringen av økonomien, samtidig som tilbudet er konsentrert til ett land og kan styres gjennom politiske beslutninger. Vesten svarer med å bygge en egen verdikjede – fra gruve til magnet og gjenvinning – med statlig støtte i form av deleierskap, prisgulv og garanterte kjøpsavtaler. Siden metallene ikke kan eies som råvare, skjer eksponeringen via aksjer i selskapene som bygger denne kjeden.
I det svenske markedet finnes aksjefond, som AuAg Essential Metals, der innretningen mot industri- og teknologimetaller innebærer at fondet kan inkludere selskaper med tilknytning til verdikjeden for sjeldne jordarter. Fondet investerer i likevektede beholdninger og prioriterer selskaper i stabile jurisdiksjoner. Eksponeringen gjelder i så fall selskapenes virksomhet og ikke et direkte eierskap av metallene som råvare.
Vanlige spørsmål om sjeldne jordarter
Framfor alt til permanentmagneter i elektriske motorer – i elbiler, industri, robotikk og vindkraft – samt til elektronikk, medisinsk teknologi og forsvarssystemer. Fire metaller dominerer etterspørselen: neodym, praseodym, dysprosium og terbium.
Nei, flere av dem er vanligere enn kobber i jordskorpen. Det vanskelige er at de sjelden finnes konsentrert, noe som gjør utvinning og foredling kostbar og teknisk komplisert. Flaskehalsen er foredlingen, ikke forekomsten.
Nei. Det finnes ingen terminmarked eller fysisk børshandlet produkt, og et svensk fond kan ikke eie metallene direkte. Eksponering skjer via aksjer i selskaper som utvinner, foredler, produserer magneter eller gjenvinner metallene.
Ja. LKABs forekomst Per Geijer i Kiruna er en av Europas største kjente, og selskapet utvikler også utvinning fra reststrømmer i jernmalmproduksjonen. I Norge finnes Fensfeltet. Kommersiell produksjon ligger imidlertid flere år fram i tid.
I praksis via aksjer eller aksjefond. Et tematisk fond rettet mot industri- og teknologimetaller kan gi diversifisert eksponering mot flere selskaper og flere ledd i verdikjeden.
Disclaimer
This material is marketing communication. The information does not constitute investment advice or a personal recommendation. Investment decisions should be based on the fund’s information brochure and fact sheet, as well as your own considerations. Investments involve risk. Past performance is not a guarantee of future returns. The money invested in the fund may both increase and decrease in value, and it is not certain that you will recover the entire amount invested. Before making an investment decision, you should review the fund’s information brochure and fact sheet.
