Guld passerade redan under april vårt årsmål på 3 300 USD med god marginal – upp hela 200 USD – och var vid det tillfället upp +33,3 % sedan årsskiftet. Därefter har priset stabiliserats, där svagare aktörer lämnat marknaden och starkare händer nu förbereder sig inför nästa uppgångsfas. Trots att guldpriset för närvarande ligger något under vårt årsmål, framstår målet som mycket försiktigt i ljuset av att flera storbanker bedömer nivåer mellan 3 500 och 4 000 USD som fullt realistiska.
Vi noterade särskilt stora köp från Kina, vilket bidrog till att guldet steg kraftigt under april. Intressant nog var det också kinesiska investerare som i hög utsträckning stod för försäljningarna under den efterföljande prisnedgången tillbaka under 3 300 USD per troy ounce.
Guld har nu presterat bättre än det amerikanska aktieindexet S&P 500 sett över de senaste 20 åren. Samtidigt vill vi betona att vi ser ännu större värde i att äga och kombinera tillgångar med låg korrelation. Det är i kombinationen som man uppnår den bästa riskjusterade avkastningen över tid.
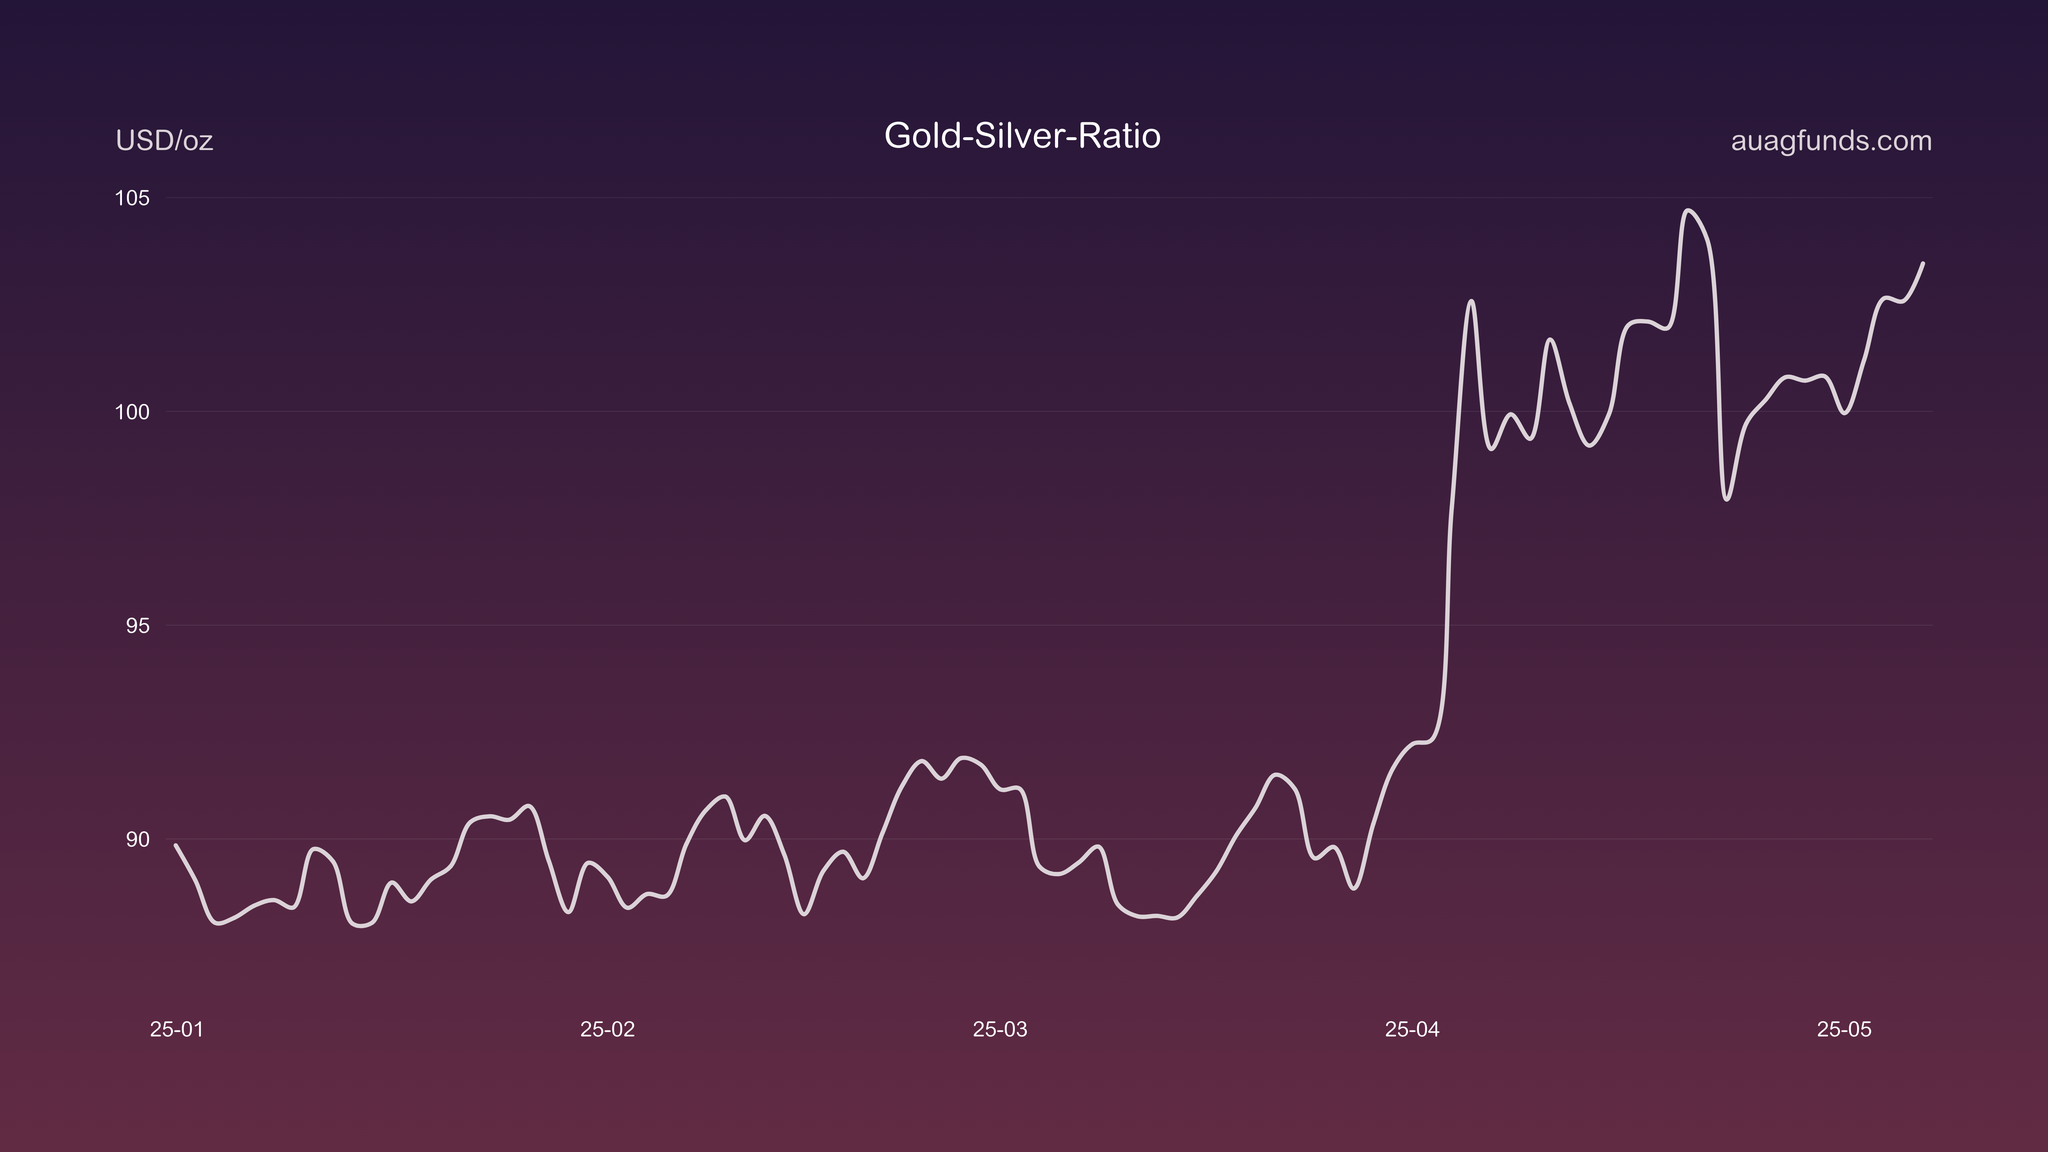
Guldets starka utveckling har också påverkat relationen mellan guld- och silverpriset, den så kallade Gold-to-Silver Ratio (GSR). Under april steg GSR återigen till över 100:1 – en nivå som historiskt sett bara har inträffat tre gånger: 1940, 1991 och 2020. En så hög ratio indikerar att silver är kraftigt undervärderat i förhållande till guld.
Enligt våra modeller är guld fortsatt attraktivt prissatt så länge det handlas under 4 290 USD per troy ounce. Det innebär att vi ser utrymme för ytterligare uppgångar på upp till +30 % under det kommande året – utan att guld för den skull skulle betraktas som dyrt. Och om guld är billigt, då är silver exceptionellt billigt. Det gör silver till en av de mest spännande investeringsmöjligheterna på marknaden under många år framöver.