Historisk avkastning är ingen garanti för framtida utveckling. De pengar som placeras i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta beloppet.

Läs mer här.
Floating dollar bills over a tunnel of binary code, symbolizing digital money and online financial transactions.

Månadsbrev november | “Artificial money"

Elements är AuAg's månadsbrev som lyfter fram makroekonomiska observationer från föregående månad. Vårt fokus ligger på händelser som påverkar investeringsmiljön för guld, silver och andra essentiella metaller. Dessa observationer presenteras med bilder och grafer i ett effektivt och kärnfullt format.

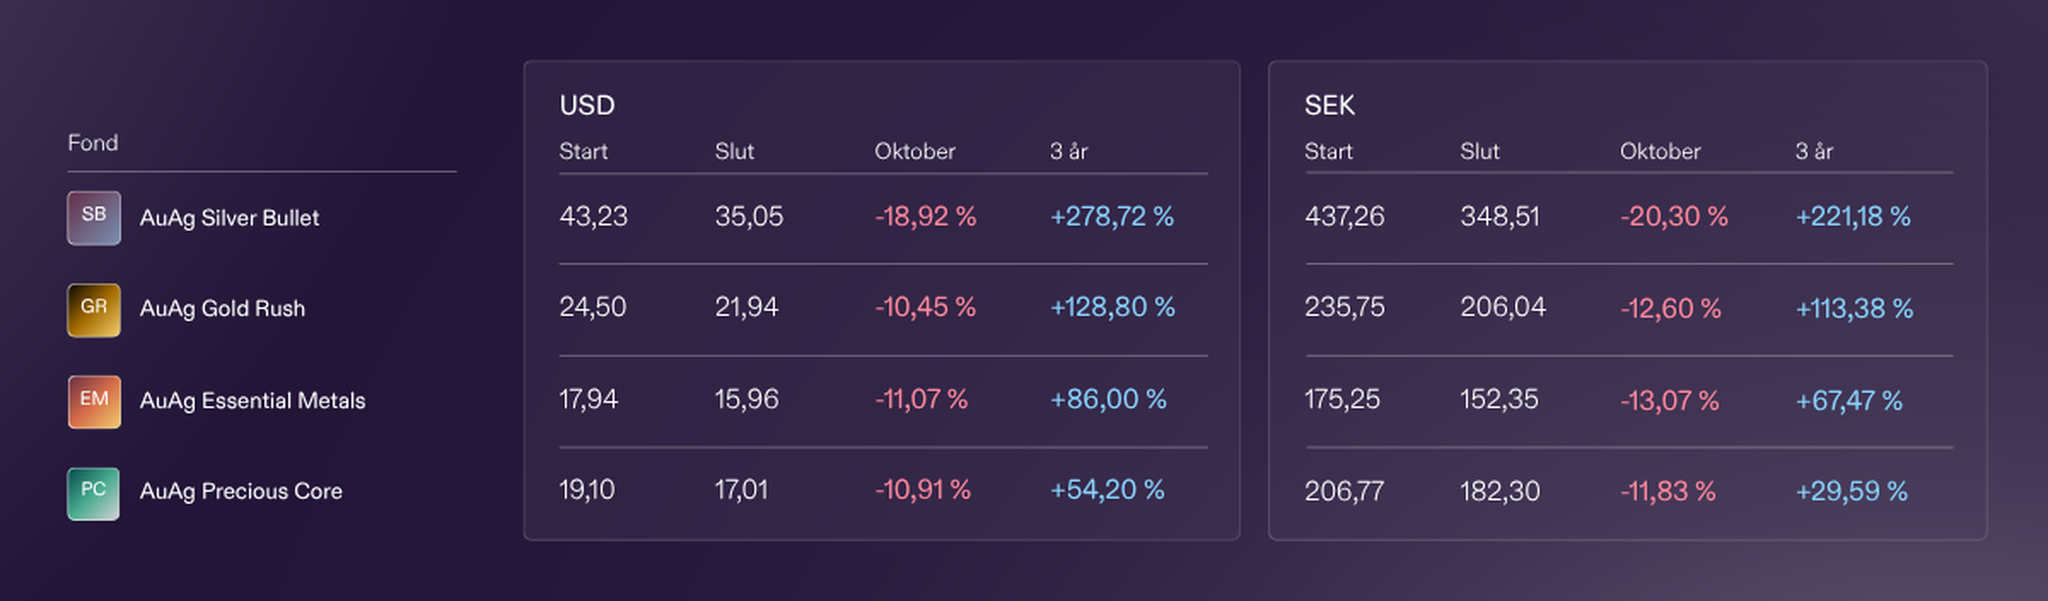
Au och Ag under föregående månad
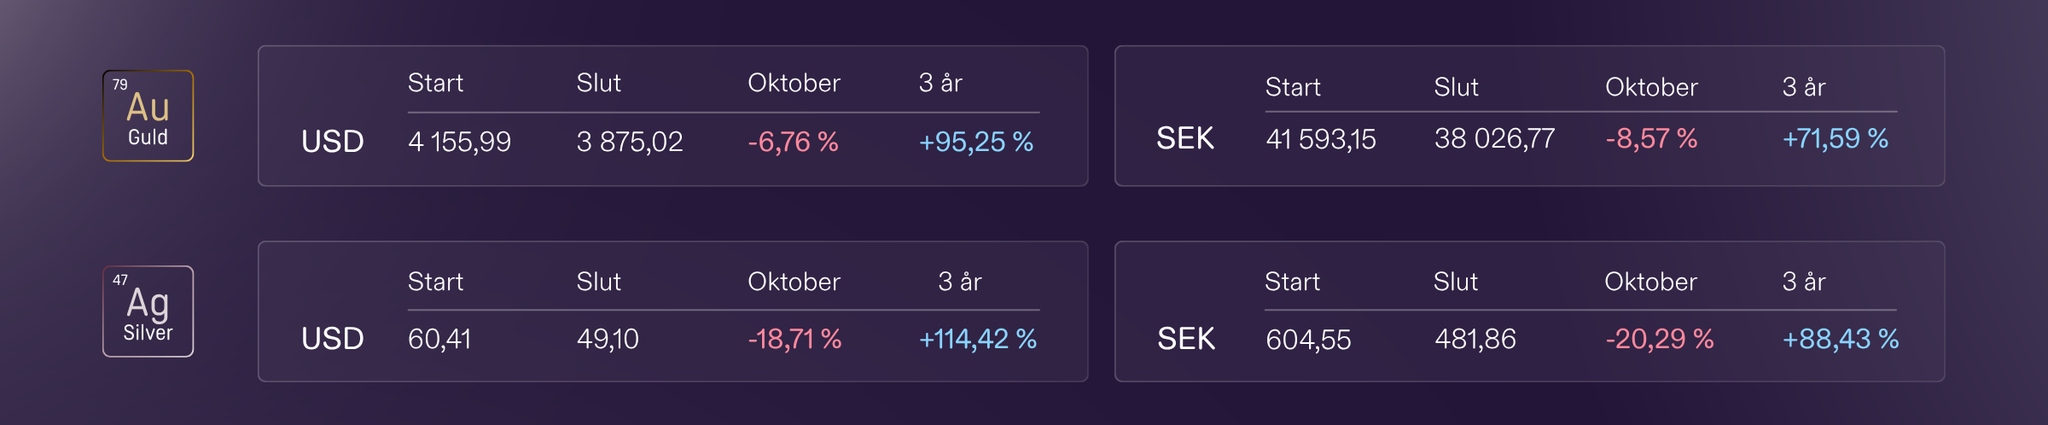
Dashboard comparing gold and silver performance in USD and SEK with start, end, October change, and 3‑year percentage returns.

Vi hade stora nedåtrörelser i guld och silver under de tio sista dagarna i oktober där guld hade en av sina sämsta månader i modern tid. Fortsatta förväntningar på räntehöjningar skapar en situation där marknaden ser det som negativt för guld, även om guld gått upp i alla de senaste räntehöjningscyklerna. Mantrat sitter hårt och positioneringen gör det till en självuppfyllande rörelse nedåt. Vi ser också att dollarn nu åter är väldigt överköpt. 
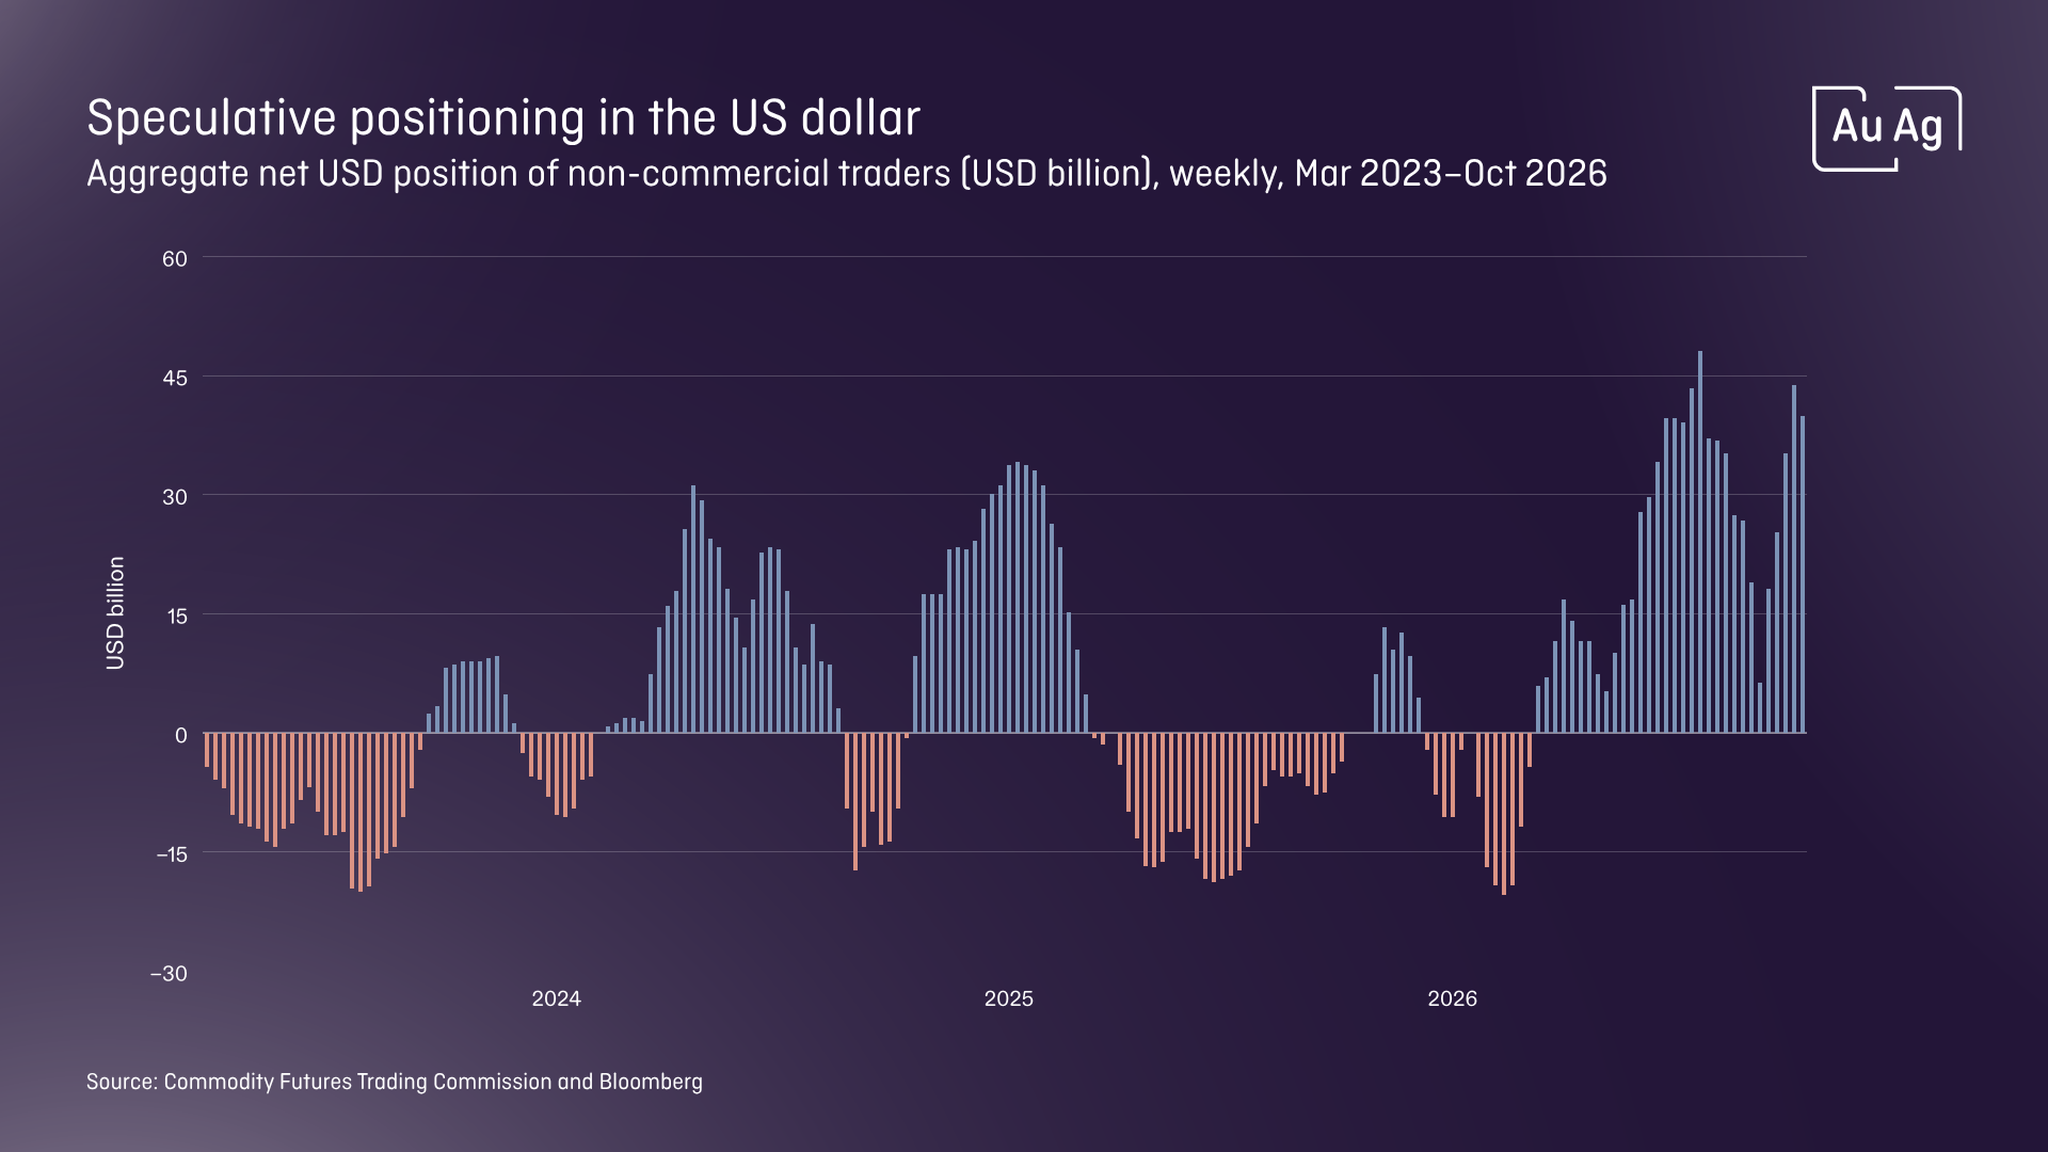
Bar chart of weekly speculative net USD positions, showing swings from negative in 2023–25 to strong positive levels by late 2026.

Självklart kommer aktörer, som förr Bear Stearns, JPMorgan, och nu Jane Street använda COMEX för sina affärer. Men nu när man ser de blåa staplarna, i grafen nedan, blivit mindre och särskilt om man går djupare och tittar på positioneringen mellan olika kategorier av handlare ser det ut att vara färdigt för denna gång och laddat för uppgång.  
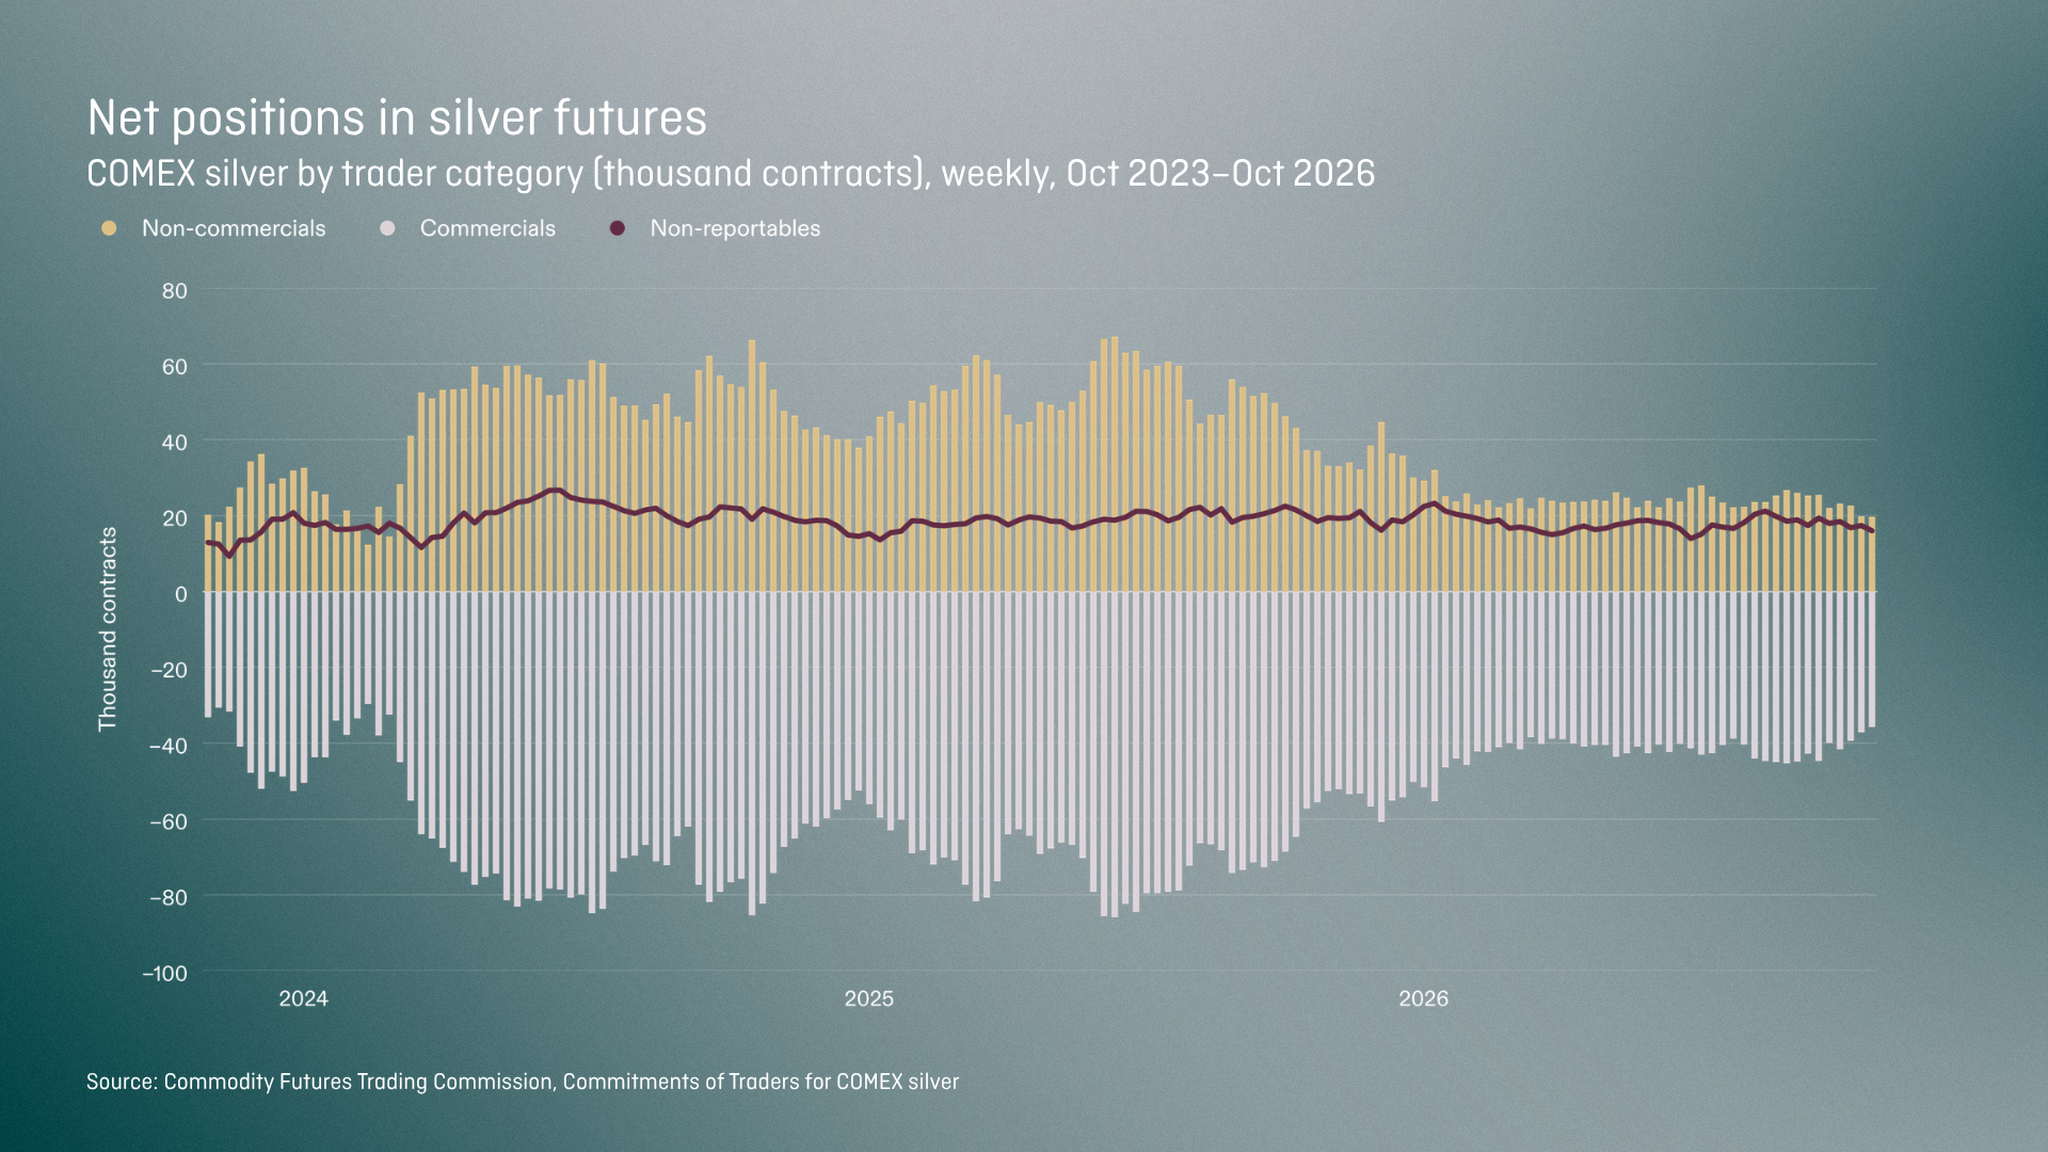
 

Chart of COMEX silver futures net positions by trader type, showing rising non-commercial longs and deepening commercial shorts from 2023–2026.

Månadens nedgång i guldpriset är anmärkningsvärd. Vi kan också se att det är rekordstora exporter av guld från USA, se bilden nedan. Det finns bland annat tecken på att länder har velat flytta hem sina befintliga guldreserver i USA. Där man istället för att transportera guldet har sålt det snabbt för att långsamt köpa tillbaka det på hemmaplan till lägre priser. På så sätt har man både kunnat flytta guldet och göra vinster på transaktionen.   

Vi spekulerar även i att USA inte fyller på sin guldreserv med guldet de samlat på sig efter krigen i Irak, Libyen, Ukraina och nu särskilt efter Venezuela. Utan har sålt delar av dessa länders guldreserver för att täcka en del av sina enorma krigskostnader.
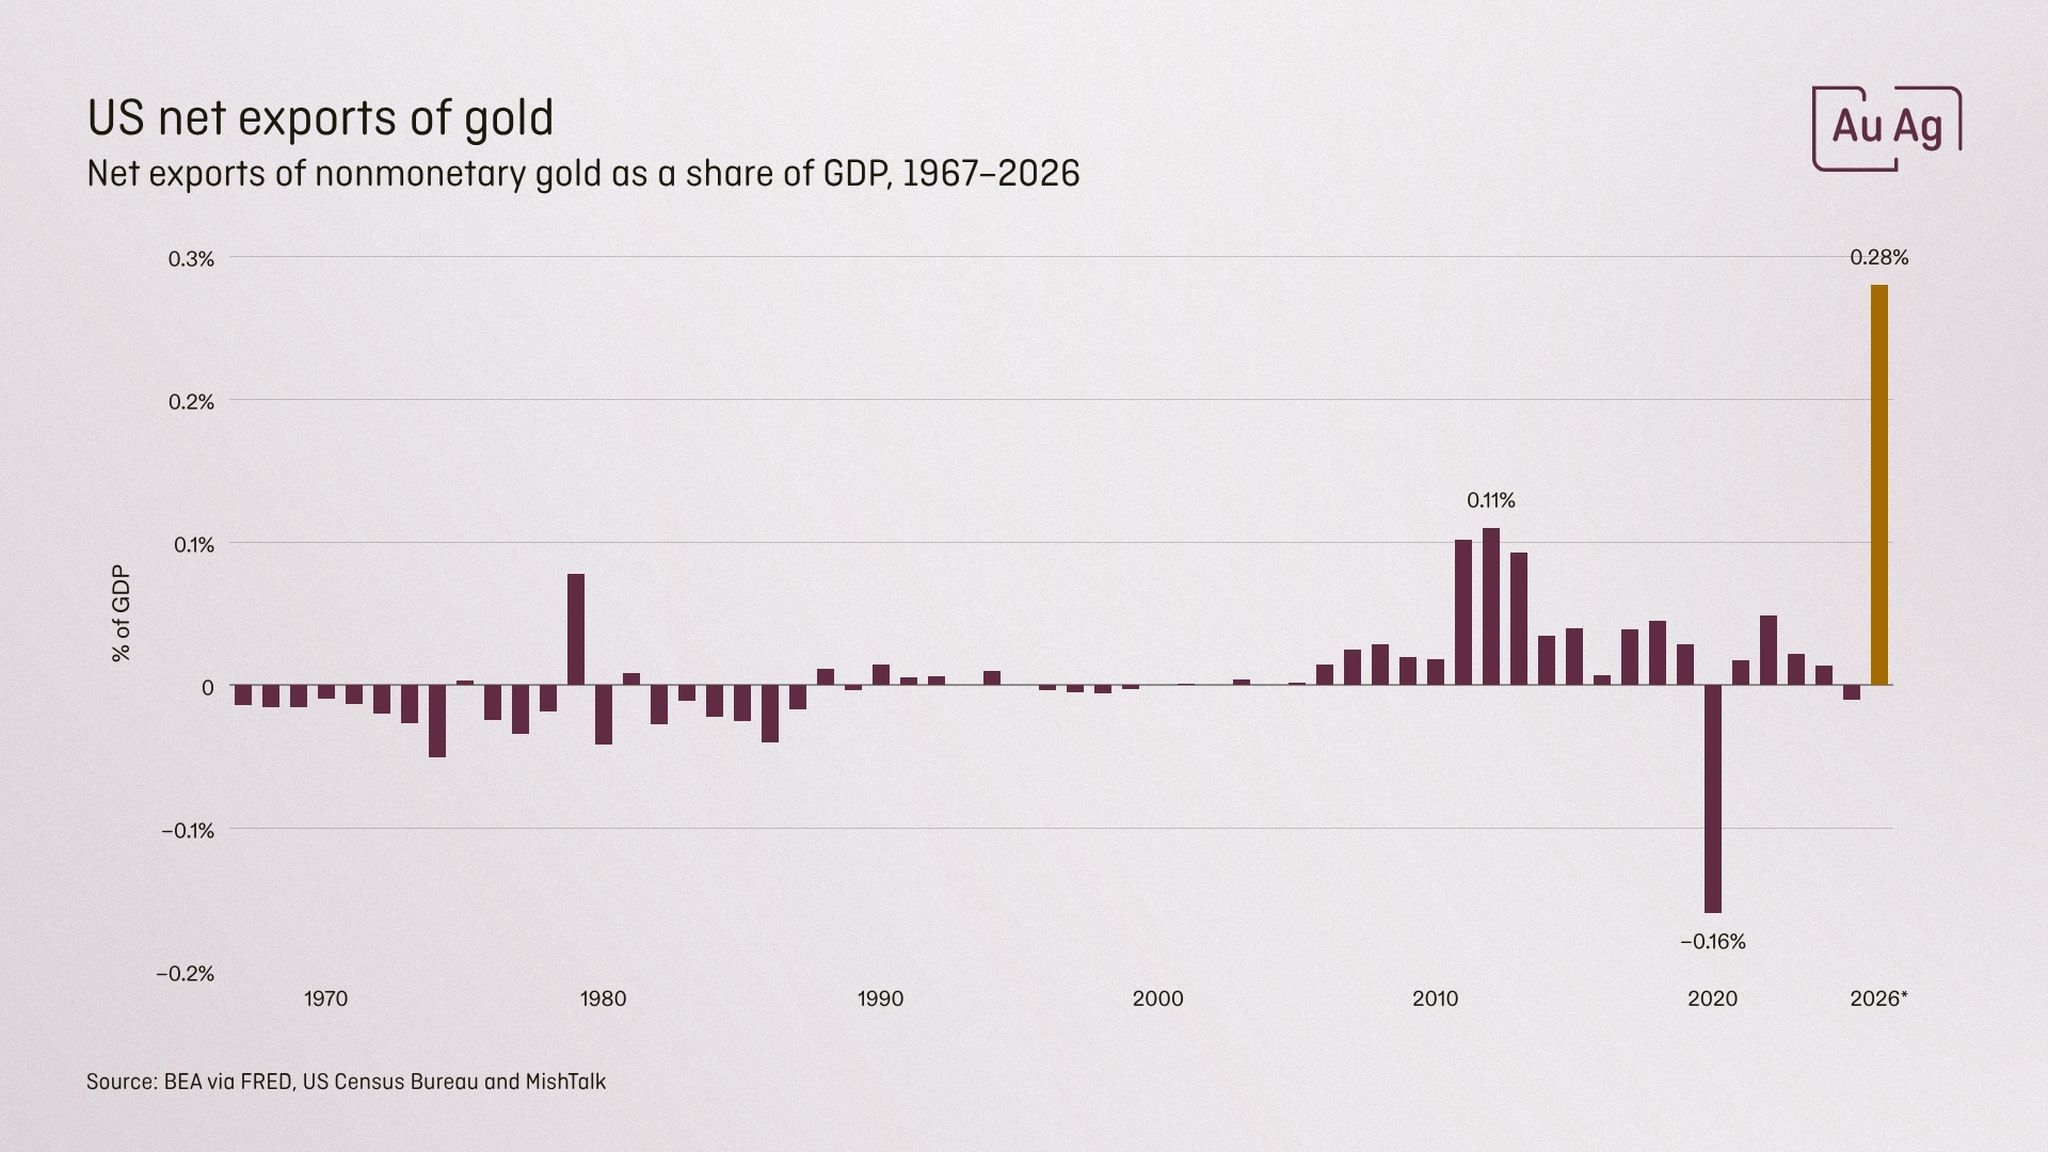
Bar chart of US net exports of nonmonetary gold as % of GDP from 1967–2026, showing small bars with a deep dip in 2020 and a big spike in 2026.

En faktor som påverkar guldpriset är centralbanksköp, och under det senaste kvartalet har de rekordköpt guld, se bilden nedan. Något vi på AuAg har pratat om länge är vikten av att se vad centralbankerna gör snarare än att lyssna på vad de säger.
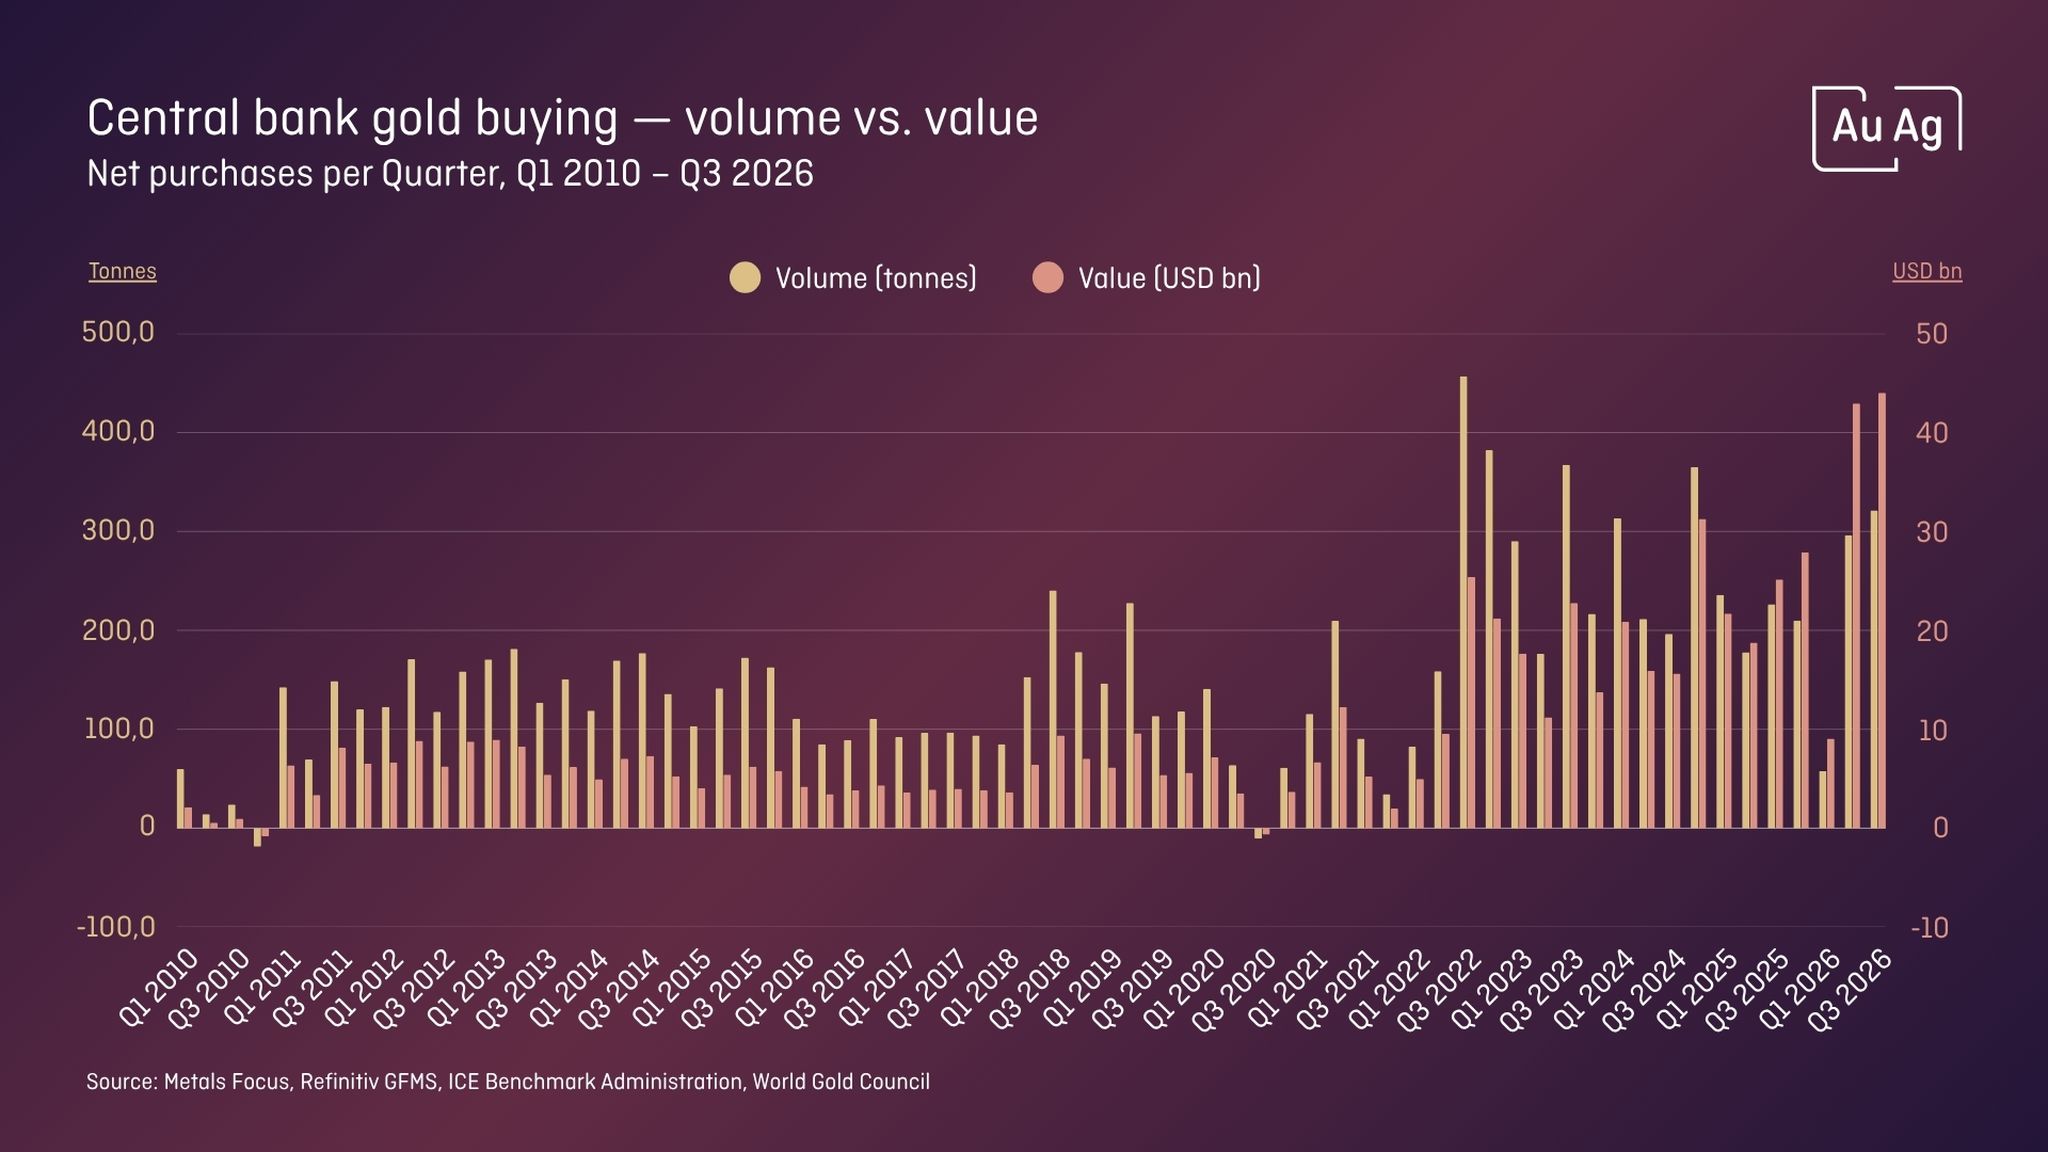
Bar chart of central bank gold buying per quarter 2010–2026, showing rising volume and value, with sharp peaks after 2020.

En sak som skulle snabba på guldprisets framtida uppgångar är om USA inser att deras kanske bästa alternativ, så länge de har mest guld, är att börja annonsera stora guldköp. Det skulle få deras skuldsituation att se bättre ut tack vare sina stora guldreserver och vi skulle få ett guldpris som då snabbt skulle gå 2, 3, 4, 5x. 

När det gäller de kraftiga rörelserna så kommer vi att ha många ”spikes” under de kommande 5, 10, 20 åren. Vi har sett att silver går upp till 120 och sedan ner till 50. Framåt kommer vi även se silver på 300 och perioder därefter där vi bygger bas runt 100. Så kommer resan se ut, bara att hänga med eller använda svängningarna. 

Metaller som silver är volatila och reagerar på momentum, på spekulation, på manipulation, på att ha varit konstgjort nertryckta under lång tid, men också på fysisk industriell brist som kan leda till både stora och snabba uppgångar. 

Att titta på historiska price-charts ger väldigt lite och bekräftar bara kommande rörelsemönster. Lägg därtill att tidigare uppgångar samt korrigeringar kommer knappt synas i pris-grafen när man blickar tillbaka om några år. 

I grunden har vi en efterfrågan på världens ”bästa” metall när det gäller att leda el och värme. En metall som har varit världsvaluta under längre perioder än alla fiat eller t.o.m. guld. 

Grundcaset är att USD tappat 90% och sen 90% igen mätt i guld. USD kommer tappa 90% och därefter 90% igen. Vilket ger många x i avkastning… Lägg därtill vår high-tech värld som kommer byggas på just high-tech metaller som silver. Små mängder i varje produkt som ger en funktion av prisinelasticitet. 
AuAg-fonderna – höjdpunkter 

Vi noterar att bolagen har haft en högre avkastning än råvaran i uppgångarna under förra året och nu under månader som januari och augusti. Samtidigt har bolagen inte haft någon direkt hävstång på nedsidan under de sämre månaderna i år och särskilt inte på de stora nedgångar som varit under enskilda handelsdagar. 

Att fonderna gick bättre än råvaran förra året med +104,3% och +163,7% i avkastning var kanske inte så konstigt men att de gått bättre än råvaran under årets första tio månader visar på styrka. 

AuAg Gold Rush i år -2,7 %, Guld i år -4,8 % (SEK)

AuAg Silver Bullet i år -11,4 %, Silver i år -31,4 % (SEK) 

Nu hoppas vi på återfunnen styrka som ger oss några nya ”augustiliknande månader” så att vi kan avsluta även 2026 starkt. 

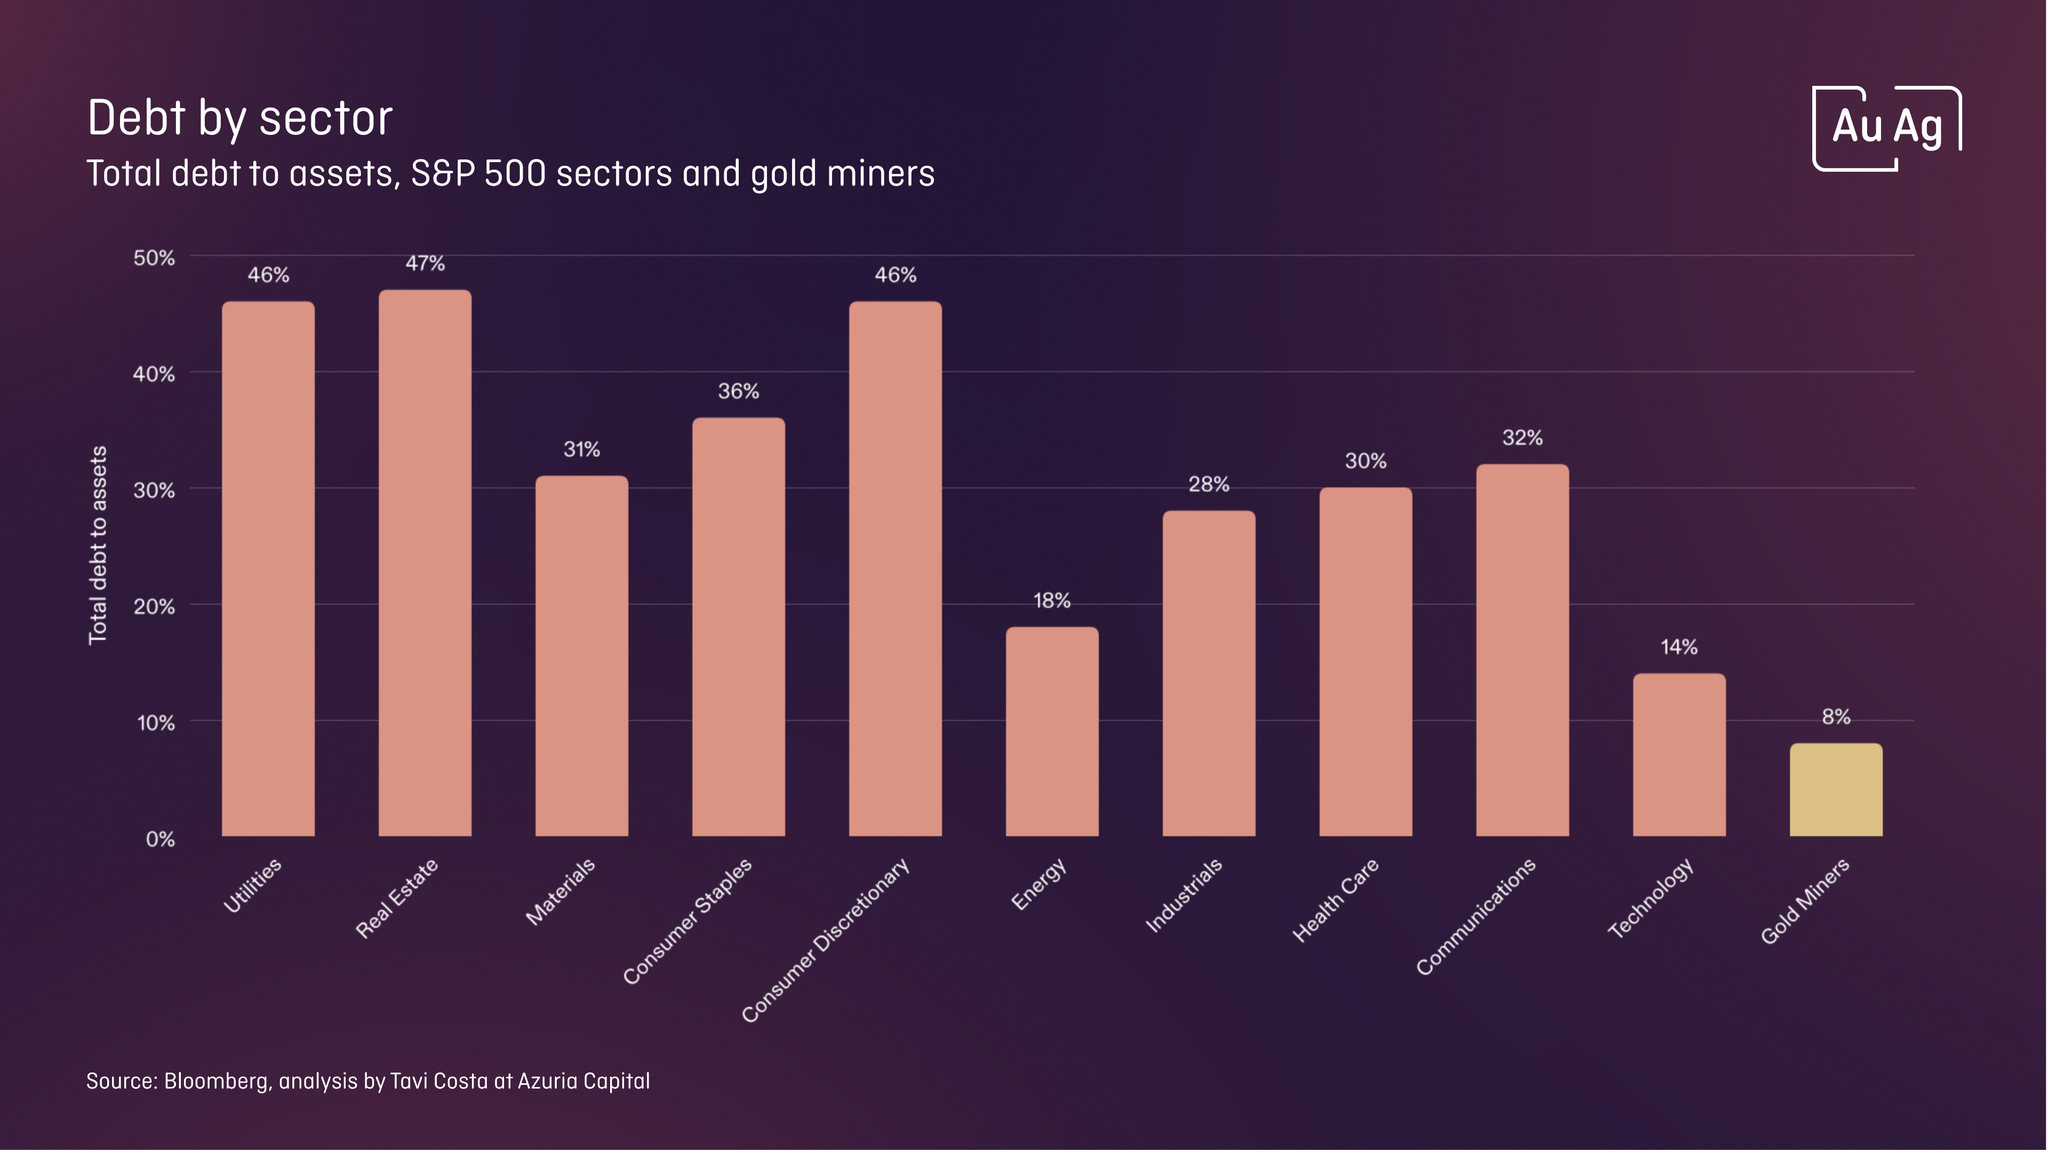
När vi ser på bolagen och deras vinster, låga skuldsättning och buy-backs ser det bra ut för kommande prisutveckling för gruvbolagens aktiekurser.

Bar chart of total debt to assets: S&P 500 sectors up to 47% debt, while gold miners are lowest with 8% debt.

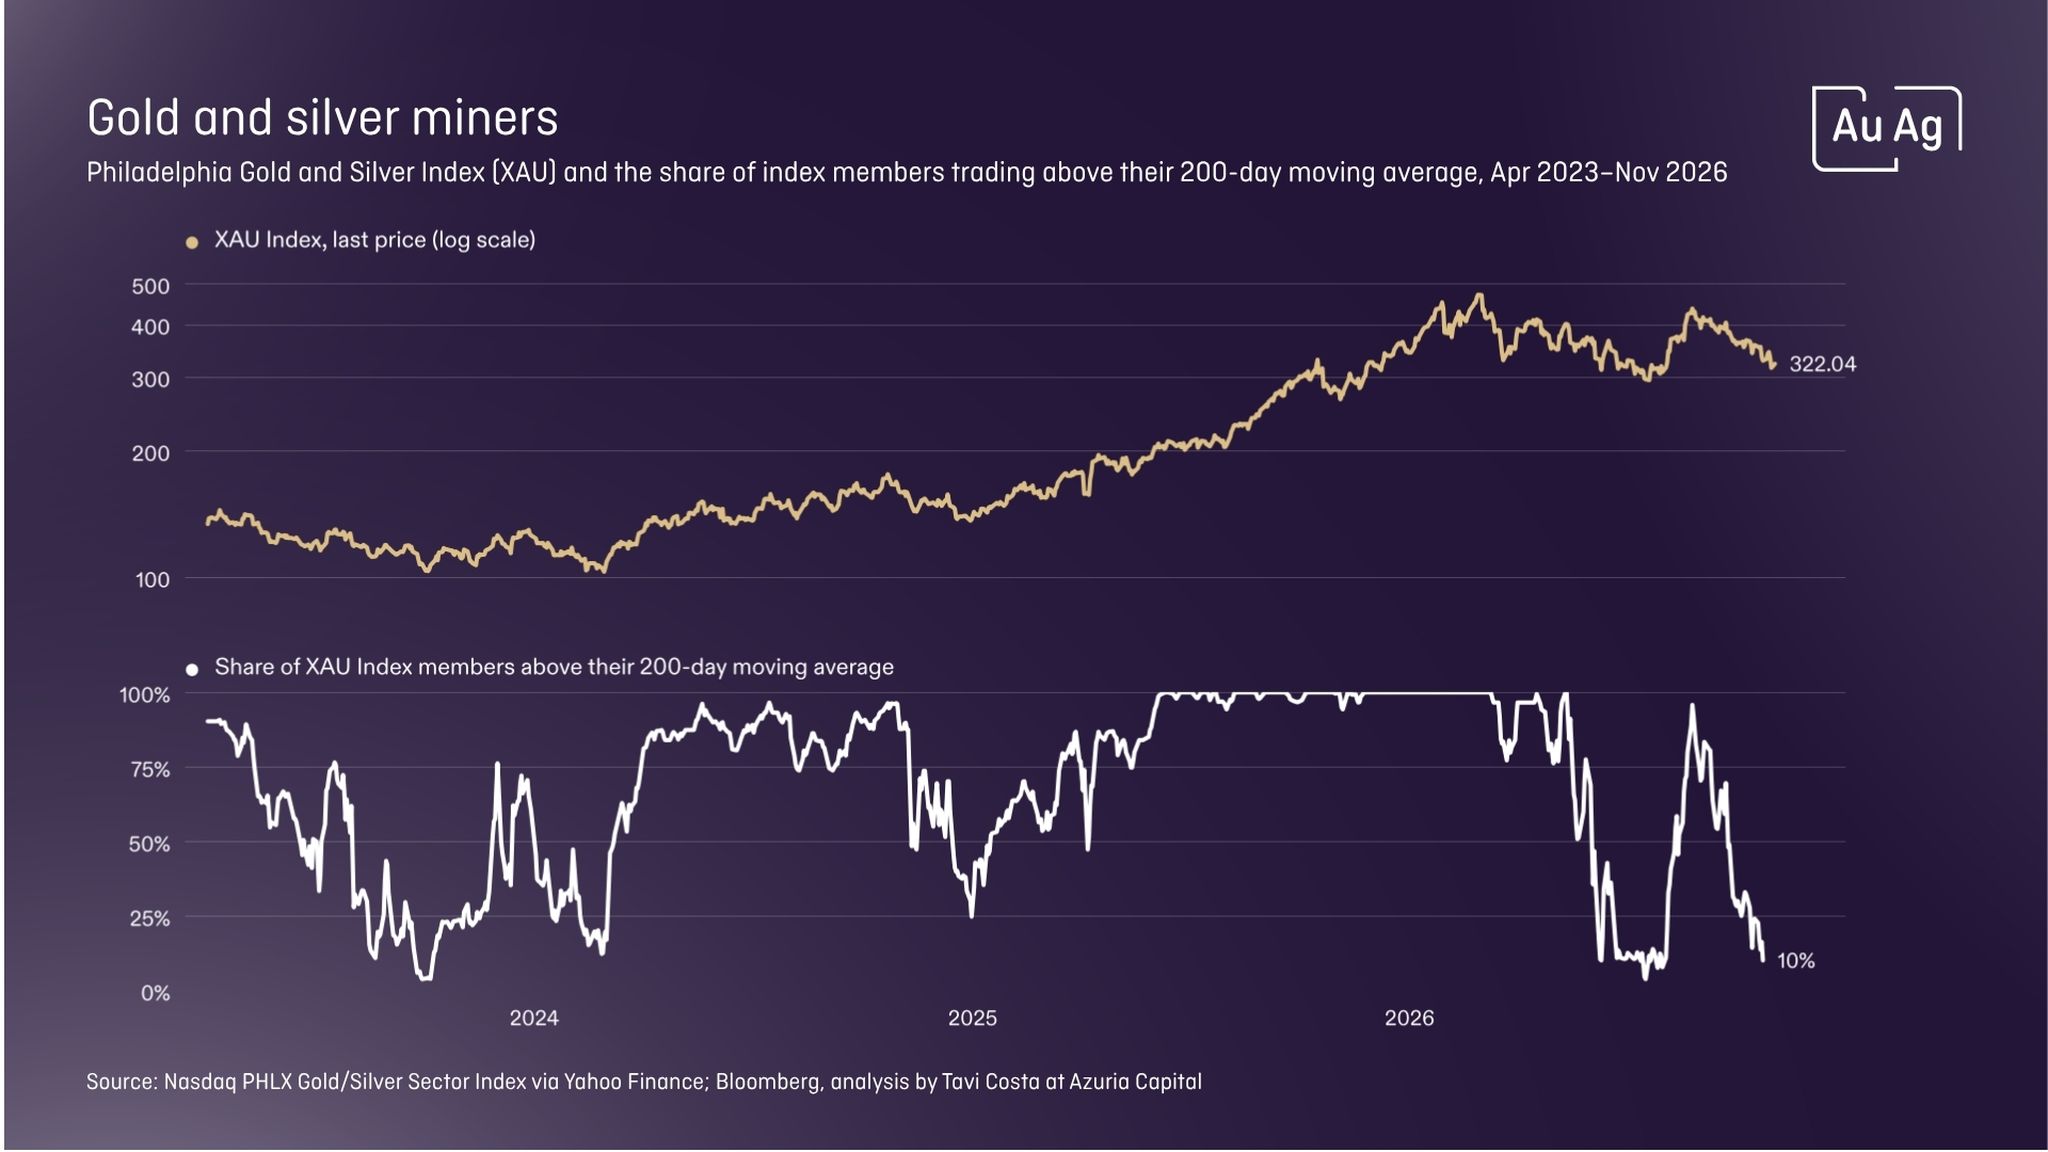
Den senaste tidens nergång har även skapat ett fönster för den som vill se möjligheter. Ser man på liknande situationer under de senaste åren så har just korrigeringar som denna varit gynnsamma tillfällen att investera eller addera till befintliga positioner. 

Chart of XAU gold and silver miners index rising 2023–2026 while share above 200-day average plunges to about 10% by late 2026.

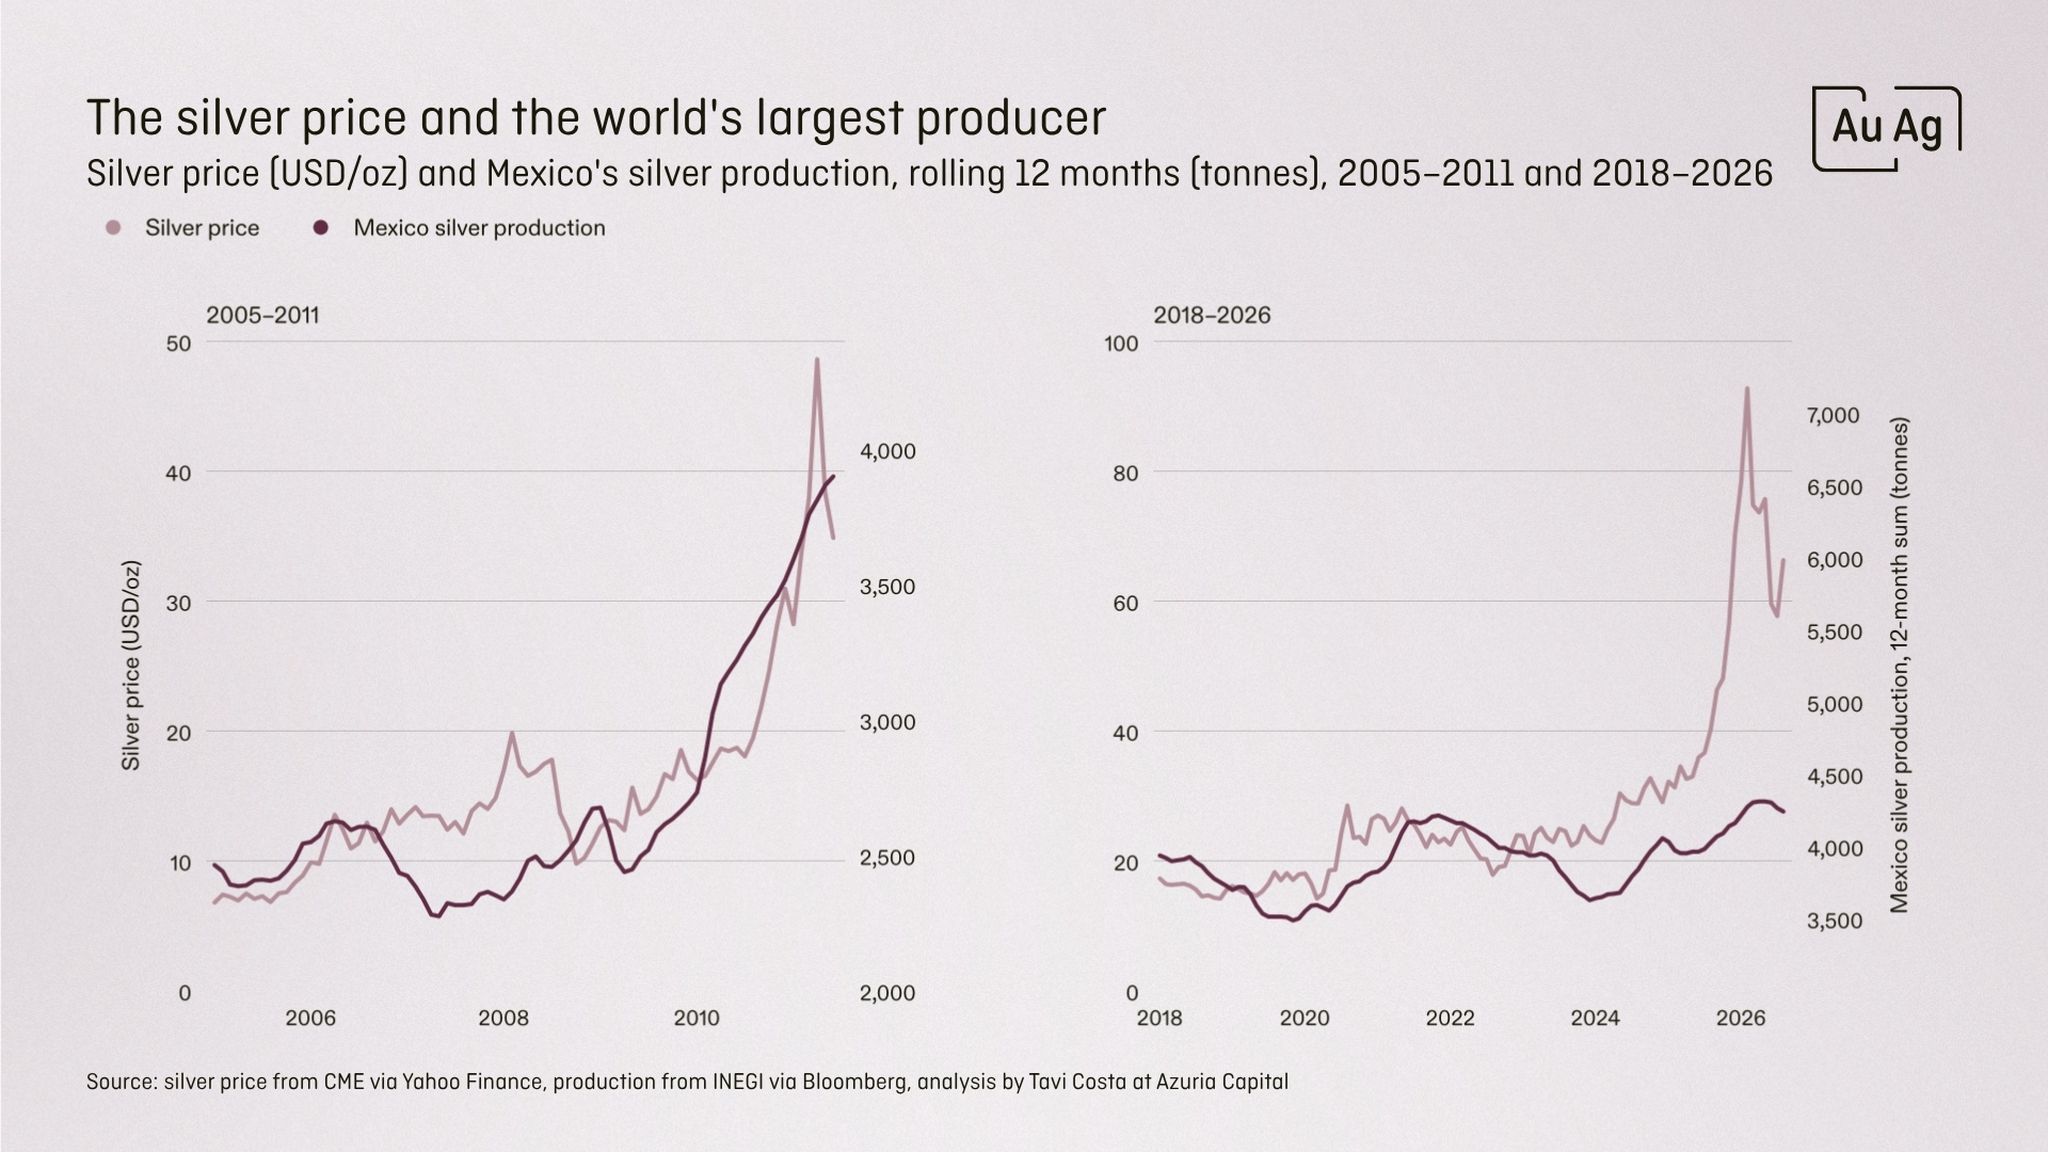
Att mäta utbud-efterfrågan i realtid är i princip omöjligt. Men det vi ser nu är att produktionen inte ökat med prisutvecklingen som tidigare cykler. Vi noterar även att länder säkrar sin tillgång till de essentiella metallerna utanför marknaden och då till högre priser än de vi ser på skärmen. 

Dual line charts showing silver price and Mexico’s silver production rising sharply around 2011 and 2025 after years of moderate fluctuations.

Omvärldsspaningar med AuAg

Det är mycket fokus på centralbanker och deras kommande räntehöjningar utan att någon ifrågasätter och ser igenom de publicerade inflationstalen. Den verkliga inflationen (som vi anser är högre än den redovisade) gör att realräntan fortfarande är negativ. Att ha en negativ realränta men en kommunicerad positiv realränta är precis vad centralbankerna vill uppnå. 

Vi vidmakthåller också att små 0,25 höjningar inte är ett seriöst sätt att bekämpa verklig inflation utan mer ett spel för galleriet. Vi har haft för hög inflation under alla år, särskilt de senaste 6 och ändå anser man sig inte ha tillräckligt data för att höja räntan ordentligt. 

Anledningen är att skulderna är så stora i USA att man inte kan höja räntorna på riktigt och man försöker i stället vinna tid genom kommunikation. Det fungerar bara så länge det fungerar. Men vi förstår såklart varför man pratar så mycket.  

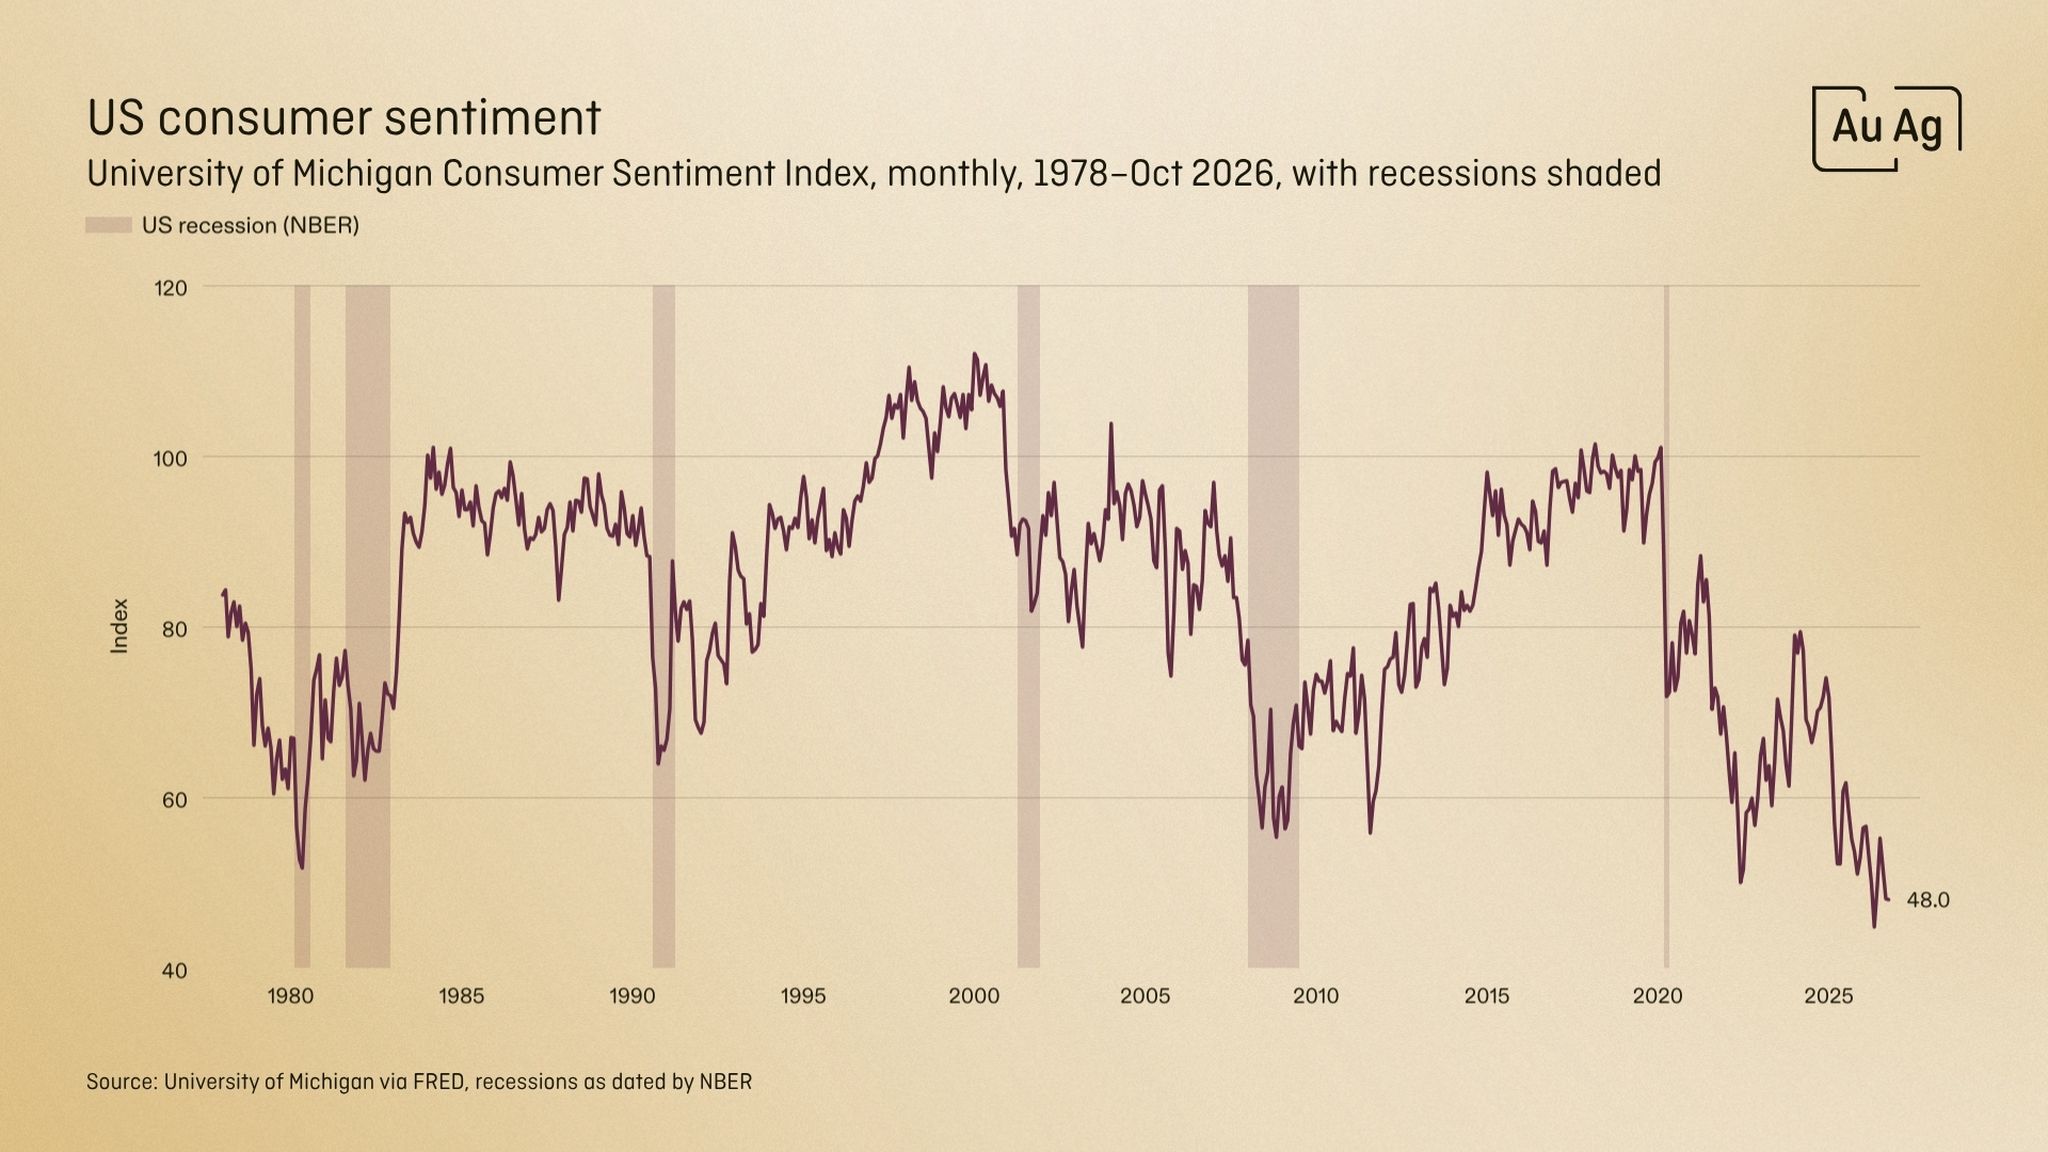
Nu har vi dock en utbudsinflation och inte en efterfrågeinflation vilket gör att centralbankerna slåss med trubbiga vapen. Sentimentet bland konsumenterna klarar nog inte heller mycket mer kostnader som nu kommer från både högt oljepris och högre räntor. 

Line chart of US consumer sentiment index, 1978–Oct 2026, showing peaks near 2000 and steep decline after 2020, with recessions shaded.

För att kunna göra det man gjorde på 80-talet måste USA först ha riktig fart på ekonomin och samtidigt acceptera högre inflation under ett antal år så att skuldsättningen som följd kommer ner till 30% av BNP. Sen kan man som Volcker gjorde, chockhöja räntan för att ta ner den inflation som man tillåtit under tiden. 

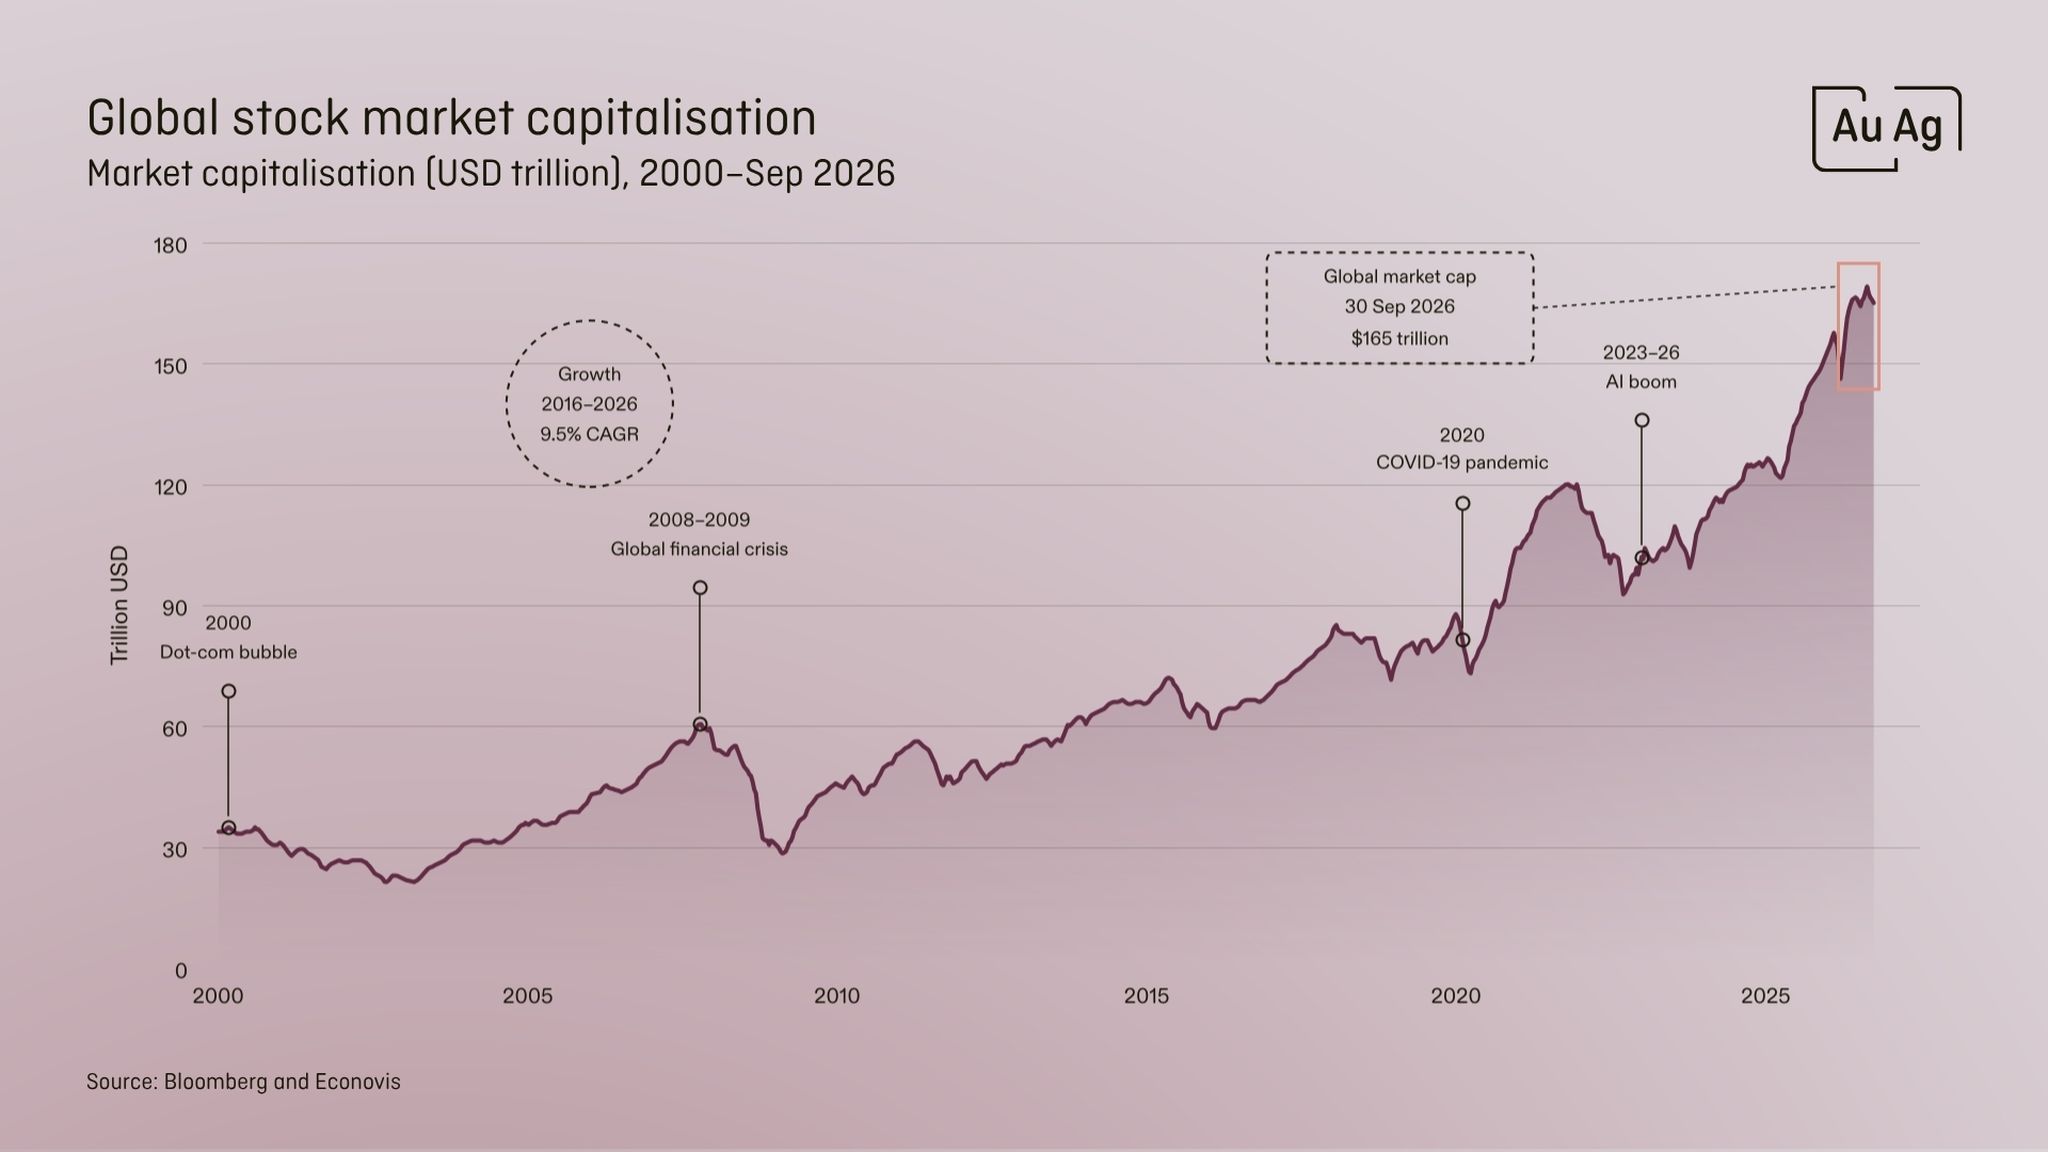
När vi vänder blicken mot annan inflation så har vi sedan finans- och skuldkrisen 2008 sett en explosionsartad tillgångsinflation i aktier och fastigheter. Den globala aktiemarknadens marknadsvärde har stigit till oroväckande höjder och har börjat ge tecken på att den har svårt att lyfta sig själv utan att vi får se mer av den enorma ökningen av penningmängden, ”artificial money”, som vi sett sedan 2008. 

Chart of global stock market capitalization from 2000–2026 showing steady long-term rise with dips at crises and forecast peak near $165 trillion.

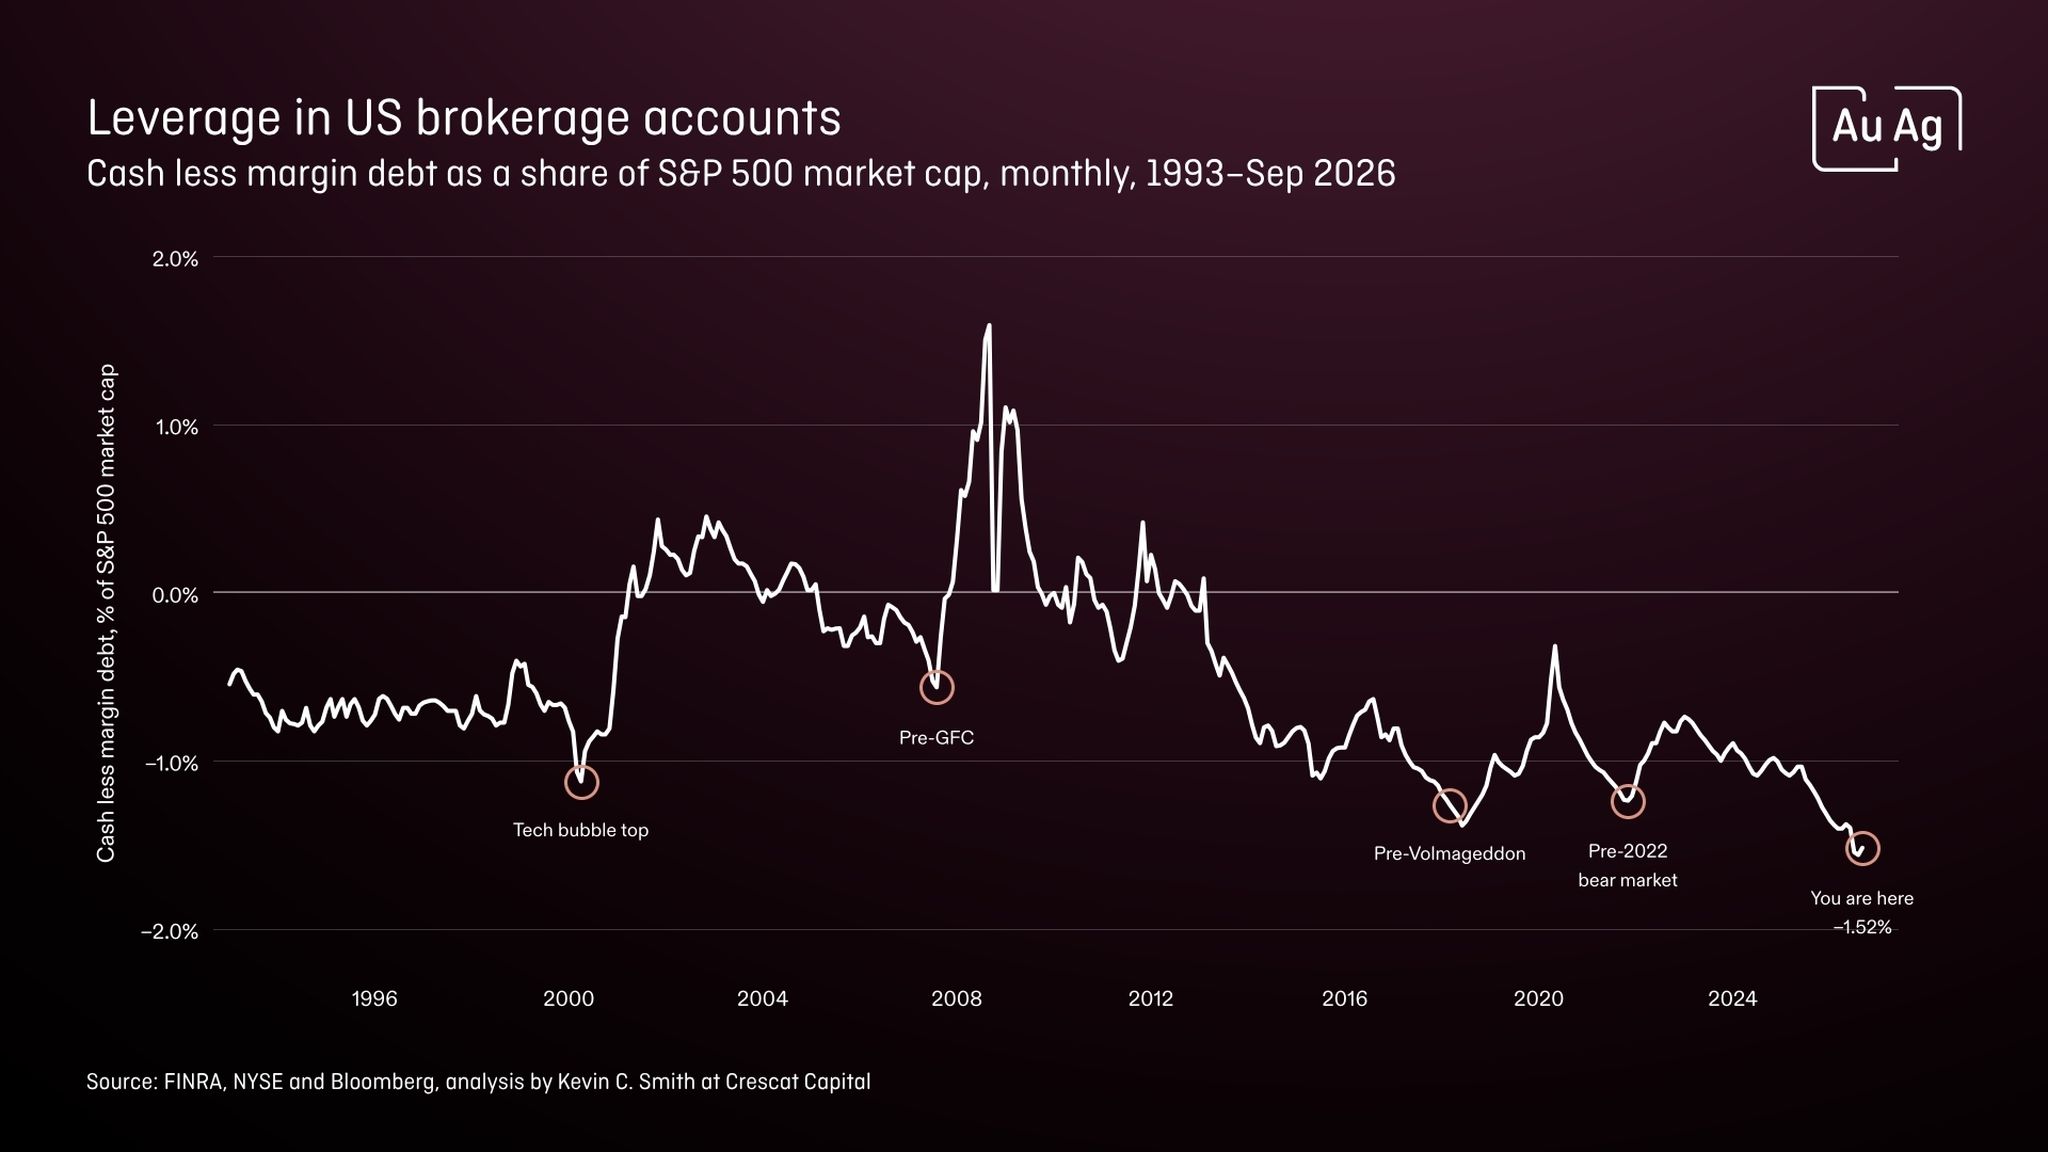
Samtidigt ser vi mönster på historiska nivåer när det gäller relationen kassa och belåning på investerares aktiedepåer. Nu överträffar det alla tidigare nivåer där vi senare haft större korrigeringar på aktiemarknaden. 

Line chart of US brokerage leverage vs S&P 500 cap, 1993–2026, highlighting peaks and troughs with “You are here” at –1.52% in 2026.

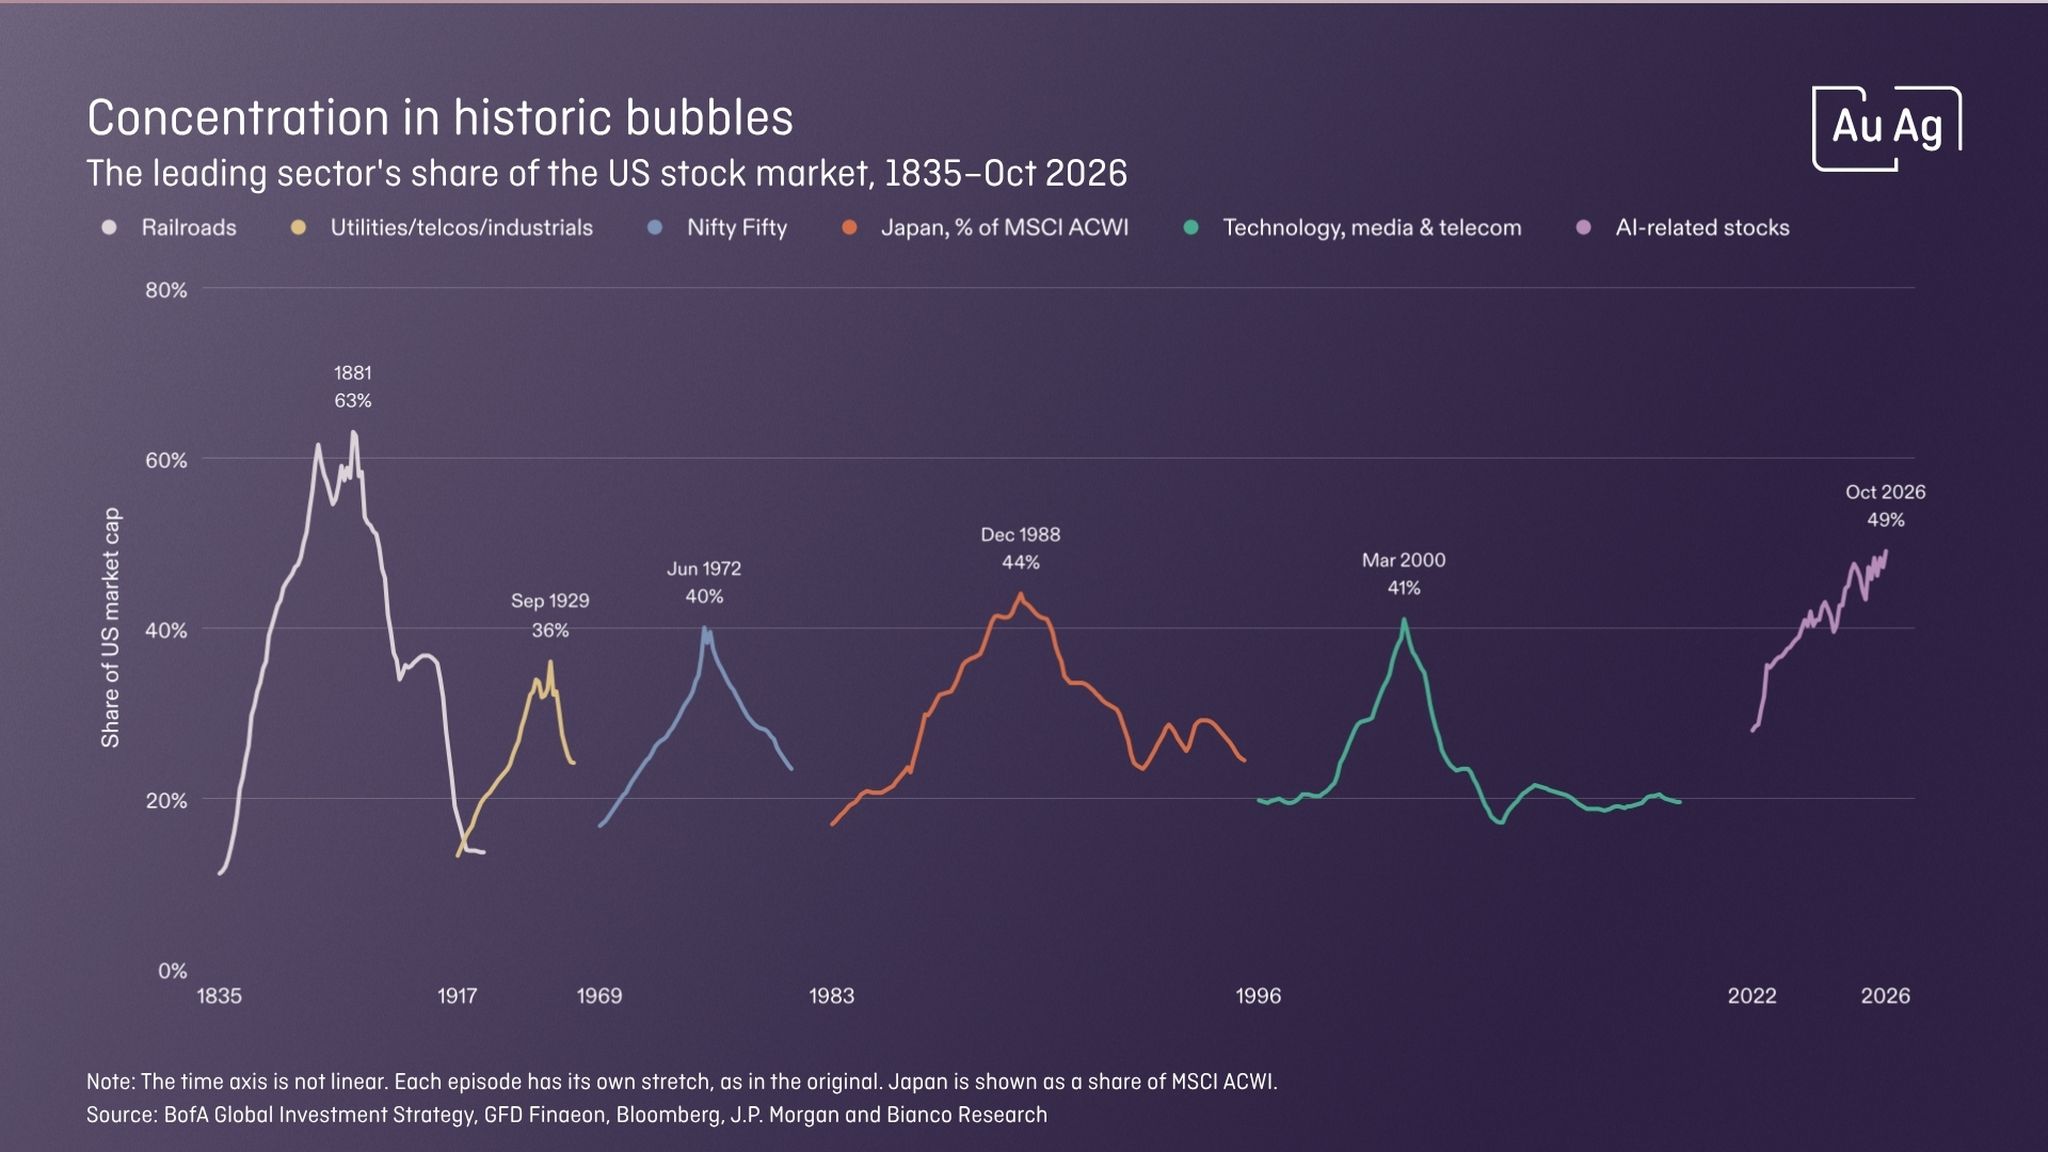
Vill man leta bubblor så kan man se på när vissa sektorer börjar bli en stor del av hela börsen. Över 40% tenderar vara en nivå där man närmar sig något som kan få en bubbla att spricka. Att vi nu sett stora IT-bolag kunna gå ner 10-25 procent på en dag visar på en tydlig nervositet. 

Line chart showing historic sector bubbles and market-cap peaks, ending with AI-related stocks at about 49% share in October 2026.

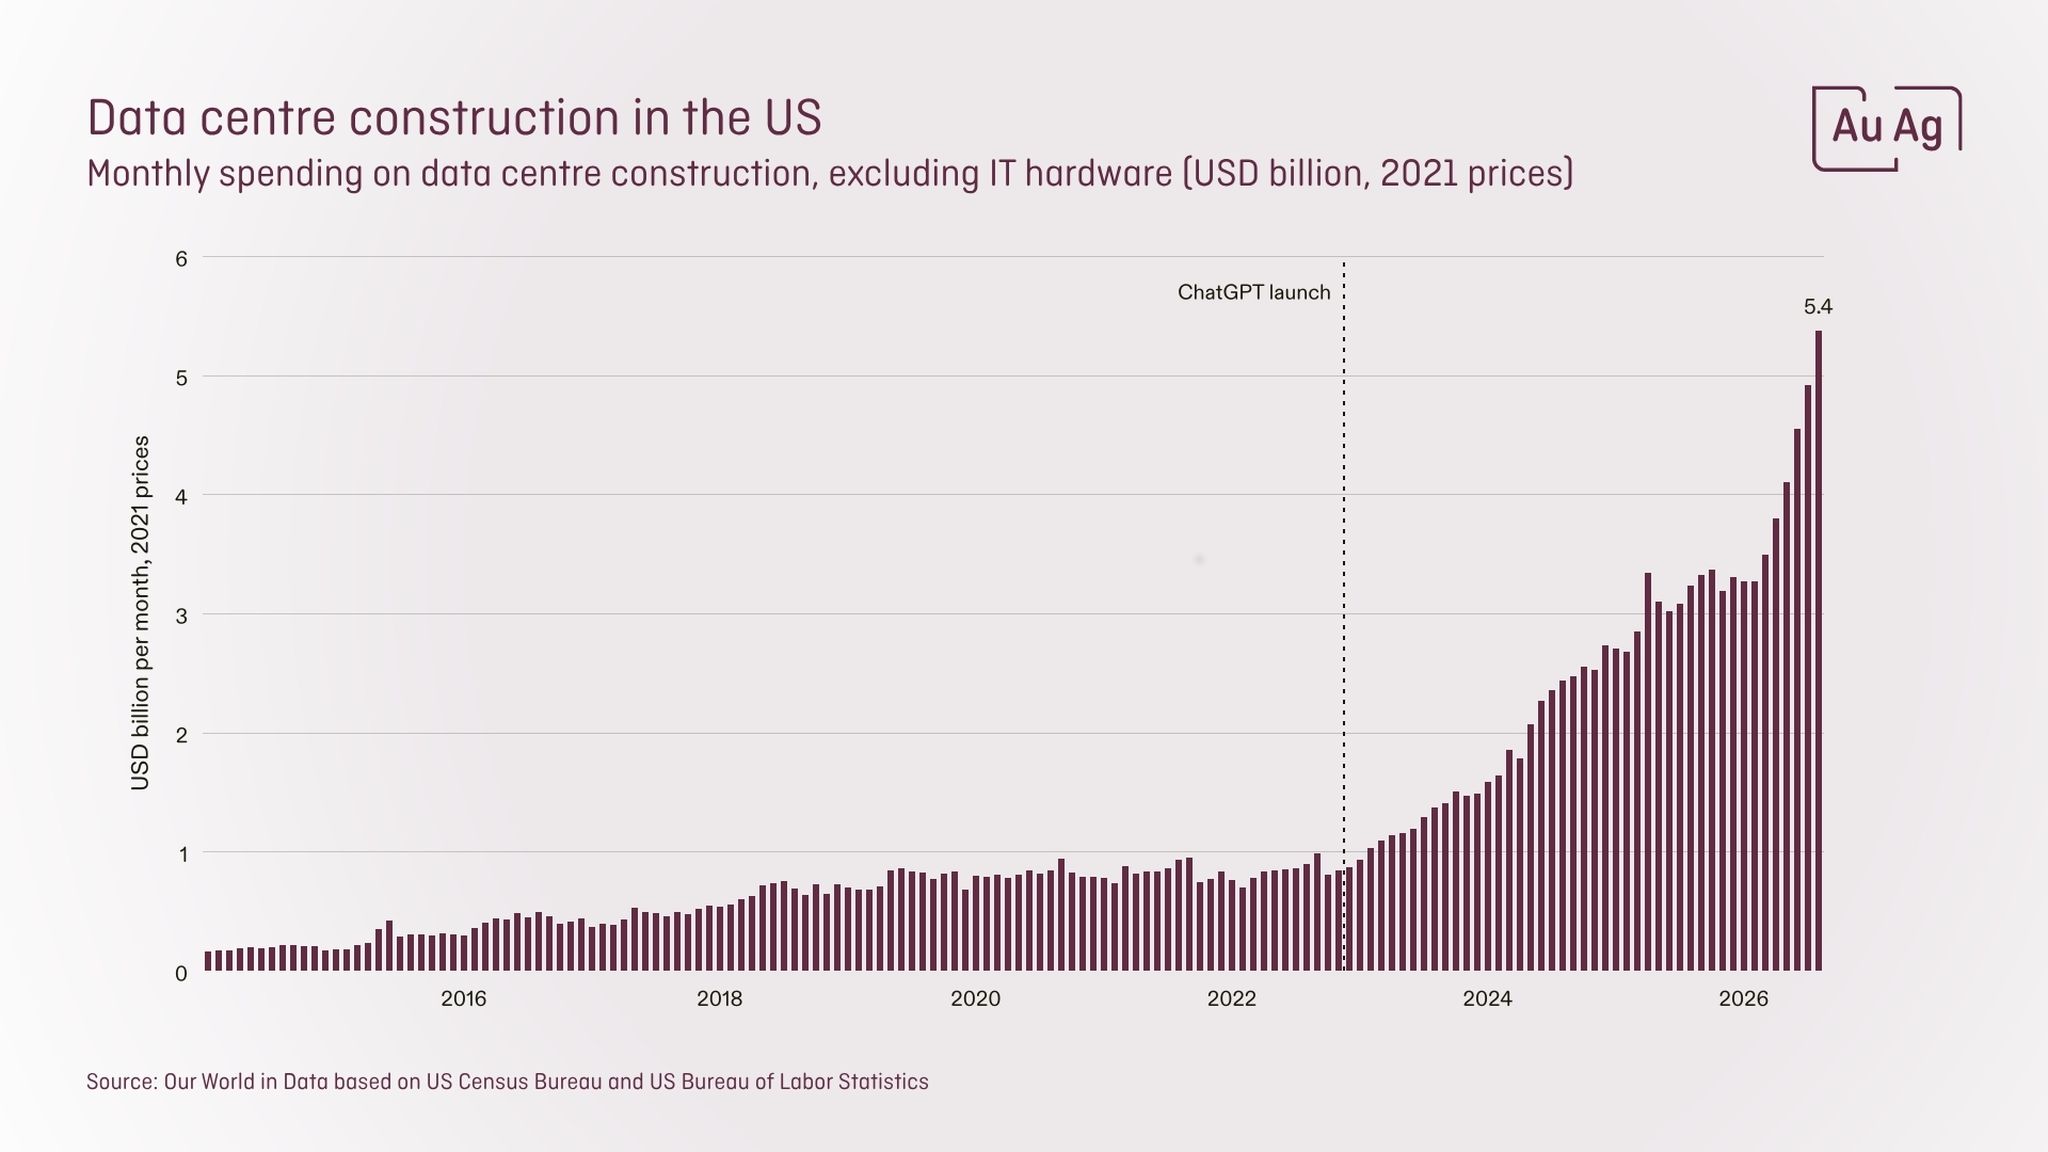
Det spenderas mycket pengar på data centers och det kan ju vara bra på ett sätt men det kan också vara en signal om att det kommer komma behövas tryckas mer ”artificial money” för att få ”artificial intelligence” att fortsätta flyga. 

Bar chart showing US monthly data centre construction spending rising sharply after the ChatGPT launch, peaking at $5.4B by 2026.

Effekten av detta blir dubbelverkande för oss. Först alla metallerna som behövs för denna enorma infrastruktursatsning och sen penningtryckande som kommer vara början på dollarns nästa resa ner med -90%. Efter att ha gått ner -90% två gånger så kommer säkerligen en tredje och fjärde -90%. Sen är det möjligt att vi landar i det kända citatet (ofta tillskrivet Voltaire): ”Paper money eventually returns to its intrinsic value: zero”. 

Något som hör till november månad är att vi nu har resultatet av mellanårsvalet i USA. Nu när demokraterna har båda husen så blir det svårt för sittande presidenten att få igenom sin politik. Om detta leder till en fredligare miljö, lägre oljepriser och därmed lägre inflationstryck så kan vi se att den trend som har varit rådande sedan kriget bröt ut vänder. Detta ser vi kan få en positiv effekt på marknaden för ädelmetaller.  

Nu hoppas vi att vi ses i klubben, på SoMe, vår hemsida eller på alla event där vi dyker upp. Vill du resa längre så kan vi ses i London också! 29-30 november, med Eric på scen 2 ggr på måndagen!