Historisk avkastning är ingen garanti för framtida utveckling. De pengar som placeras i fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta beloppet.

Läs mer här.
A row of tilted dominoes casts long shadows on a surface, with "AuAg ELEMENTS" text in the corner.
Månadsbrev

Månadsbrev oktober | “Falling dominoes”

Elements är AuAg's månadsbrev som lyfter fram makroekonomiska observationer från föregående månad. Vårt fokus ligger på händelser som påverkar investeringsmiljön för guld, silver och andra essentiella metaller. Dessa observationer presenteras med bilder och grafer i ett effektivt och kärnfullt format.

Au och Ag under föregående månad

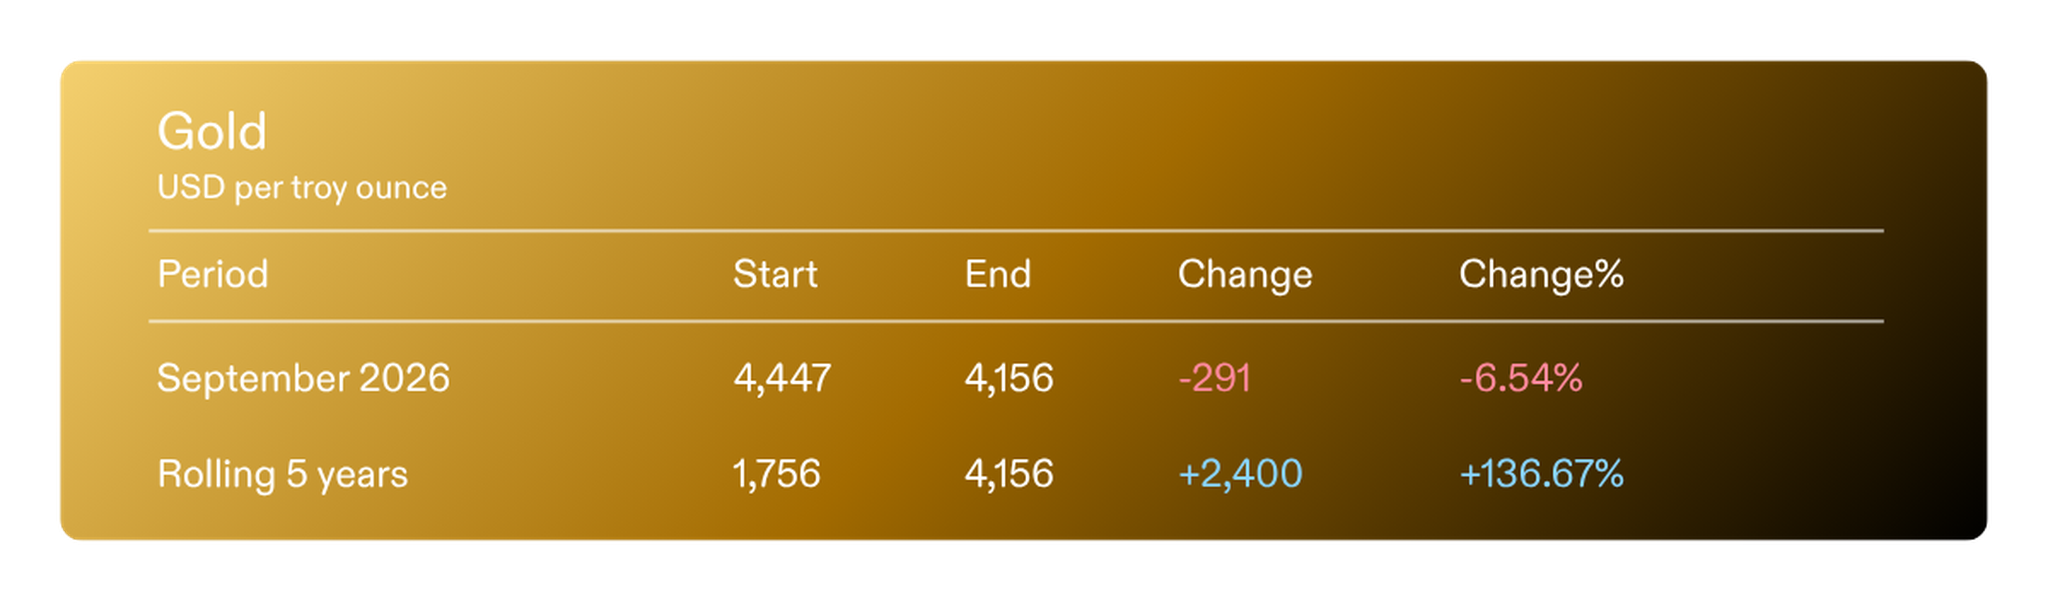
Marknaden styrdes, som förväntat, av räntehöjningar i USA. Dollarn stärks normalt av högre räntor (eller förväntningar om högre räntor), där guldpriset i stället får motvind. Vi är ju bekanta med räntan, men vad den verkliga inflationen ligger på är svårare att säga. Både metoderna kring hur man mäter och vad man mäter ändras. Så frågan är om vi idag verkligen har en positiv realränta? Det ser så ut på papper, men i verkligheten är det tveksamt. Siffertrixandet kan hjälpa kortsiktigt, men i längden är det verkligheten som styr. Negativ realränta stärker guld desto mer. 

Guldpris per Troy-Ounce (oz) i USD

Loading widget...

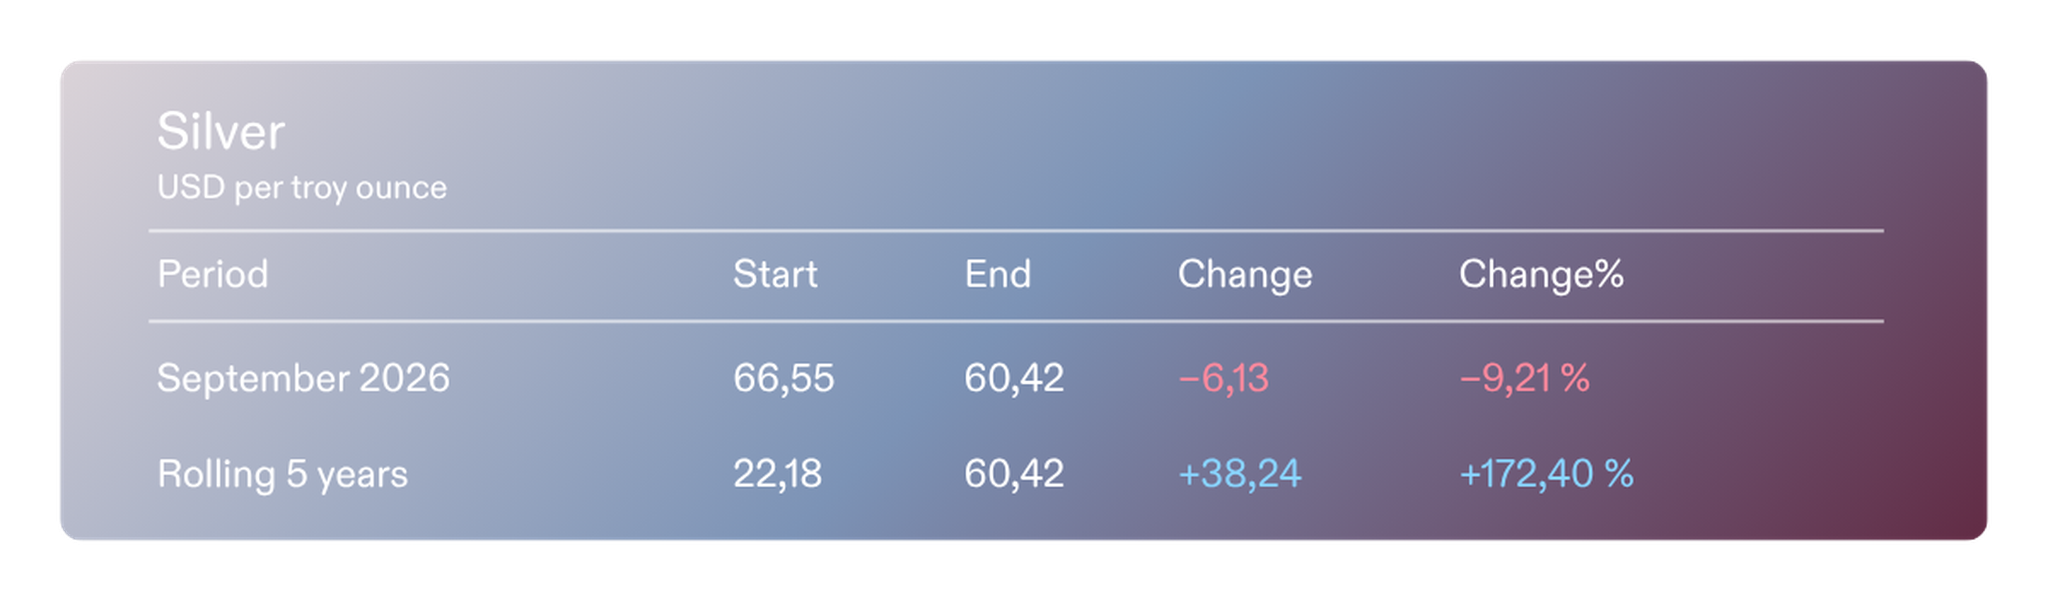
Silver följde med guldpriset ner och fick ge tillbaka en hel del av uppgången från augusti. När väl guld tar fart igen så kommer silver återigen formligen flyga fram mot tresiffrigt. 

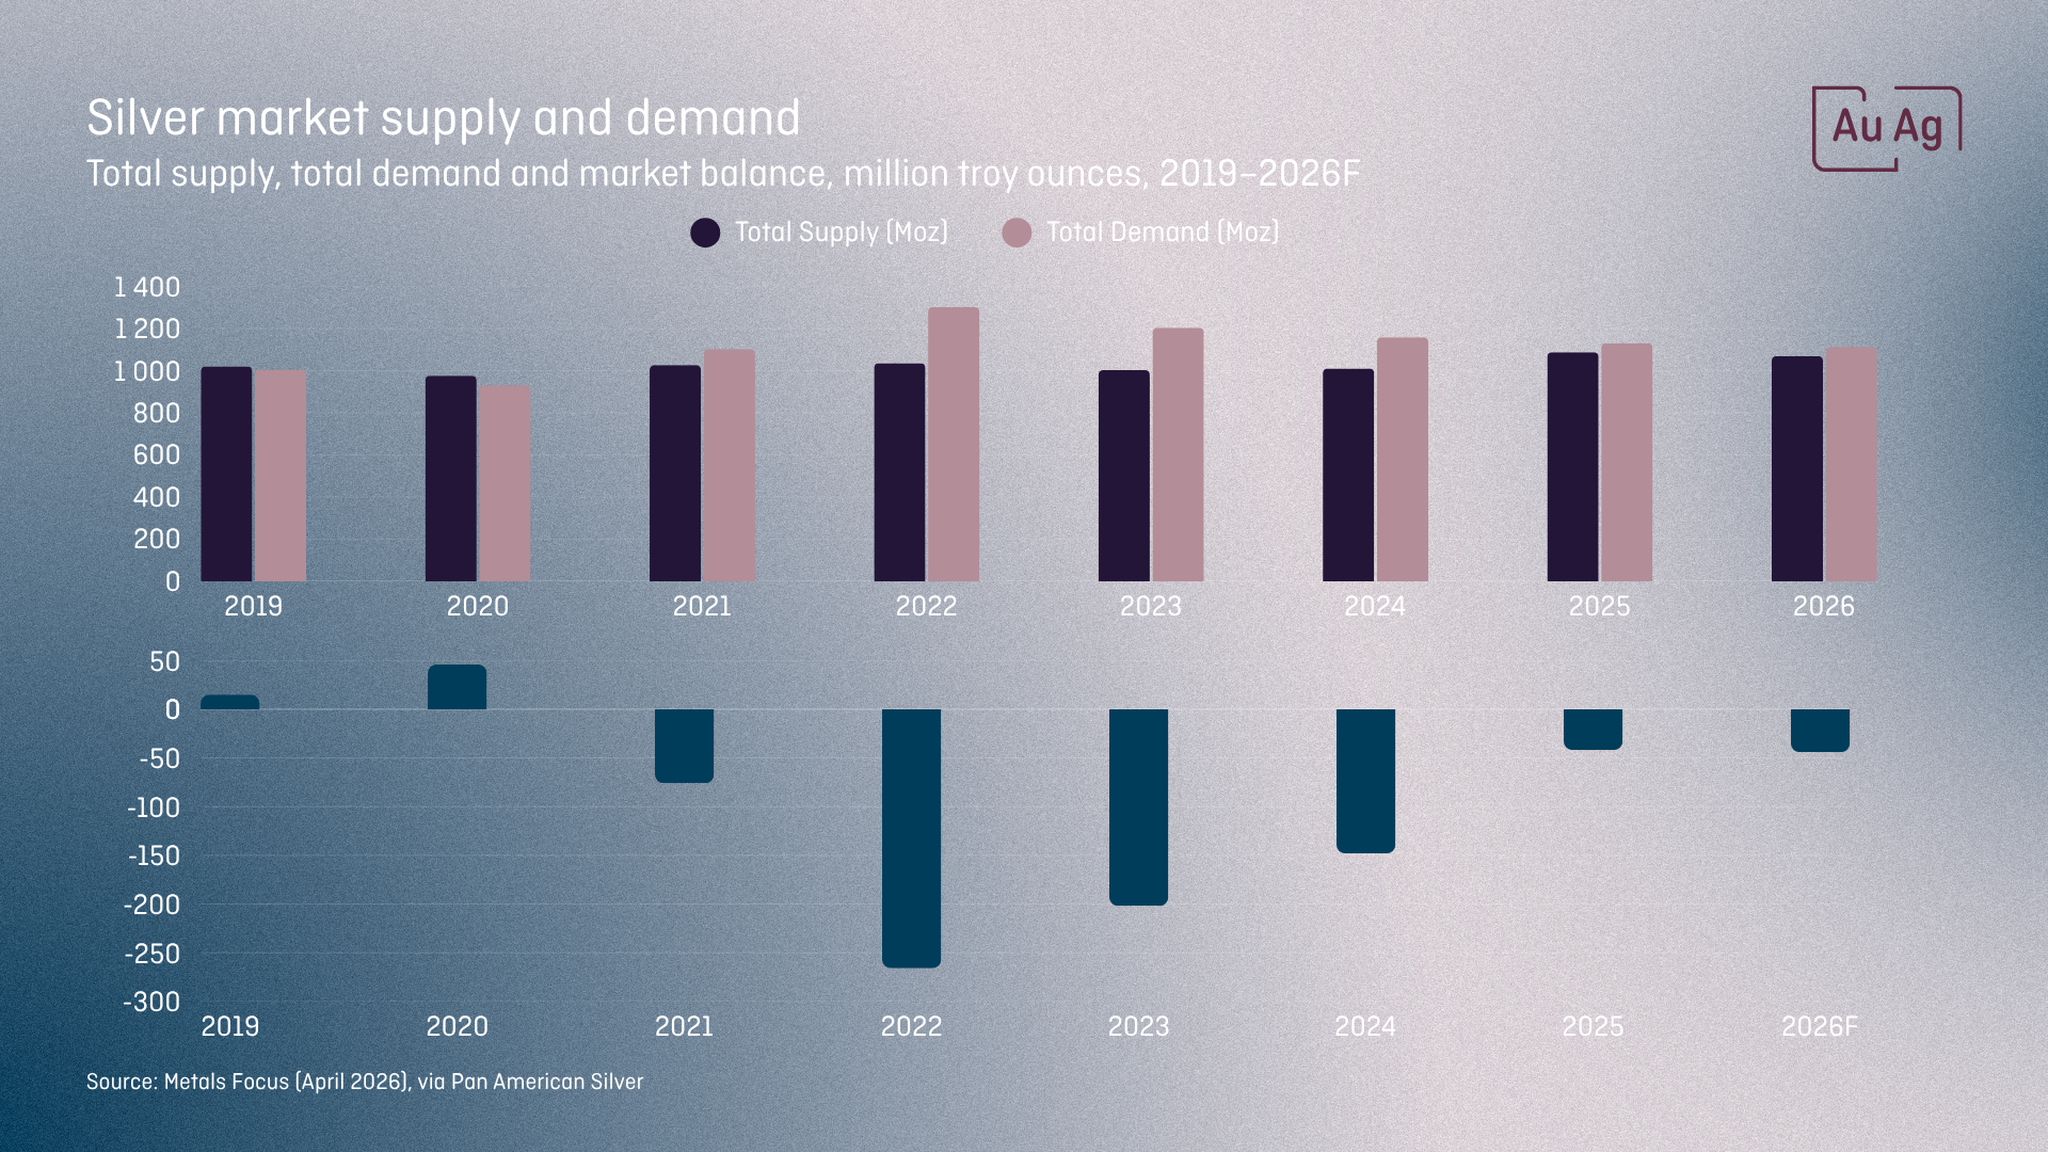
En bonus för silverinvesterare relativt guld är att vi kan få en framtida prischock vid en fysisk brist på silvertackor till industrin. Industriella silvertackor är på 1 000 troy ounces (31,1 kg) och är 99,9% rent silver. 

Silver price per troy-ounce (Oz) in USD

Loading widget...

Återigen visade bolagen styrka och gick inte ner mer än själva råvarorna, och det efter augustimånaden där bolagen gick upp mycket mer än råvarorna. I år har vi t.ex. AuAg Silver Bullet på plus även om silver ligger på minus för året.  

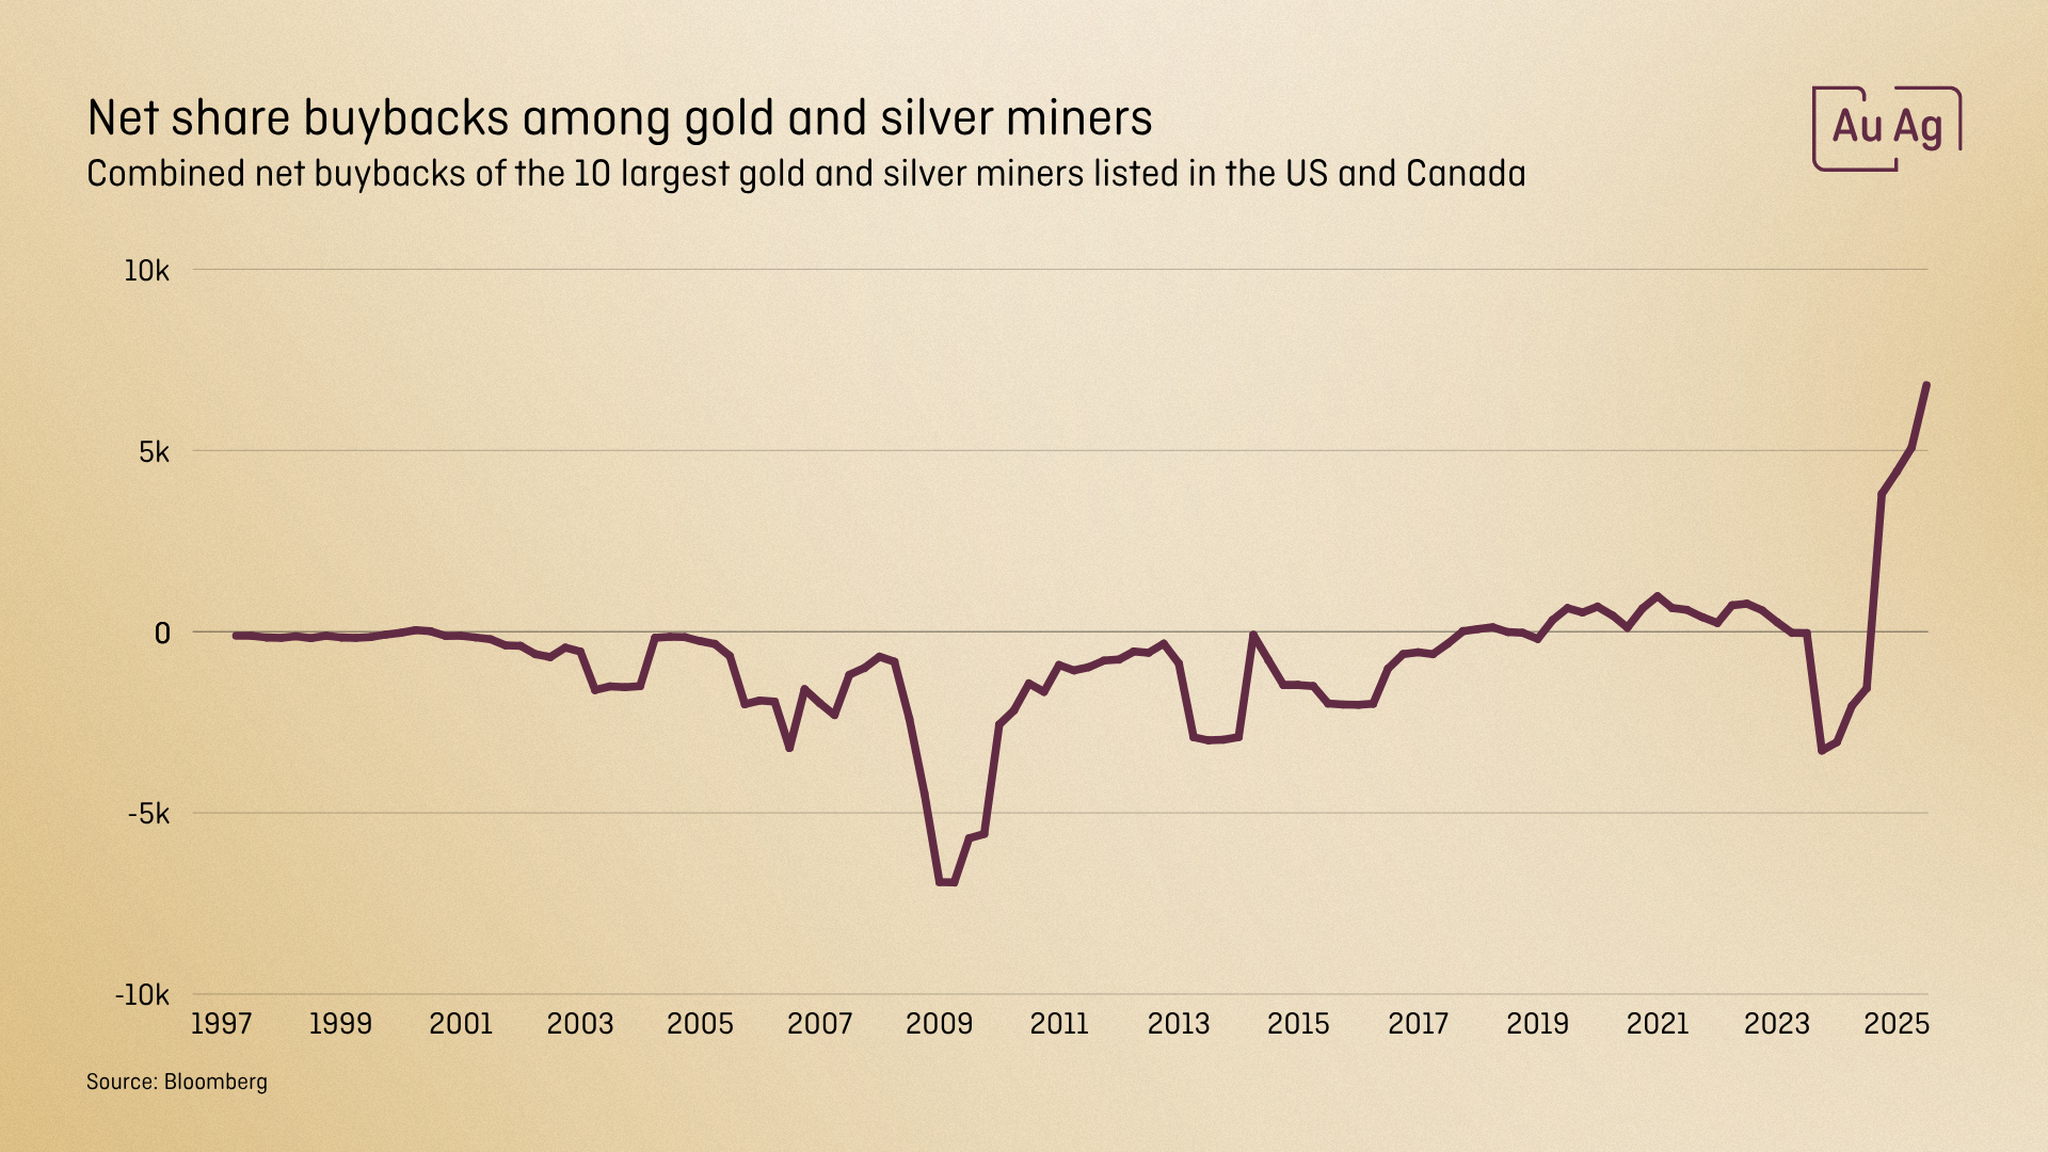
Vi har tidigare skrivit om vilka starka kassaflöden bolagen har. Nu ser vi också att aktieåterköpen tagit riktig fart. Färre aktier i marknaden till samma bolagsvärde ger högre pris per aktie. 

AuAg-fonderna – höjdpunkter 

AuAg Silver Bullet hade, som alla våra fonder, en minusmånad i september. Det ändrar inte att fonden har haft högst avkastning av alla 1 521 fonder på Avanza över tre år, och det med bred marginal. Det vi kanske är mest stolta över är ändå att AuAg Silver Bullet är den 14:e mest ägda aktiva fonden av 1 385 på Avanza, och det på knappt sju år. Det ska ni ha tack för!

2025 hade fonden en tresiffrig avkastning, +163,72 %. I år har utvecklingen varit lugnare, men augusti visade hur snabbt det kan vända, och september visade att det gäller åt båda hållen. En styrka i år är att fonden ligger på plus trots att silverpriset är −6,74 % hittills i år.

Det bådar gott nu när vi går in i en period som brukar vara bra för ädelmetallerna. Lägg till den skuldkris som börjar flamma upp och som vi bedömer snart kan tvinga fram stimulanser via sedelpressarna.

Det pratas äntligen mer om ETF:er i Sverige. Men det finns fallgropar och det är kostnaderna för att handla såsom courtage, spreadar och valutaväxling både vid köp och sälj. För den som handlar ofta äter de snabbt upp en lägre årlig avgift. Visst går det snabbt att trycka på köpknappen men oftast hinner man inte göra det innan just den dagens stora nyhet redan är prissatt av marknaden. Till detta styrs ETF:ernas portföljer i mindre sektorer av börsvärde, vilket gör att de största bolagen får störst vikt, oavsett hur väl de passar temat.

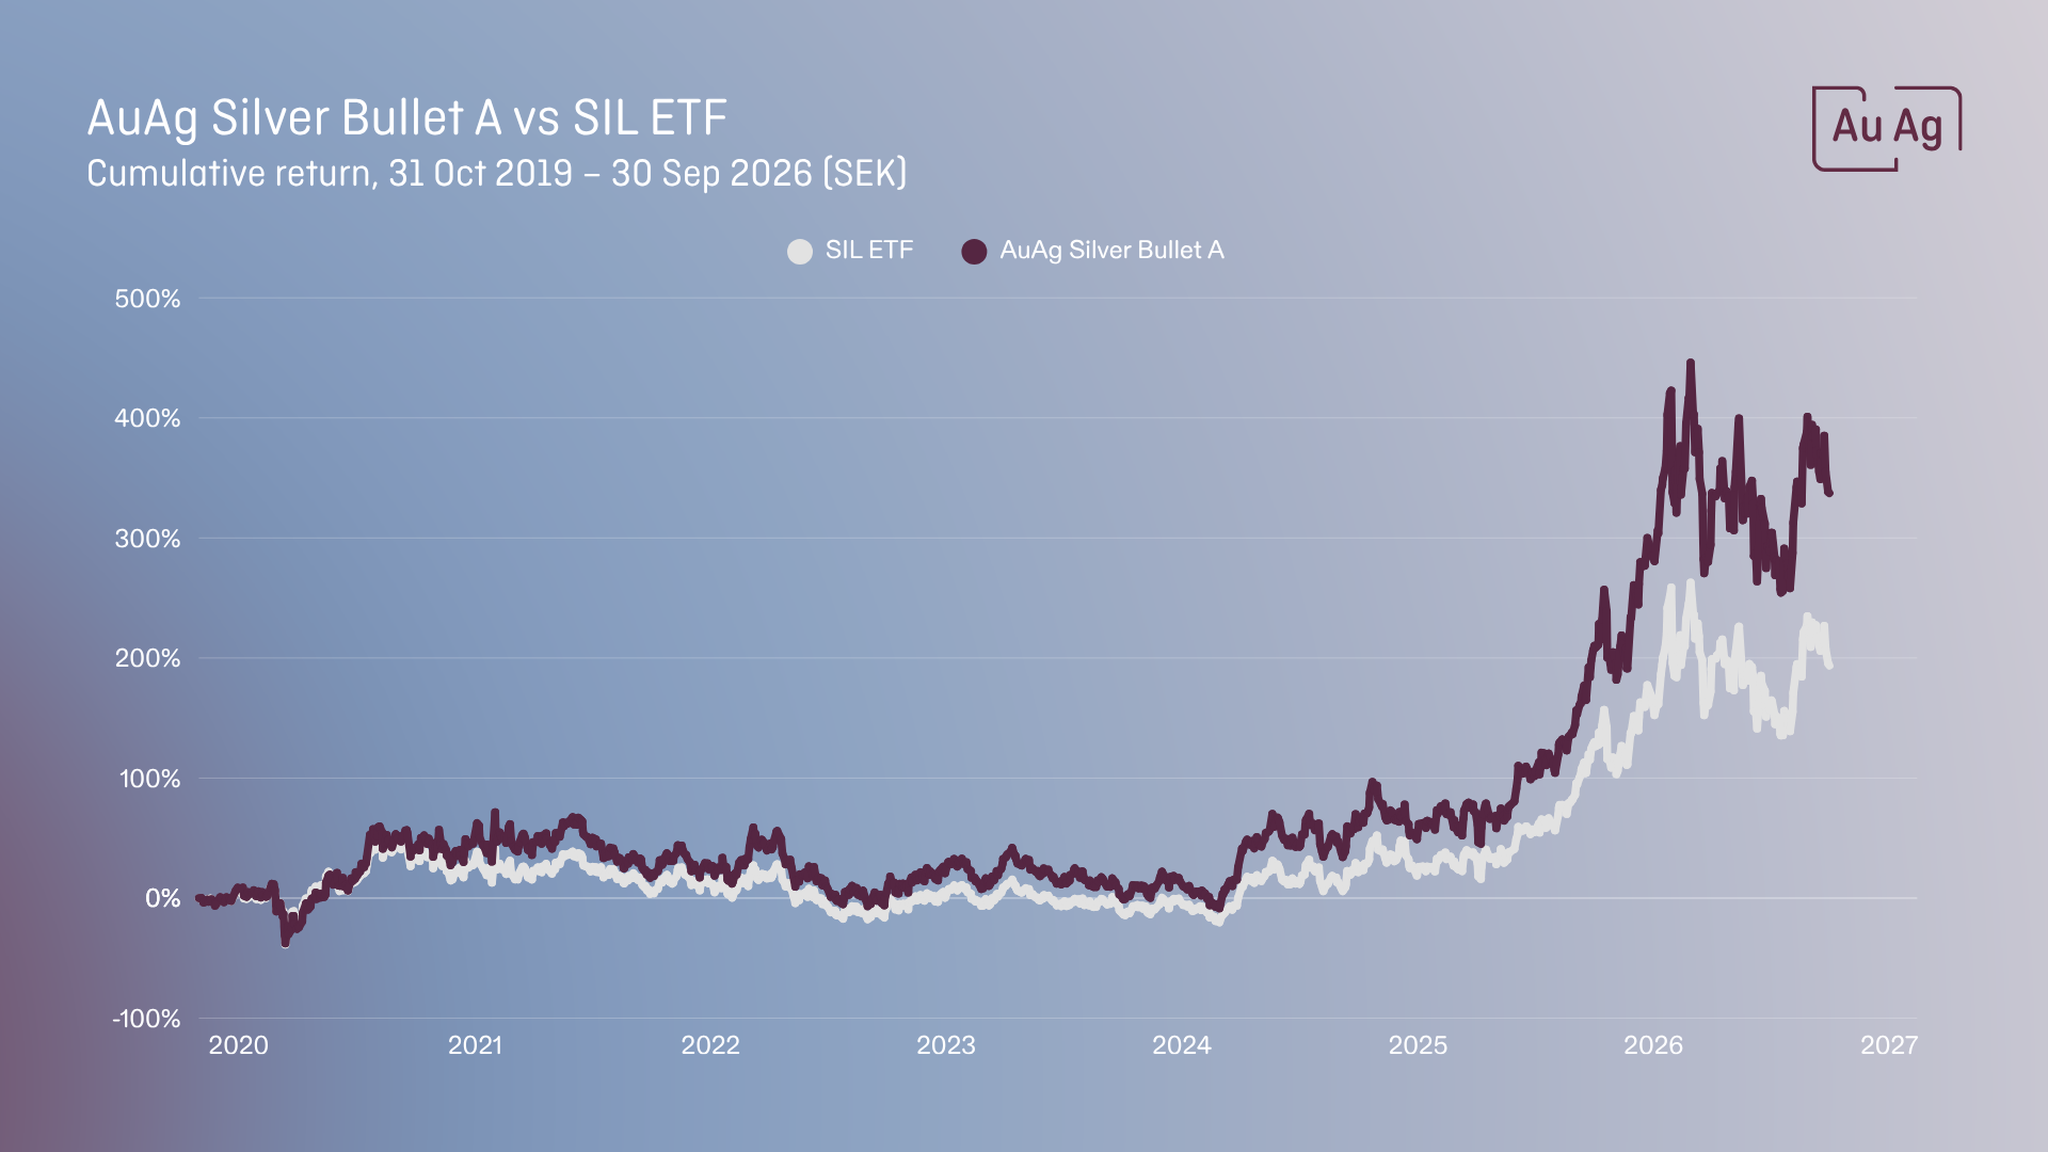
Ett mål vi har är att överträffa SIL, den största ETF:en för silvergruvbolag, efter kostnader. Grafen visar hur det har gått sedan start.
Omvärldsspaningar med AuAg

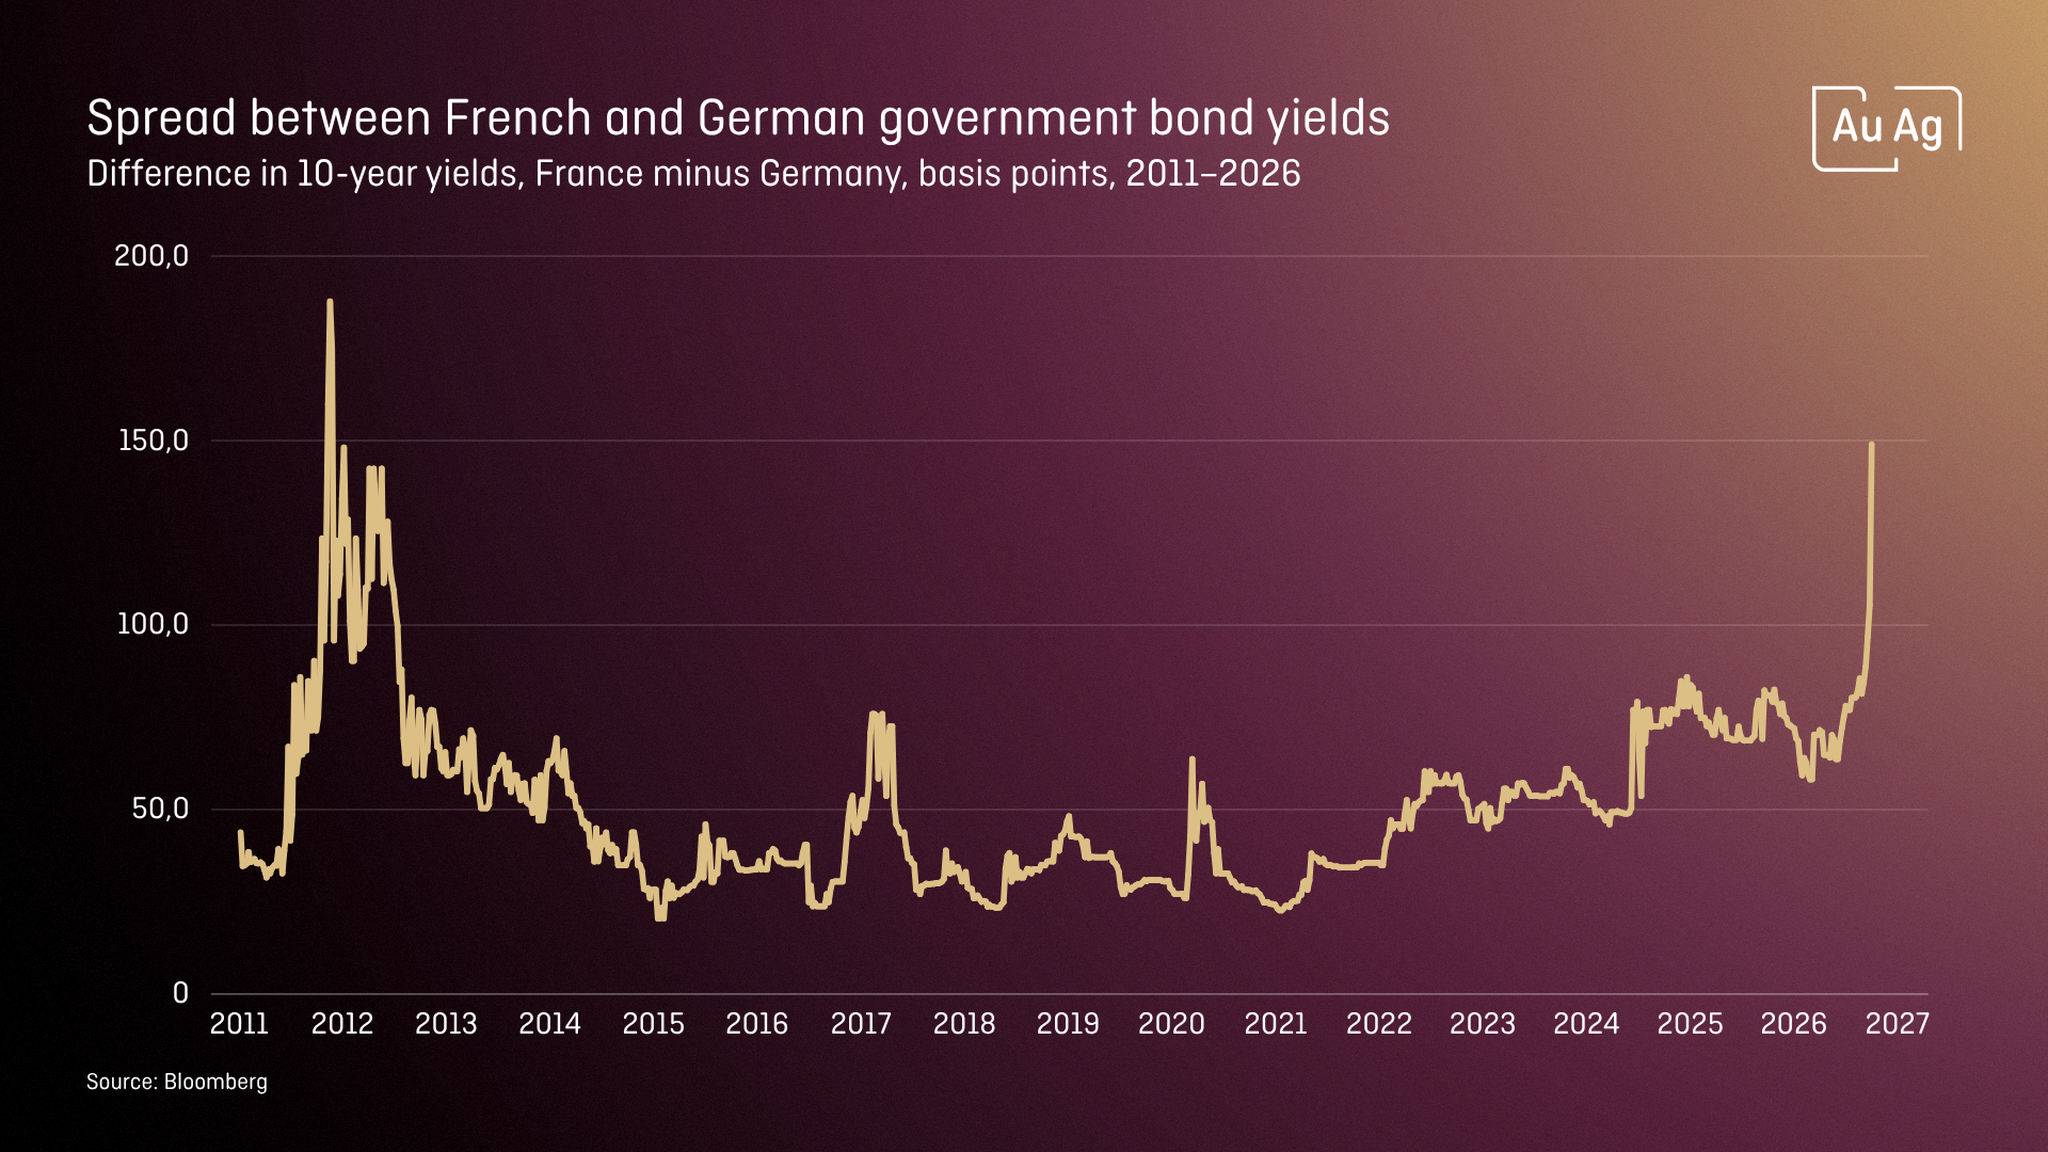
När IMF går ut och säger att obligationsmarknaden fungerar som den ska så är det mycket ovanligt och skapar troligen fler frågor än svar. Riskpremien för franska obligationer är nu på samma nivåer som vid eurozon-krisen. 

Är detta den första dominobrickan som faller? Eller är det Storbritannien, Japan eller USA som sätter i gång en kedjereaktion? 

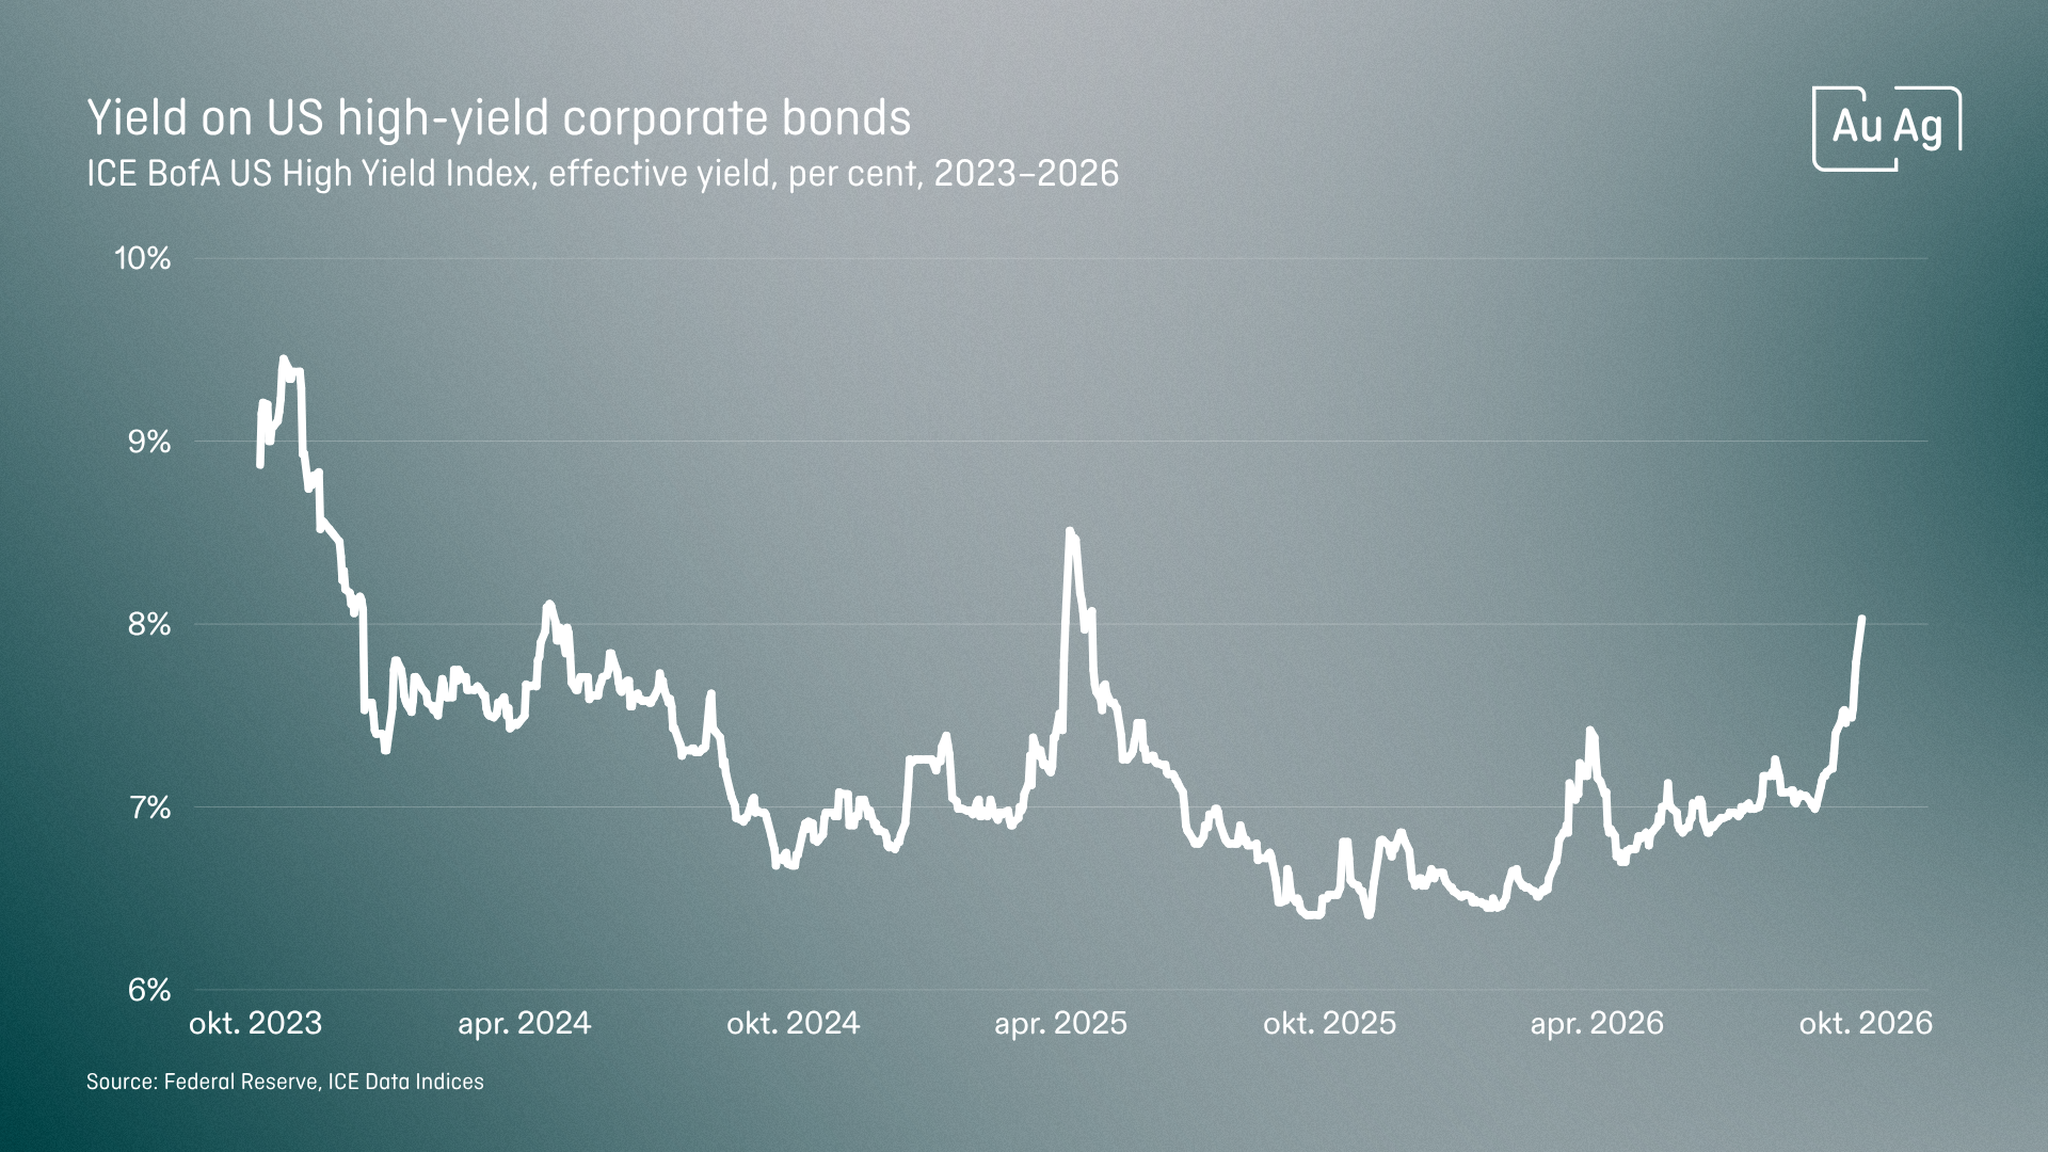
Vi ser även premien för high yield-obligationer sticka uppåt. Samtidigt har vi ju allas AI-darlings som satt upp en extremt kreativ ekonomi mellan varandra och som skall ta in enorma lånefinansieringar. 

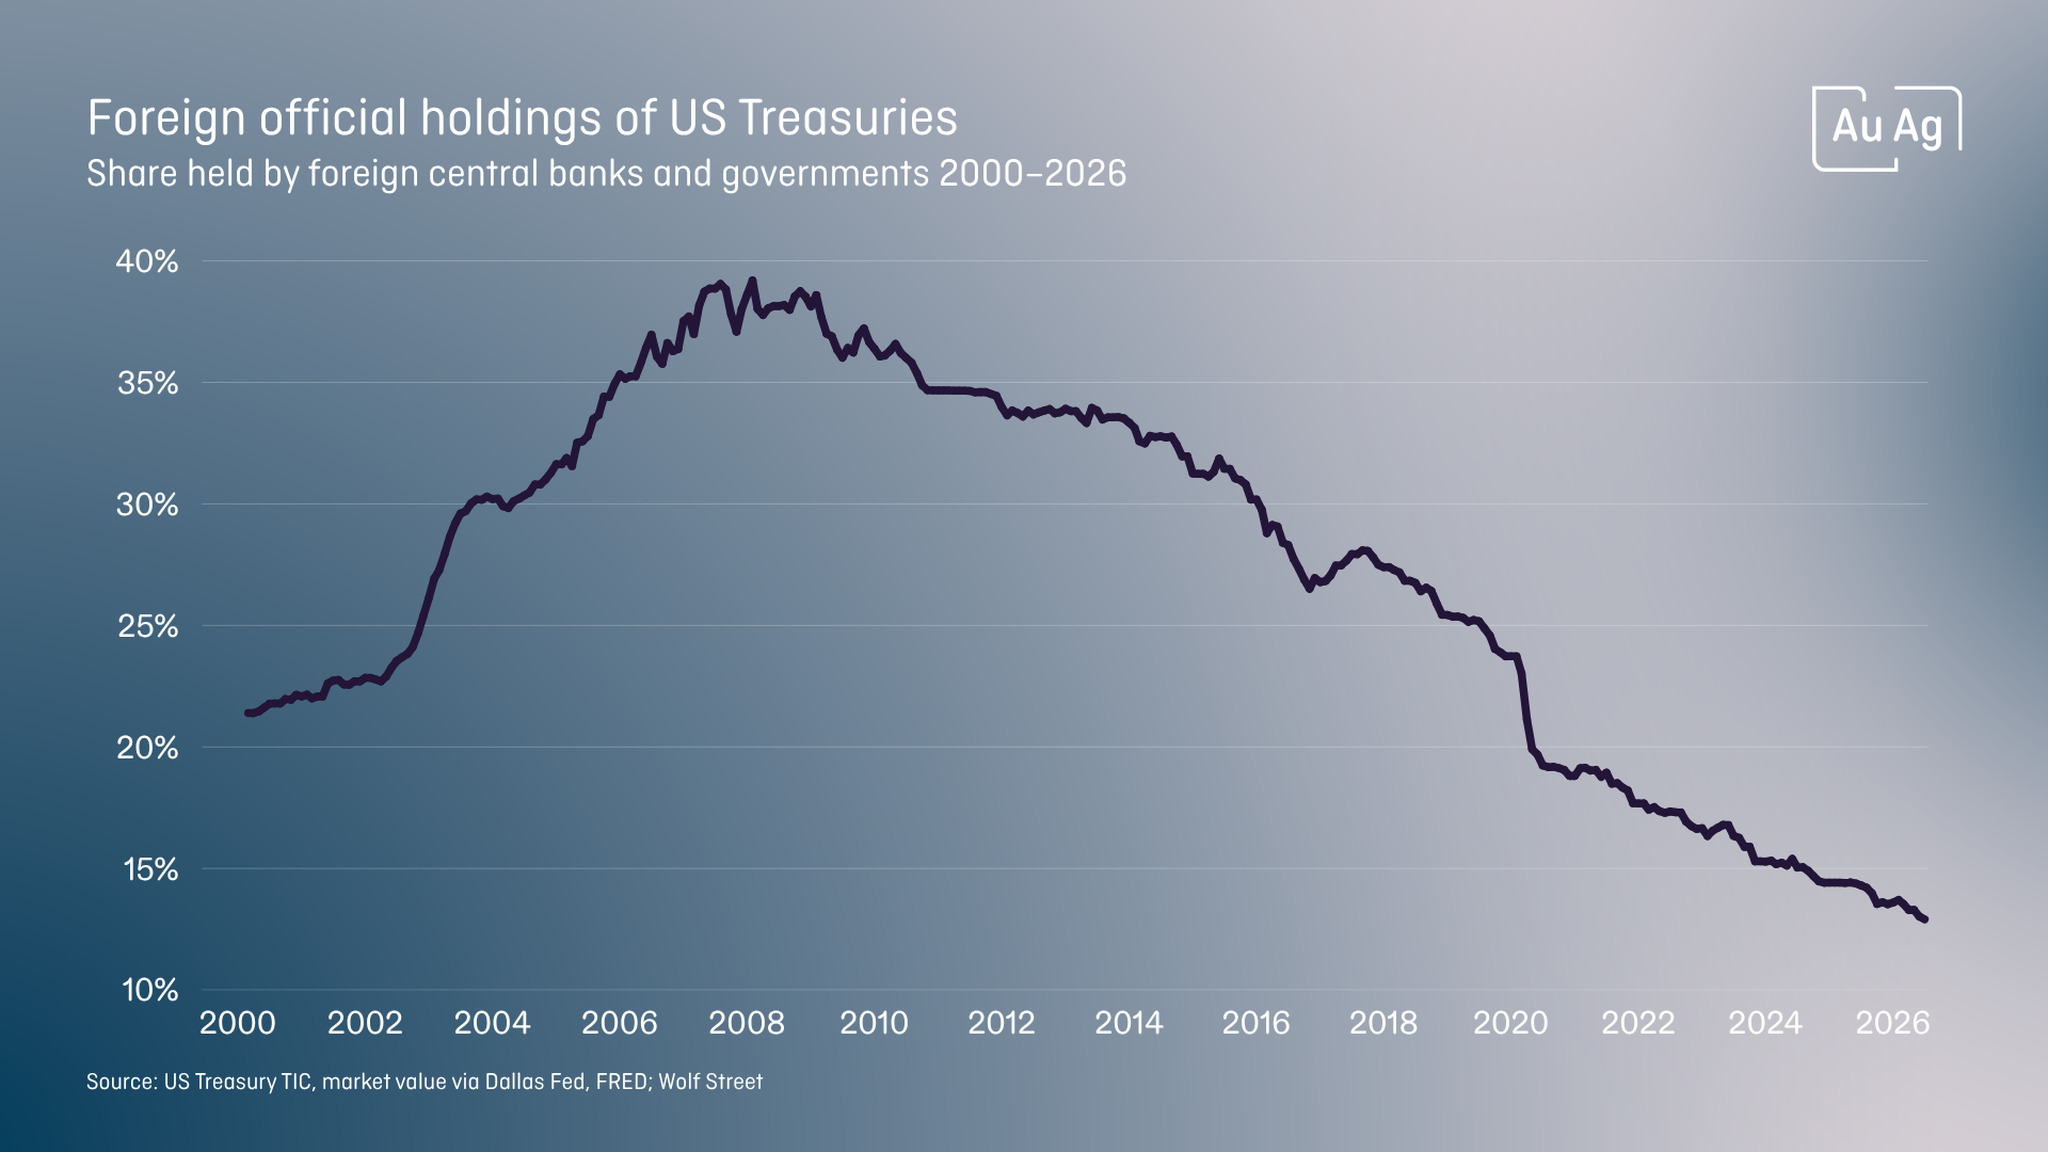
Varifrån skall pengarna komma och till vilket pris? Icke-amerikanska centralbanker fortsätter minska sina innehav av amerikanska statsskuldsväxlar. Senast ut även Norges oljefond. Hur ska det gå att finansiera USA:s statskuld på över 40 biljoner dollar och årliga underskott på 2 biljoner dollar? Vem annan än FED:s sedelpressar ska kunna lösa det? 

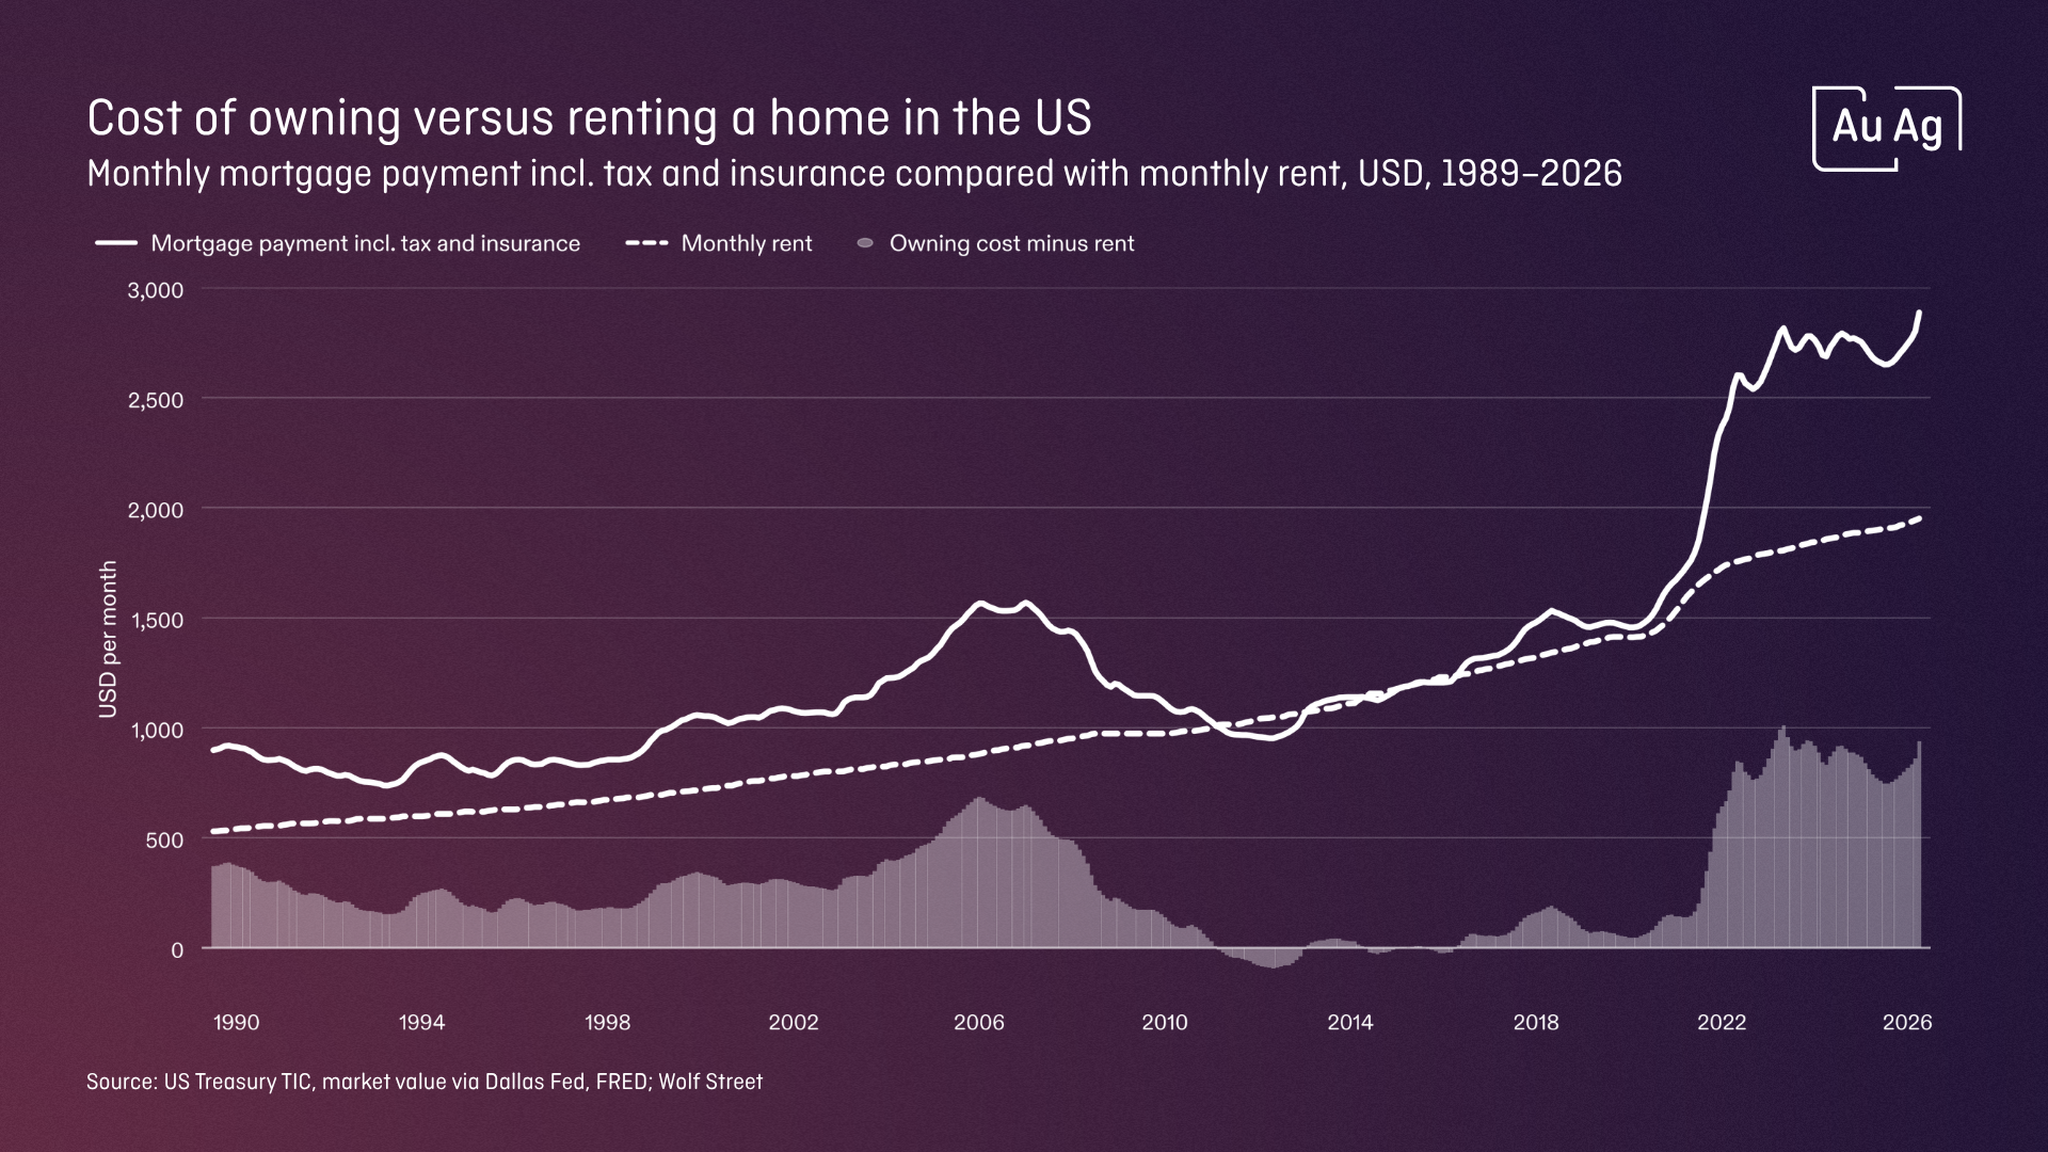
En annan dominobricka som inte är på radarn ännu är fastighetsmarknaden där relationen mellan att äga och hyra i USA har nått samma nivåer som vid fastighetsbubblan. Vi noterar även att flera mindre banker i USA och Kina har fått problem och fått stänga ner då de haft svårigheter att hantera effekterna de högre räntorna haft på deras verksamhet. 

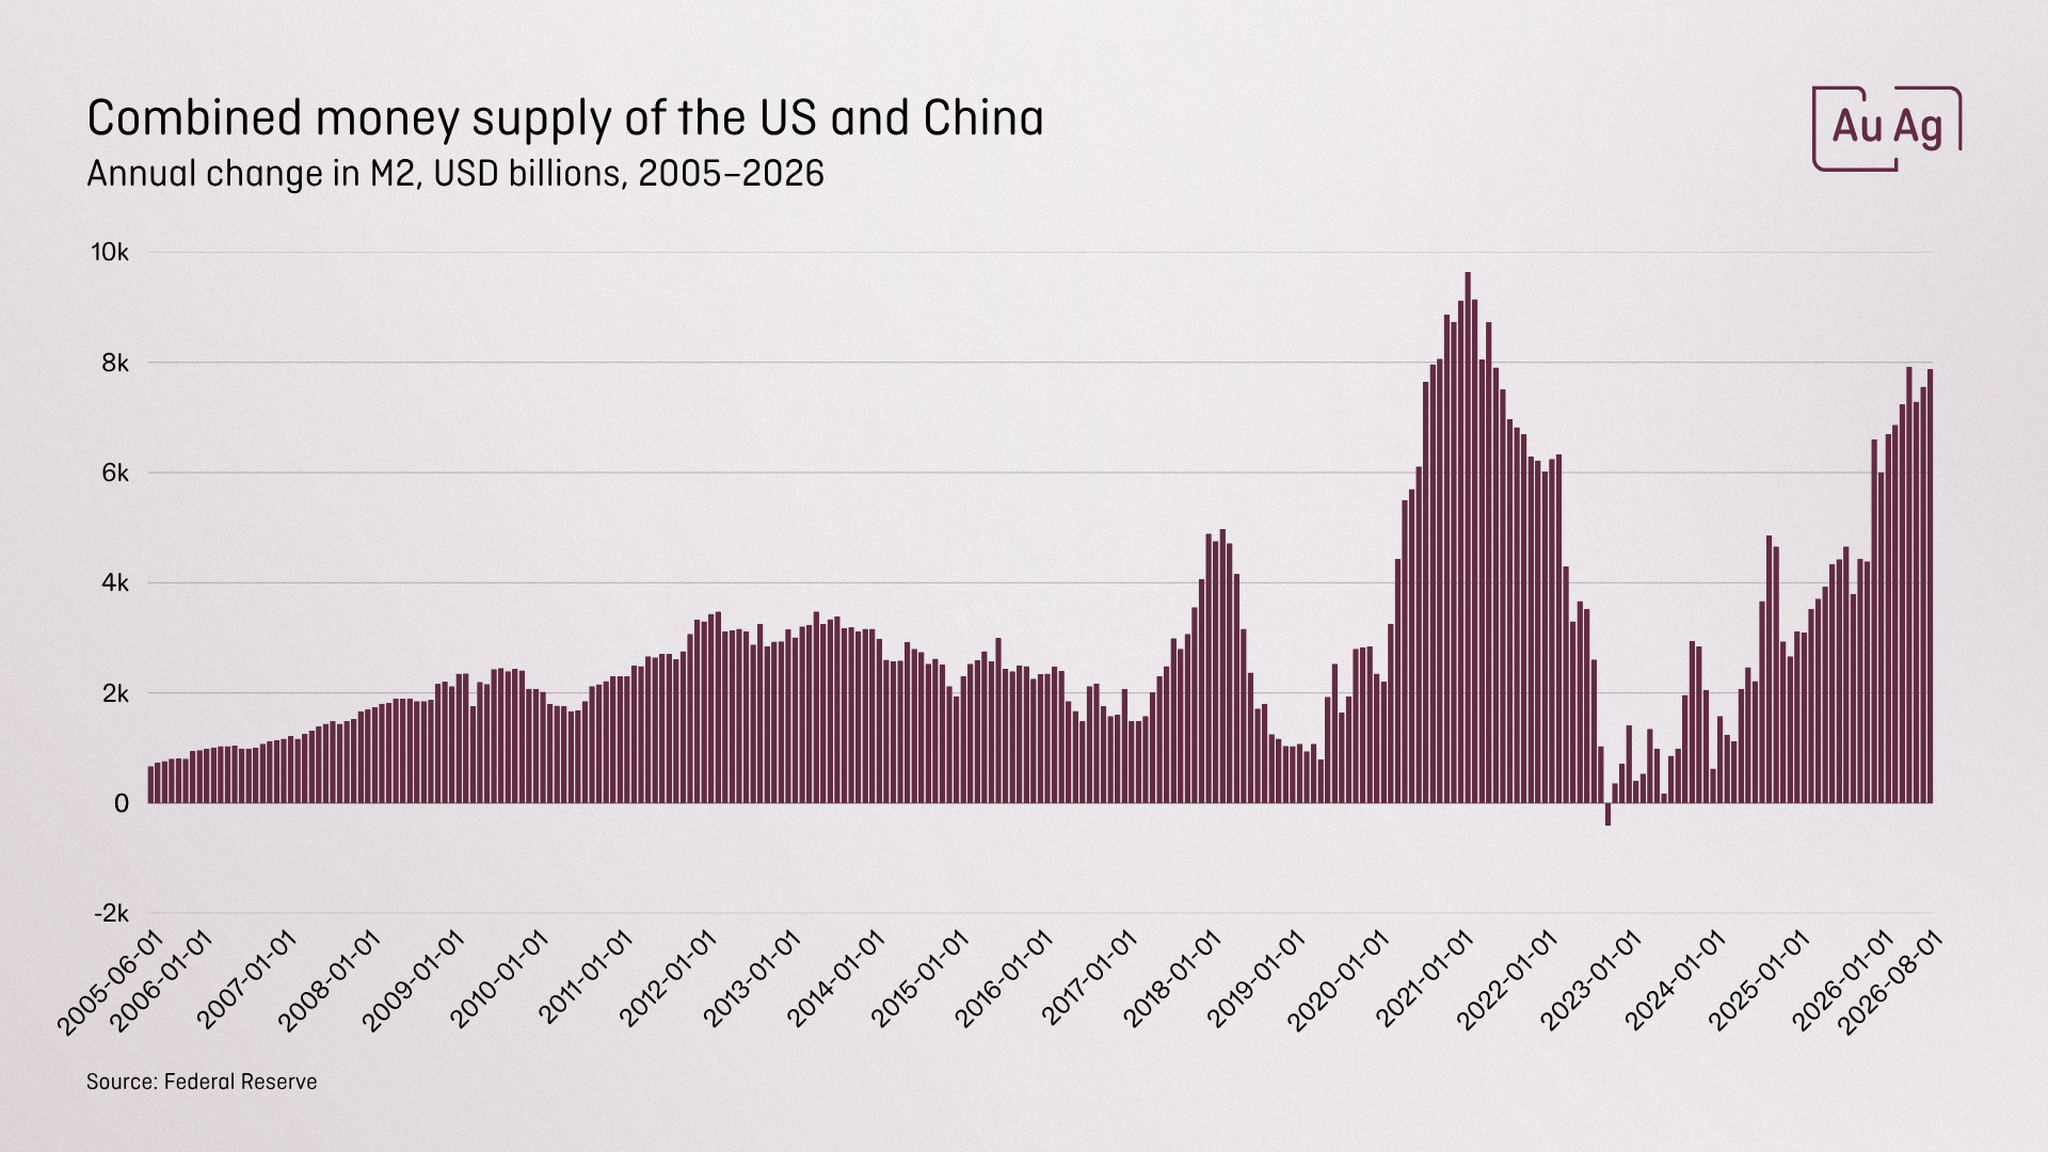
Den årliga ökningstakten av penningmängden är nu på väg att bli större än vid Covid-stimulanserna. Detta är ett tecken på att man kommer offra sina valutor för att rädda obligationsmarknaden och undvika att de första dominobrickorna som faller drar med sig allt. 

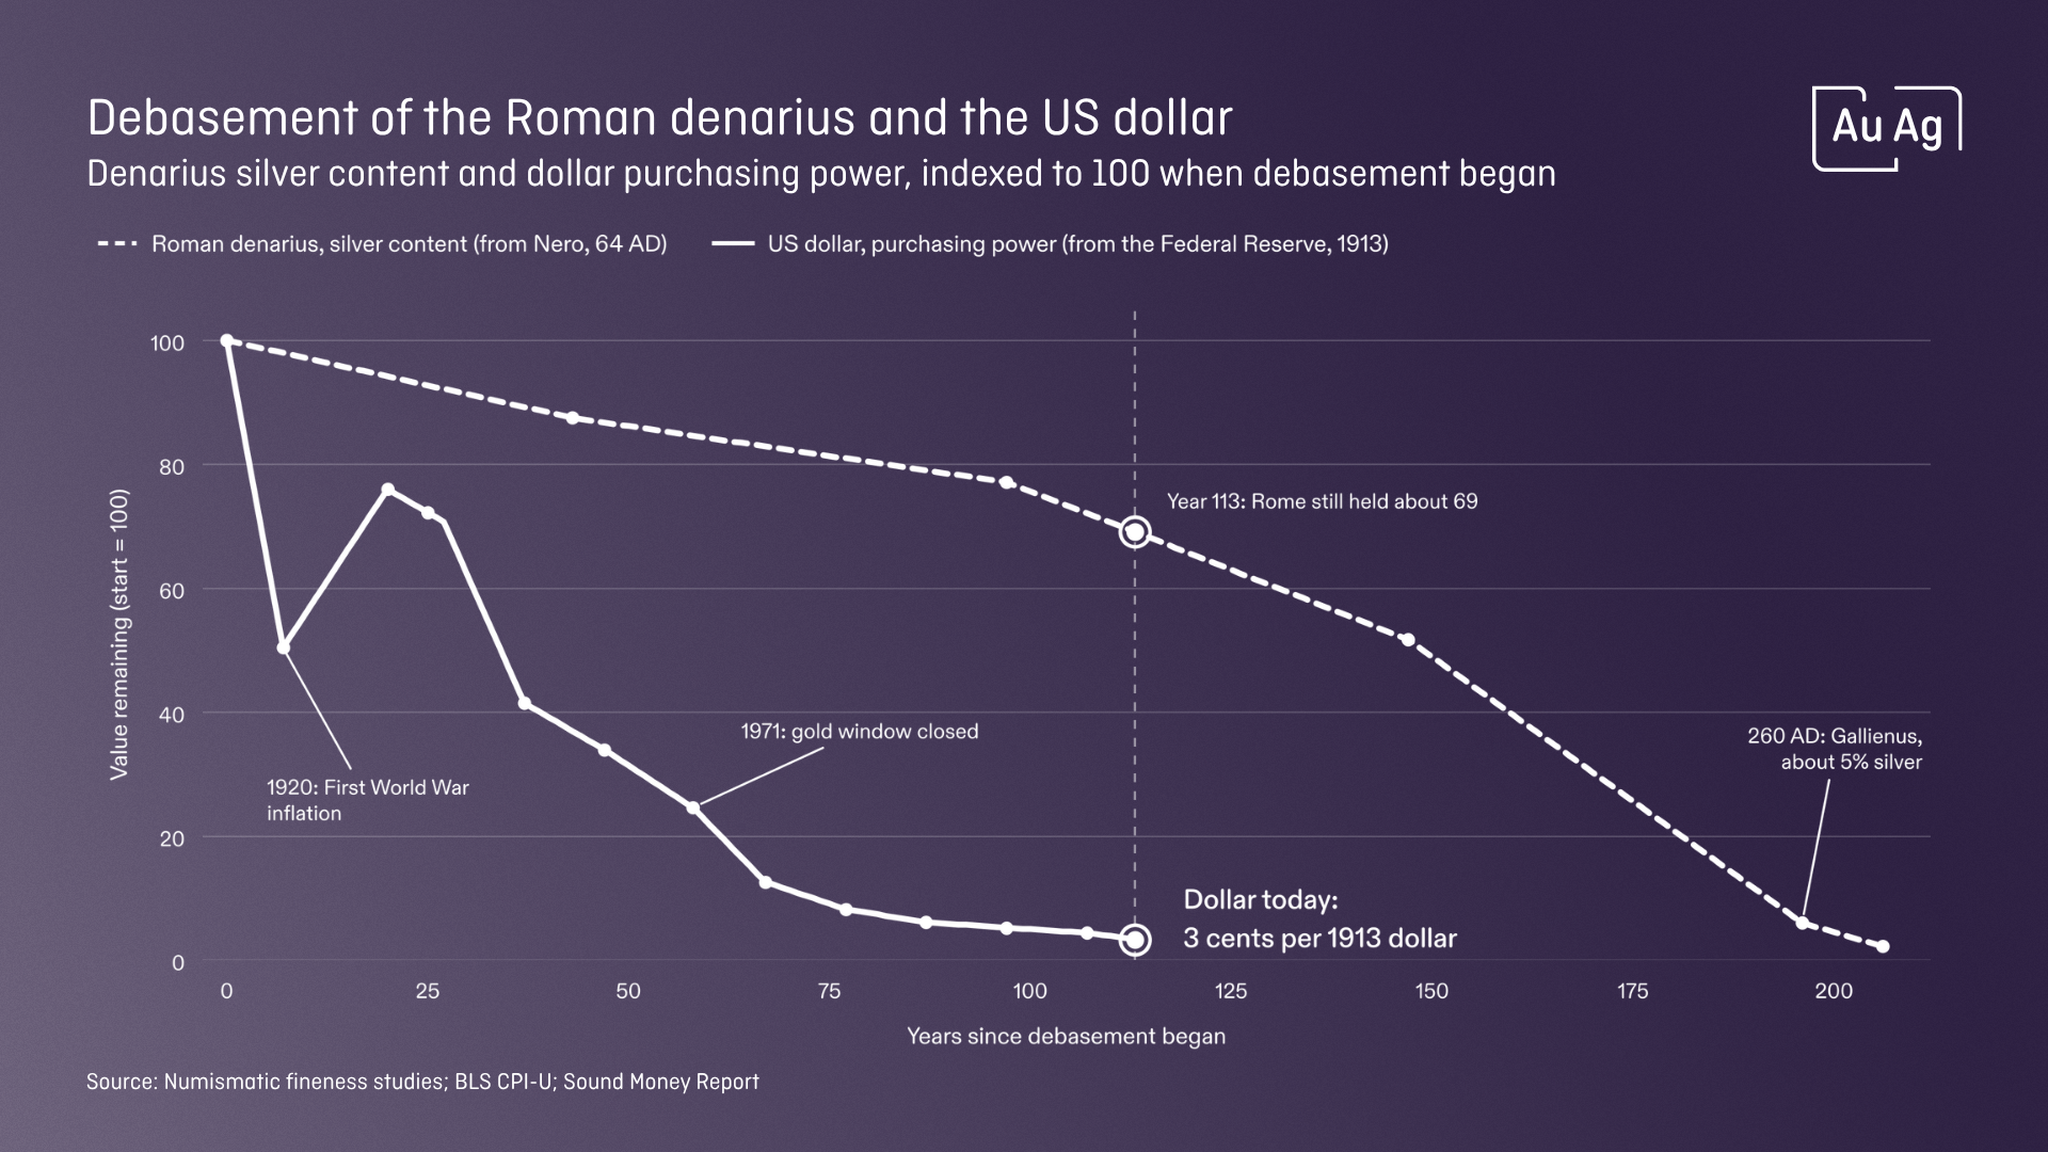
Att offra valutan är inget nytt – det har gjorts under alla stora imperier och dynastier. Exempelvis blandade Romarriket in koppar i silvermynten tills de bara innehöll några få procent silver. Yuandynastin i Kina tryckte papperspengar tills de tappade allt värde, och Henrik VIII sänkte silverhalten i Englands mynt till en tredjedel för att betala sina krig. Då krävdes det att man smälte om mynt eller tryckte sedlar. I Rom tog det ett par hundra år. Idag skapas nya pengar med ett knapptryck. Det är inte bara teknisk utveckling som går snabbare nuförtiden. 

Vi fortsätter att se ”financial repression” där man har en högre inflation än räntan, även om höjd, och således en negativ realränta. Samtidigt som man gör allt man kan för att det ska se ut som att man har kontroll på inflationen och att realräntan är positiv. USA kommer offra valutan för att rädda obligationsmarknaden. Som före detta FED chefen Alan Greenspan sa: "The US can pay any debt it has, because we can always print money to do that."    

Gå nu in på vår Eventkalender där man kan se var i världen vi står på scen. Försök verkligen komma till Nordic Funds & Mines där ni har chans att träffa alla oss på AuAg. Gratis inträde. 

Vill du resa längre så kan vi ses i London också! 29-30 november, med Eric på scen 2 ggr på måndagen! 

Riskinformation

Detta material utgör marknadsföring. Informationen utgör inte investeringsrådgivning eller en personlig rekommendation. Investeringsbeslut bör fattas utifrån fondens informationsbroschyr och faktablad samt egna överväganden. Investeringar innebär en risk. Historisk avkastning är ingen garanti för framtida avkastning. De pengar som placeras i fonden kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet. Innan investeringsbeslut fattas bör du ta del av fondens informationsbroschyr och faktablad.