Past performance is not a guarantee of future returns. The money invested in the fund may both increase and decrease in value, and it is not certain that you will recover the entire amount invested.

Read more here.
Floating dollar bills over a tunnel of binary code, symbolizing digital money and online financial transactions.

November månedsbrev | "Artificial money"

Elements er AuAgs månedlige brev med makroøkonomiske observasjoner fra den foregående måneden. Vi fokuserer på hendelser som påvirker investeringsmiljøet for gul, sølv og andre edelmetaller. Disse observasjonene presenteres med bilder og diagrammer på en effektiv og kortfattet måte.

Au og Ag i forrige måned
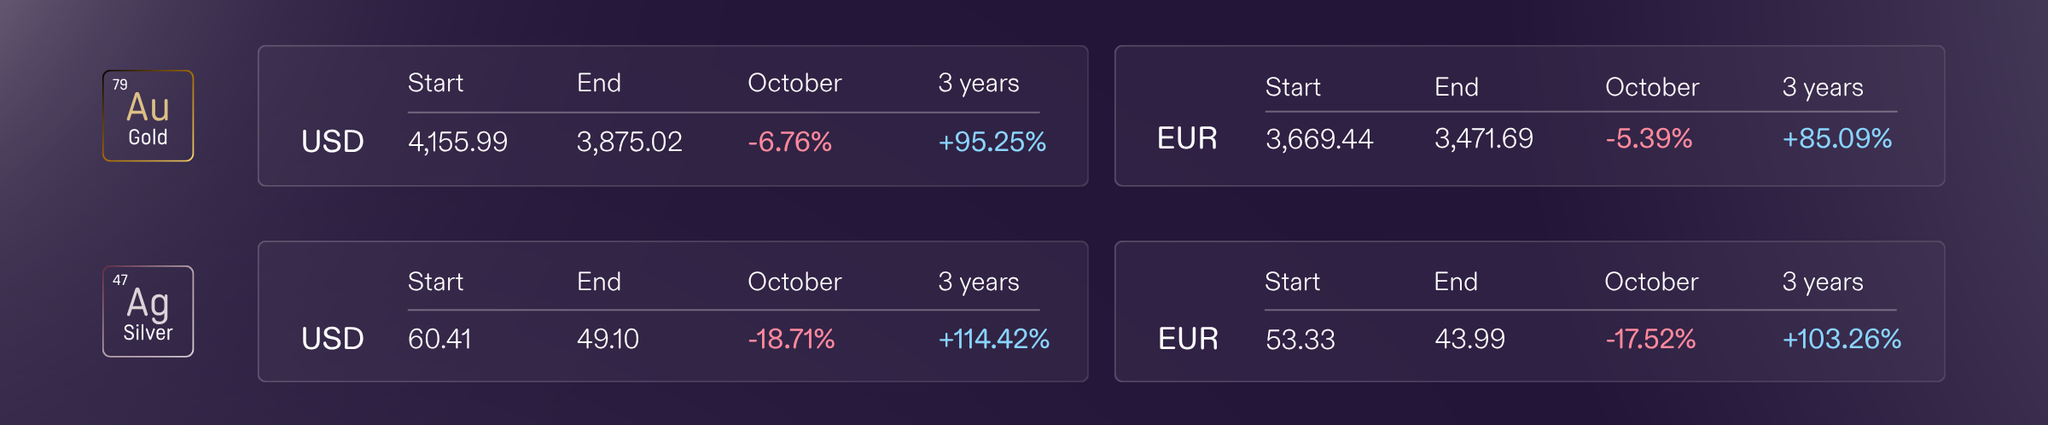
Gull og sølv falt kraftig i løpet av de siste ti dagene av oktober, noe som ga gull en av sine tøffeste måneder i moderne tid. Vedvarende forventninger om renteøkninger har skapt en situasjon der markedet tolker dem som dårlige nyheter for gull, selv om gull har steget gjennom alle nylige rentehevingssykluser. Mantraet sitter dypt, og posisjoneringen har gjort bevegelsen til en selvoppfyllende profeti. Vi merker også at dollaren igjen er kraftig overkjøpt.
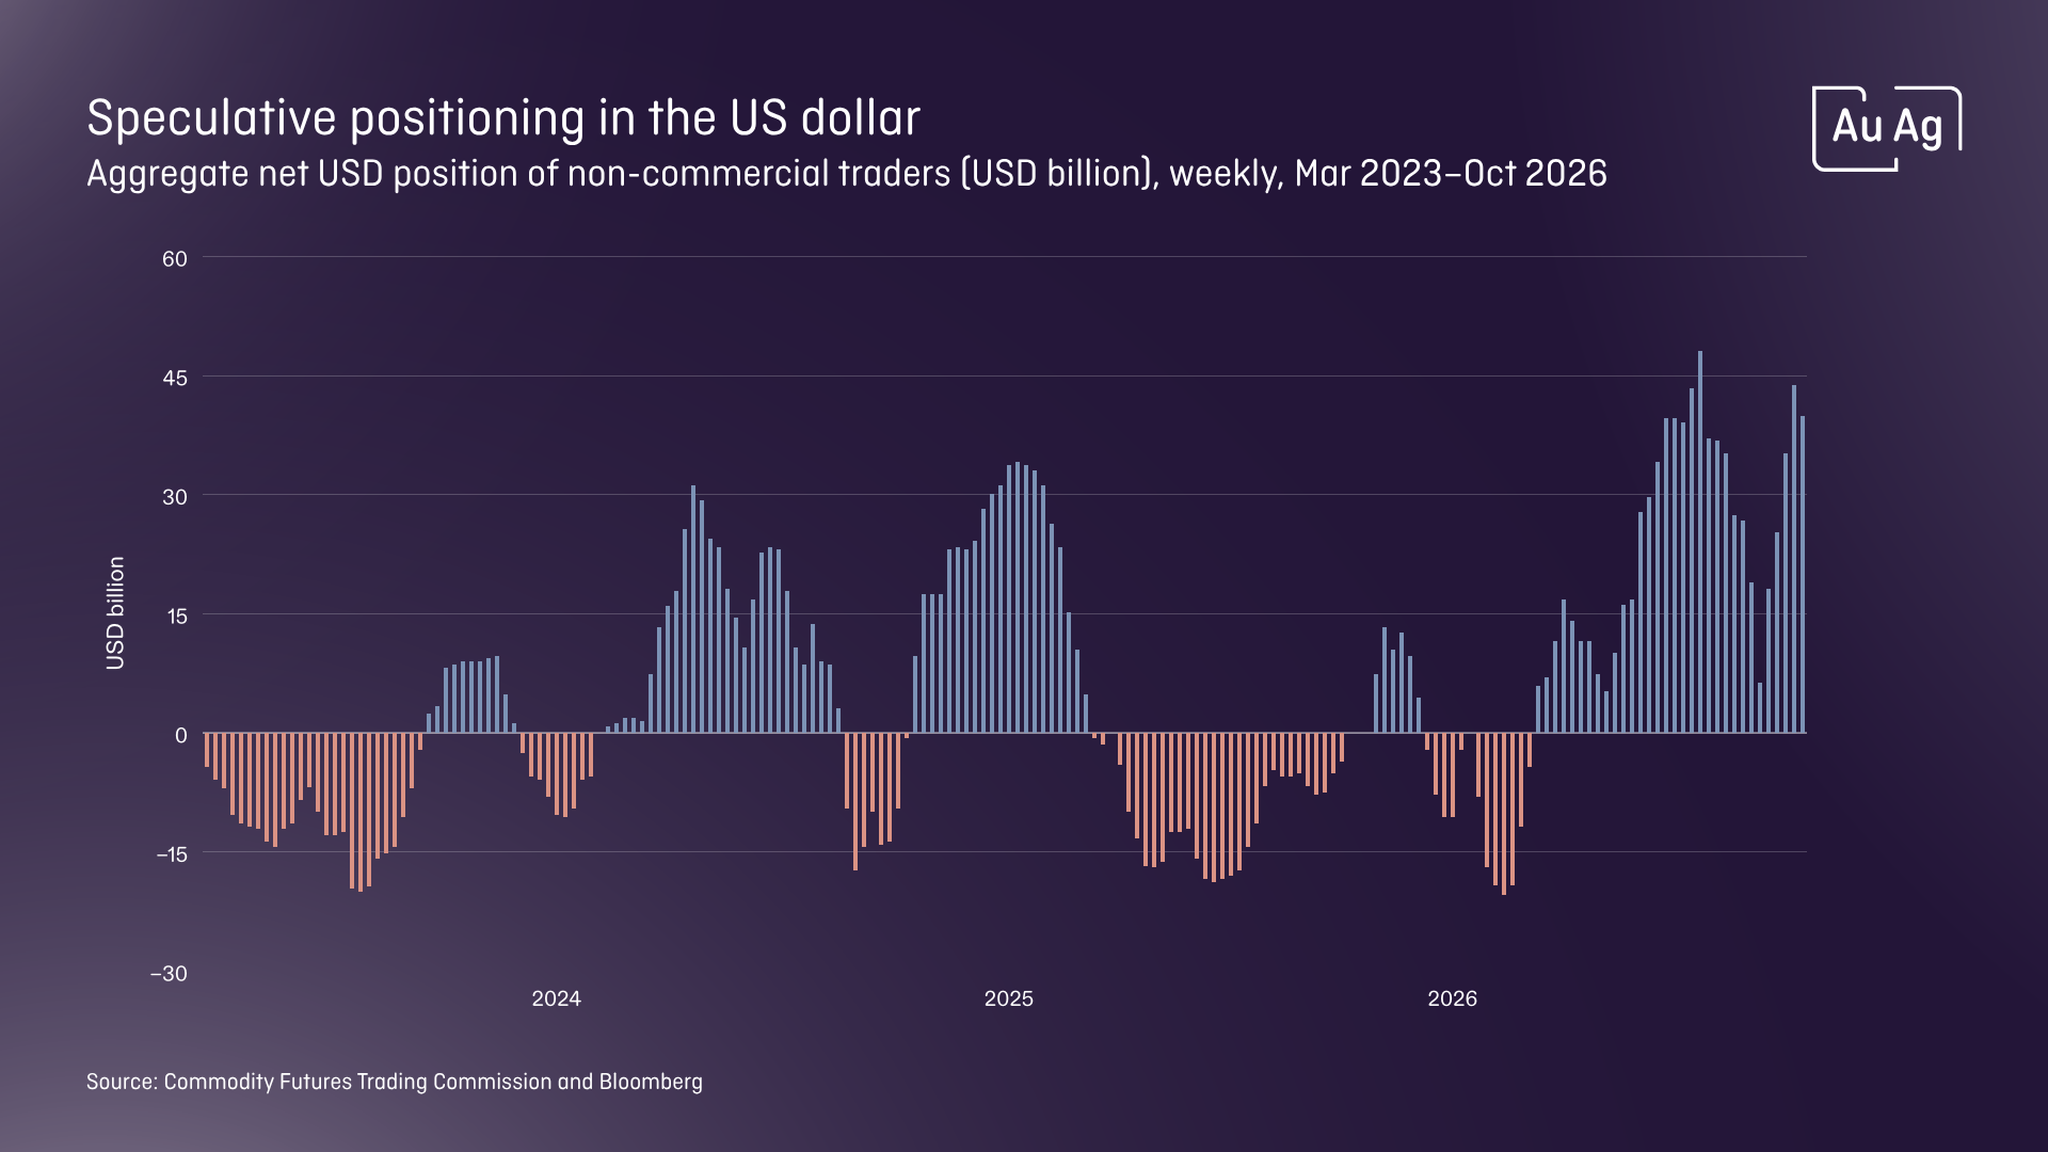
Bar chart of weekly speculative net USD positions, showing swings from negative in 2023–25 to strong positive levels by late 2026.

Naturligvis vil aktører som Bear Stearns tidligere, JPMorgan og nå Jane Street bruke COMEX i sin virksomhet.Men nå som de kommersielle aktørenes netto short-posisjon (de lyse søylene under null i diagrammet nedenfor) har krympet – særlig hvis man ser nærmere på hvordan de ulike kategoriene av tradere er posisjonert – ser det ut til at denne runden er over og at markedet er klart for en oppgang.
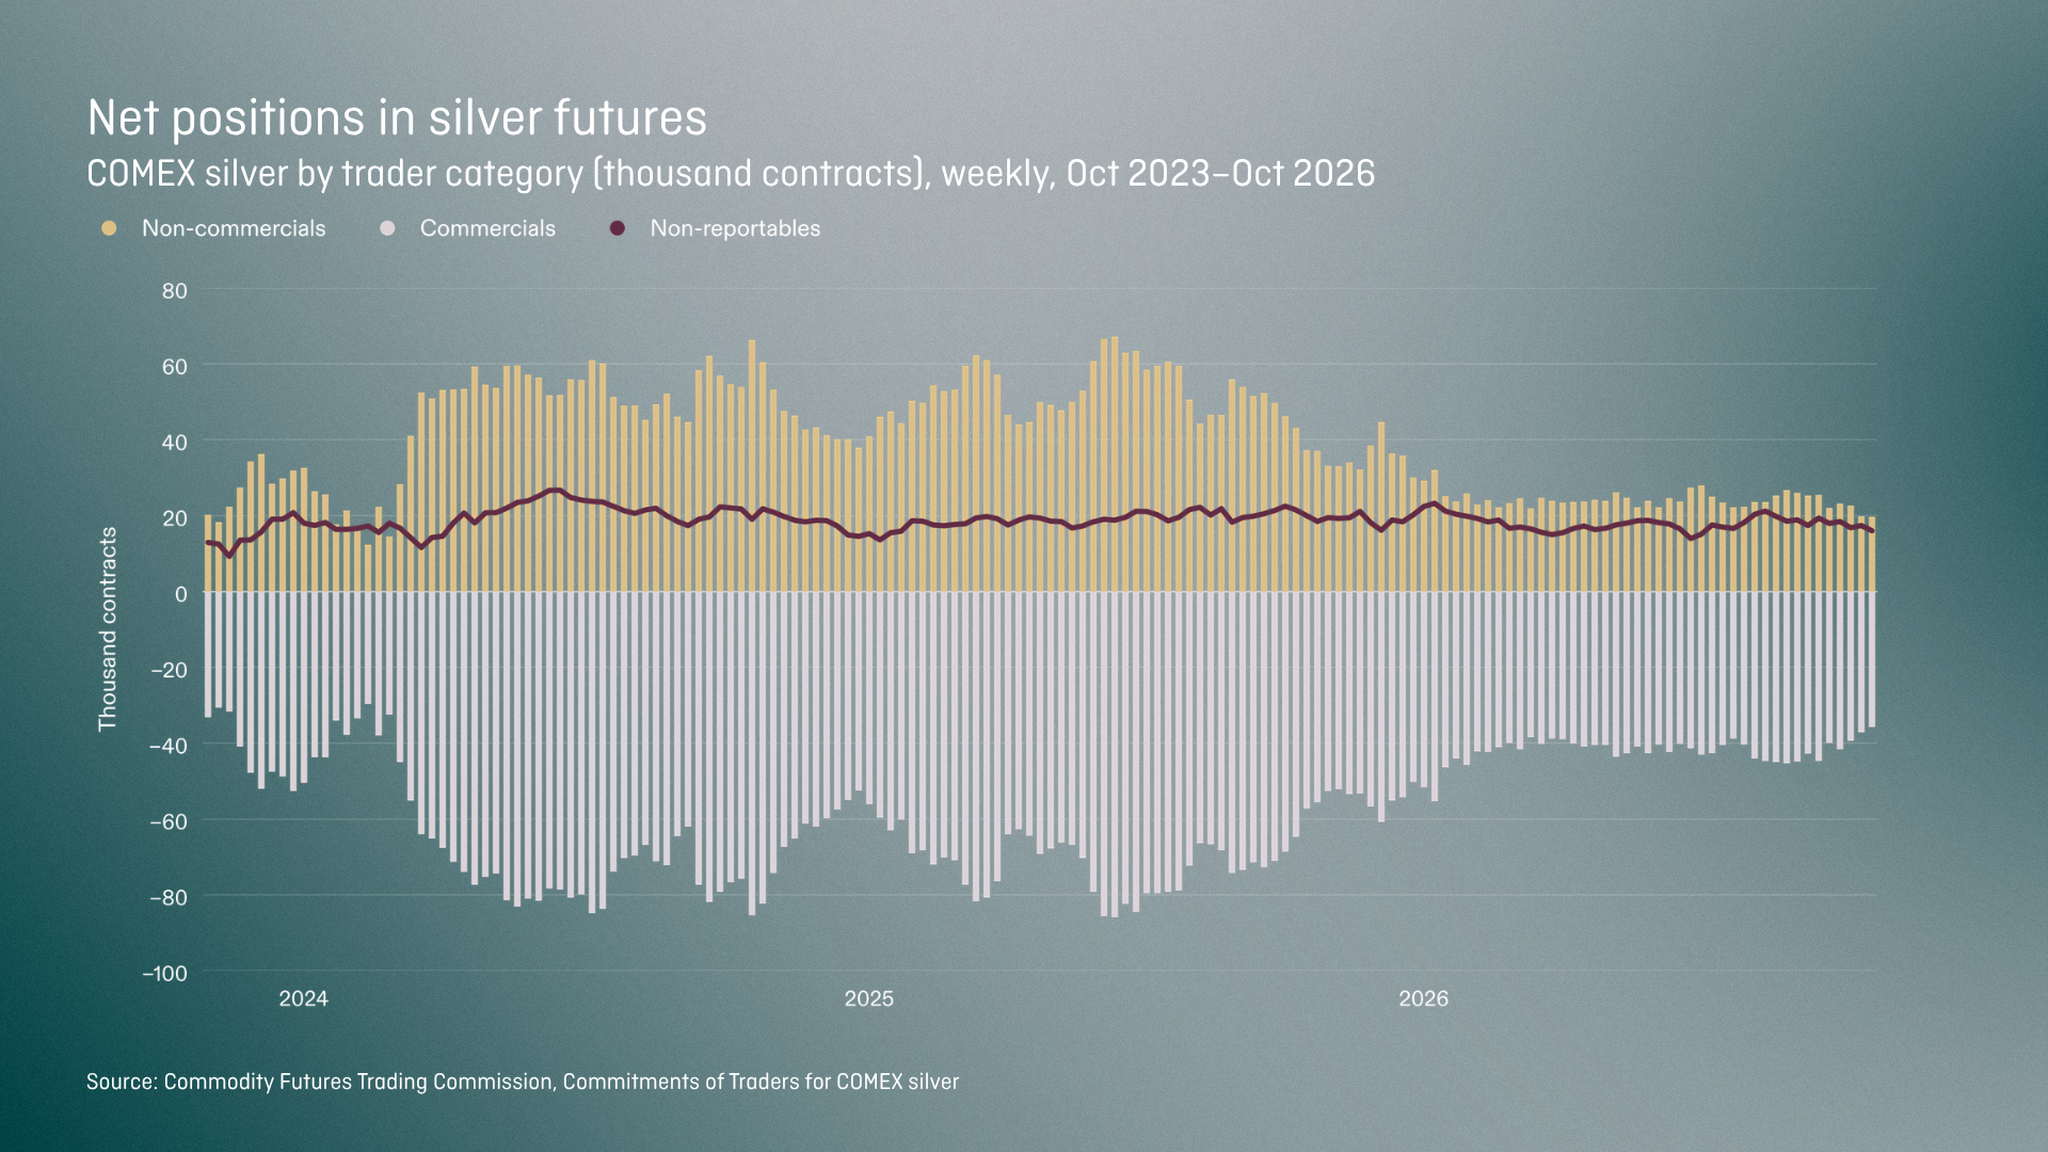
Chart of COMEX silver futures net positions by trader type, showing rising non-commercial longs and deepening commercial shorts from 2023–2026.

Månedsfallet i gullprisen er bemerkelsesverdig. Vi ser også rekordstore gulleksporter fra USA, som diagrammet nedenfor viser. Blant annet er det tegn på at land har ønsket å hente hjem gullreservene sine fra USA. I stedet for å frakte gullet har de solgt det raskt og deretter kjøpt det tilbake sakte hjemme til lavere priser. På den måten har de både kunnet flytte gullet sitt og tjene på transaksjonen.

Vi spekulerer også i at gull som kom under amerikansk kontroll etter krigene i Irak, Libya, Ukraina og nå, fremfor alt, Venezuela – ikke har gått inn i USAs egne reserver, men at deler av det har blitt solgt for å dekke noen av de enorme kostnadene ved disse krigene. Østen kjøper med åpne armer, og ingenting av dette endrer det lange spillet.
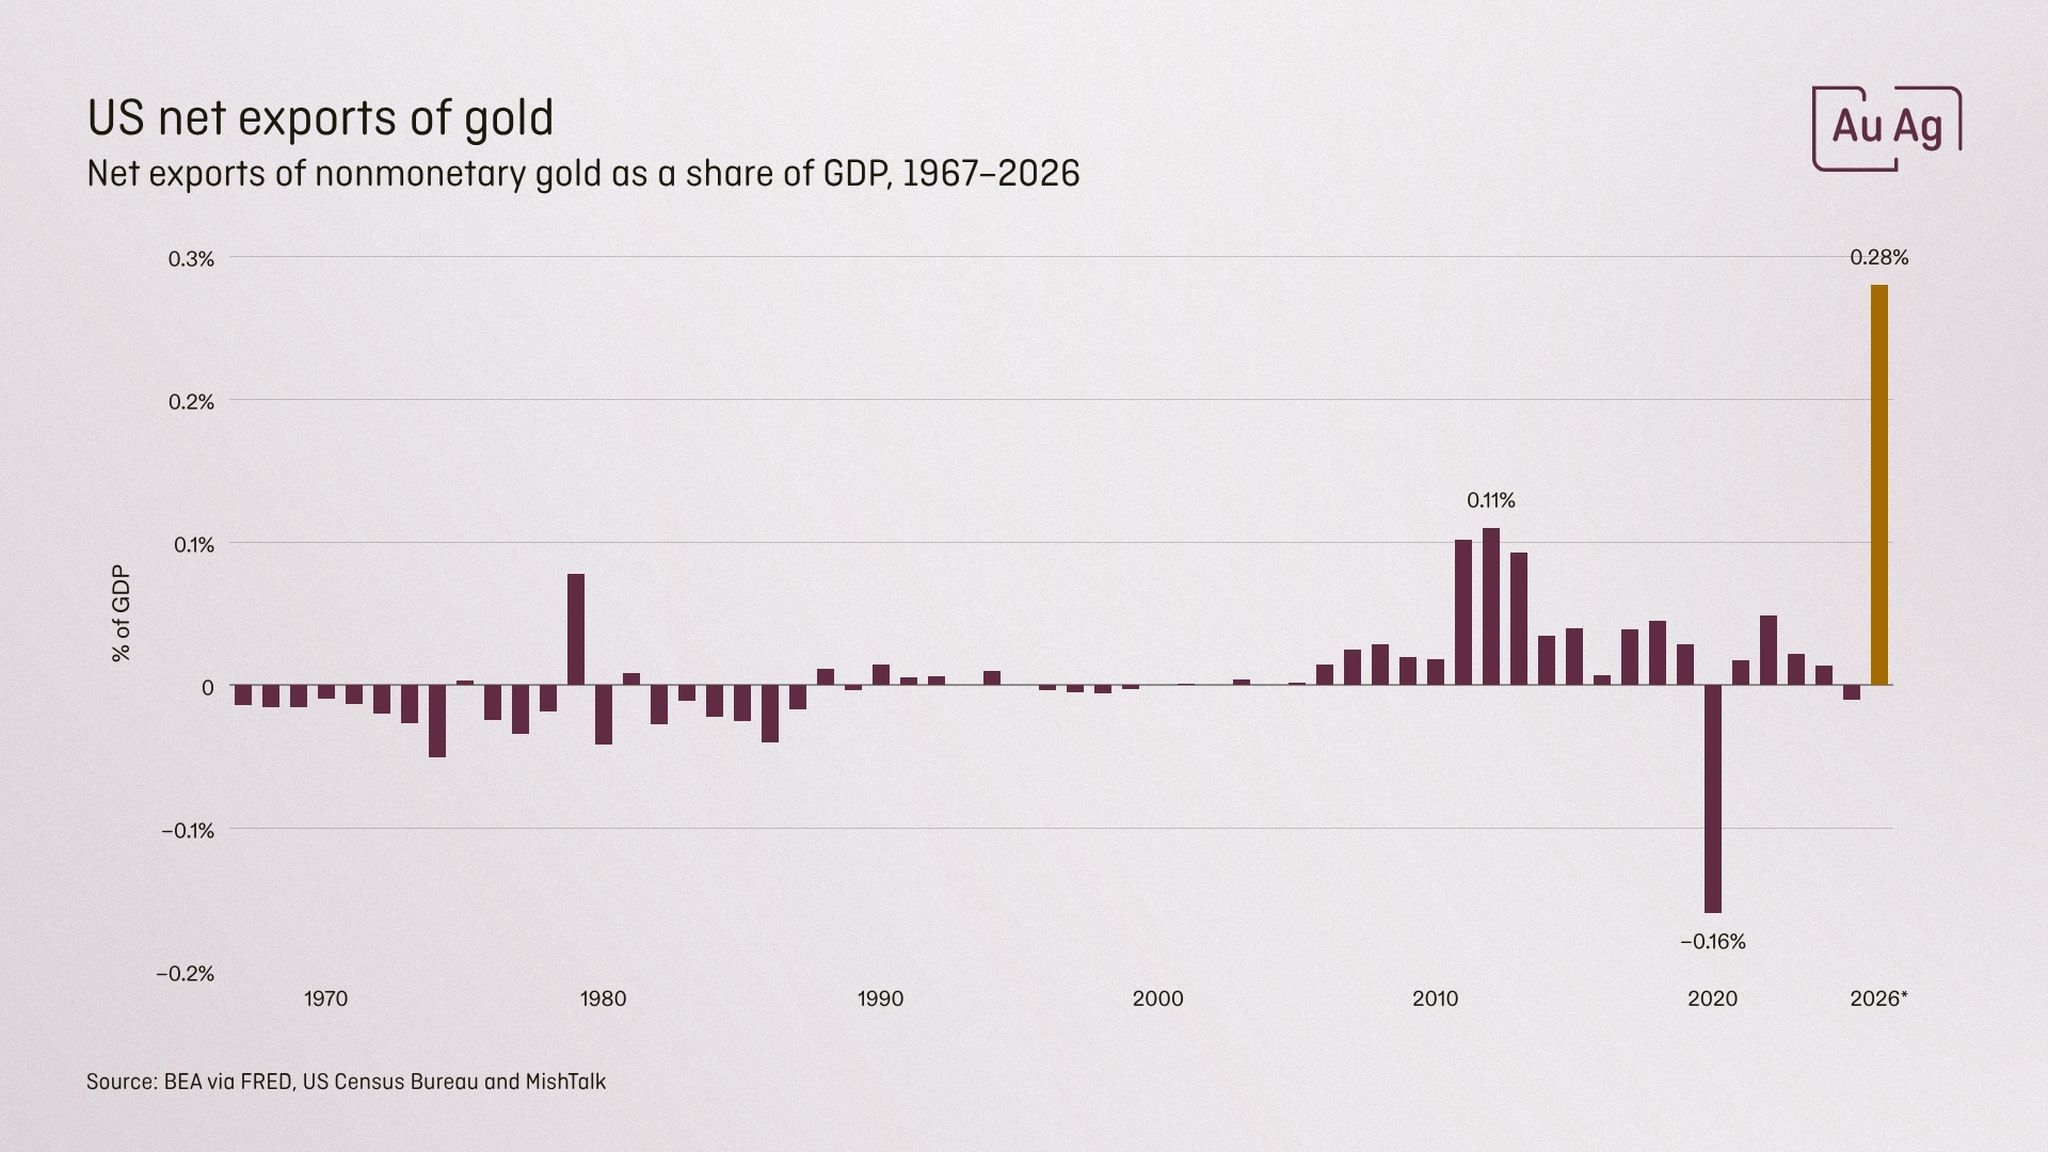
Bar chart of US net exports of nonmonetary gold as % of GDP from 1967–2026, showing small bars with a deep dip in 2020 and a big spike in 2026.

En faktor som driver gullprisen er sentralbankenes kjøp, og i løpet av det siste kvartalet har sentralbankene kjøpt gull i rekordstor mengde, som diagrammet nedenfor viser. Hos AuAg har vi lenge understreket viktigheten av å se på hva sentralbankene gjør, fremfor å ta det de sier for god fisk.
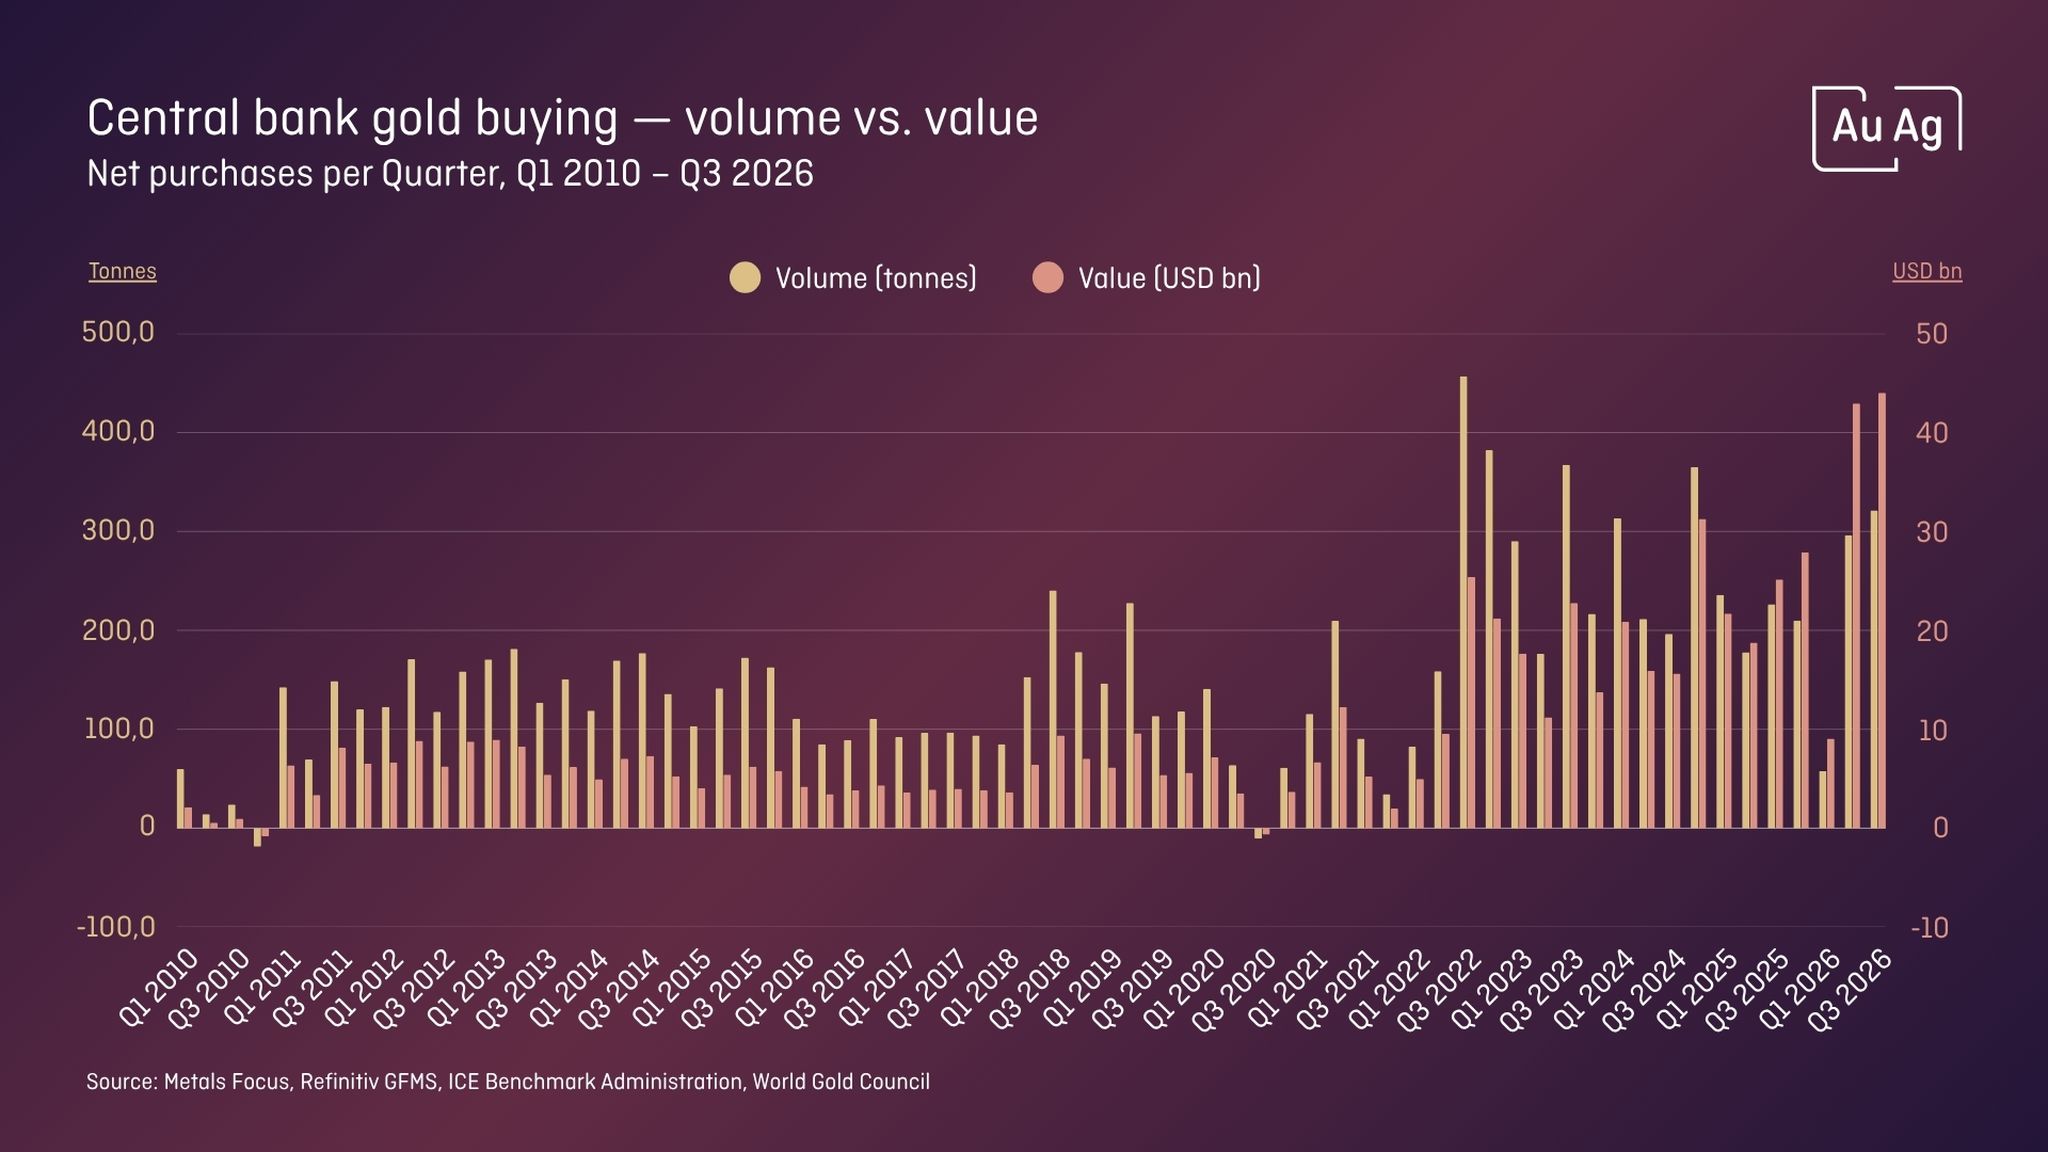
Bar chart of central bank gold buying per quarter 2010–2026, showing rising volume and value, with sharp peaks after 2020.

Noe som ville akselerere gullets fremtidige gevinster er om USA innså at dets beste alternativ (så lenge det holder mest gull) kanskje er å begynne å annonsere store gullkjøp. Dets store gullreserver ville få gjeldssituasjonen til å se bedre ut, og vi ville se en gullpris som raskt kunne gå 2, 3, 4 eller 5x.

Når det gjelder de kraftige svingningene, vil vi se mange topper de neste 5, 10 og 20 årene. Vi har sett sølv stige til 120 og deretter falle tilbake til 50. Fremover vil vi også se sølv på 300, etterfulgt av perioder der det bygger en base rundt 100. Slik vil reisen se ut – du kan enten ri den av, eller dra nytte av svingningene.

Metaller som sølv er volatile. De reagerer på momentum, spekulasjon, manipulasjon og på å ha vært kunstig undertrykt over lang tid. Men de reagerer også på fysiske industrielle mangler, som kan føre til gevinster som er både store og raske.

Historiske priskurver forteller deg svært lite og bekrefter kun bevegelsesmønstre etter hvert som de utspiller seg. Legg til det faktum at tidligere oppganger og korreksjoner knapt vil synes på priskurven når vi ser tilbake om noen år.

I kjernen har vi en etterspørsel etter verdens «beste» metall når det gjelder elektrisk og termisk ledningsevne. Et metall som også har tjent som verdensvaluta i lengre perioder enn noen fiatvaluta, eller kanskje til og med gull.

Kjernecaset er at dollaren har tapt 90 %, og deretter 90 % igjen, målt i gull. Den vil igjen tape 90 % og deretter 90 % på nytt – noe som gir mangedoblet avkastning. Legg til det vår høyteknologiske verden, som nettopp vil bygges på høyteknologiske metaller, som sølv. Kun små mengder går inn i hvert produkt, men de gir en helt avgjørende funksjon, noe som gjør etterspørselen prisuelastisk.
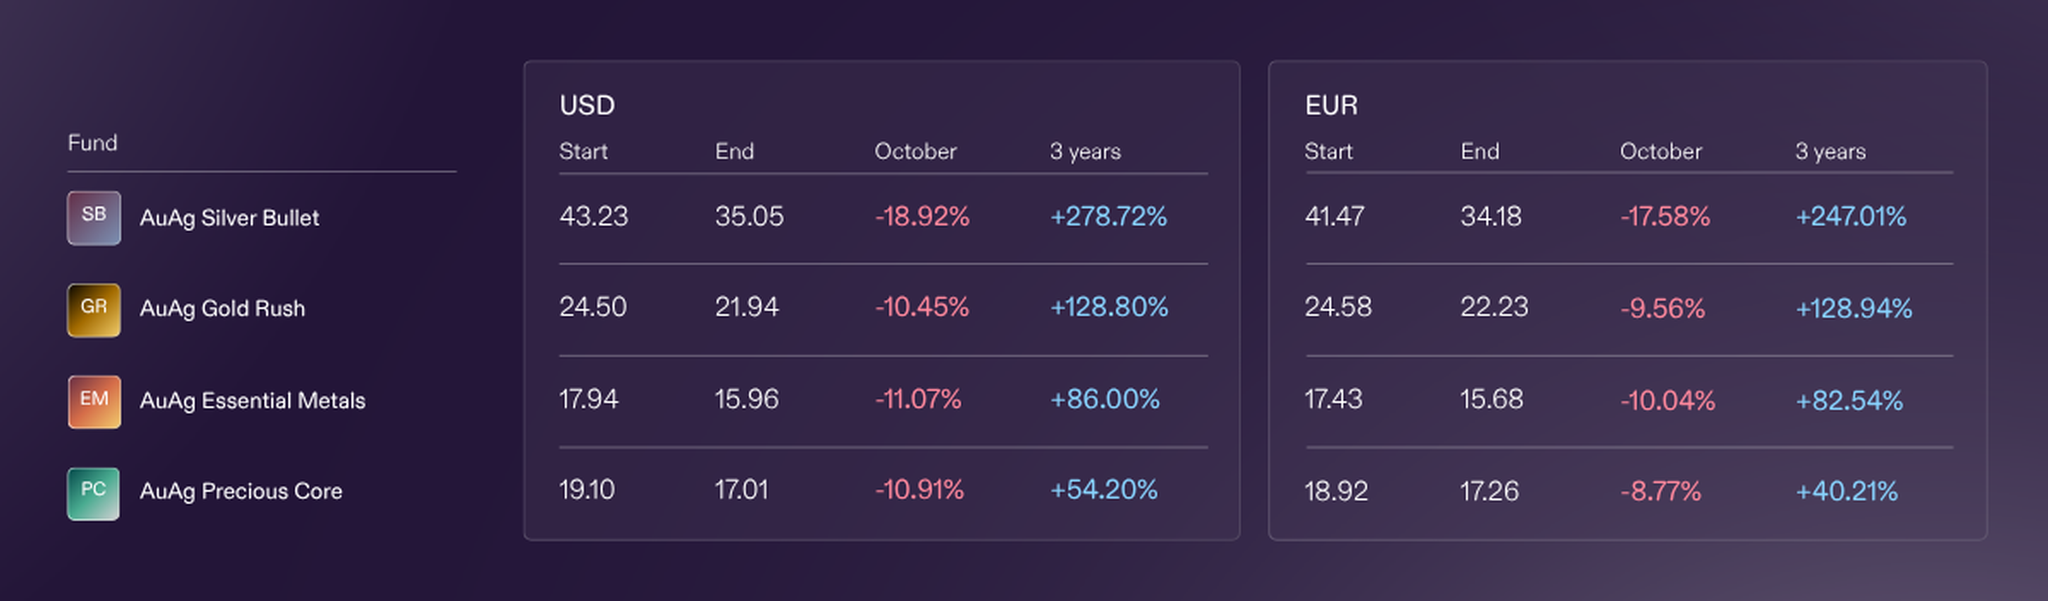
AuAg-fondene – høydepunkter 

Vi merker at selskapene overpresterte råvaren under fjorårets oppganger, og igjen i år i måneder som januar og august. Samtidig har selskapene ikke vist noen reell negativ giring på nedsiden i årets svakere måneder (og særlig ikke på dagene med store enkeltdagsfall).

At fondene overpresterte råvaren i fjor, med henholdsvis +104,3 % og +163,7 %, var kanskje ikke så overraskende. Men å overprestere den i løpet av de første ti månedene av dette året er et tegn på styrke.

AuAg Gold Rush YTD -4,3 %, gull YTD -6,1 % (EUR)

AuAg Silver Bullet YTD -12,7 %, sølv YTD -32,4 % (EUR)

Vi håper nå på fornyet styrke som gir noen flere «august-lignende» måneder, slik at vi kan avslutte 2026 på en sterk note også.

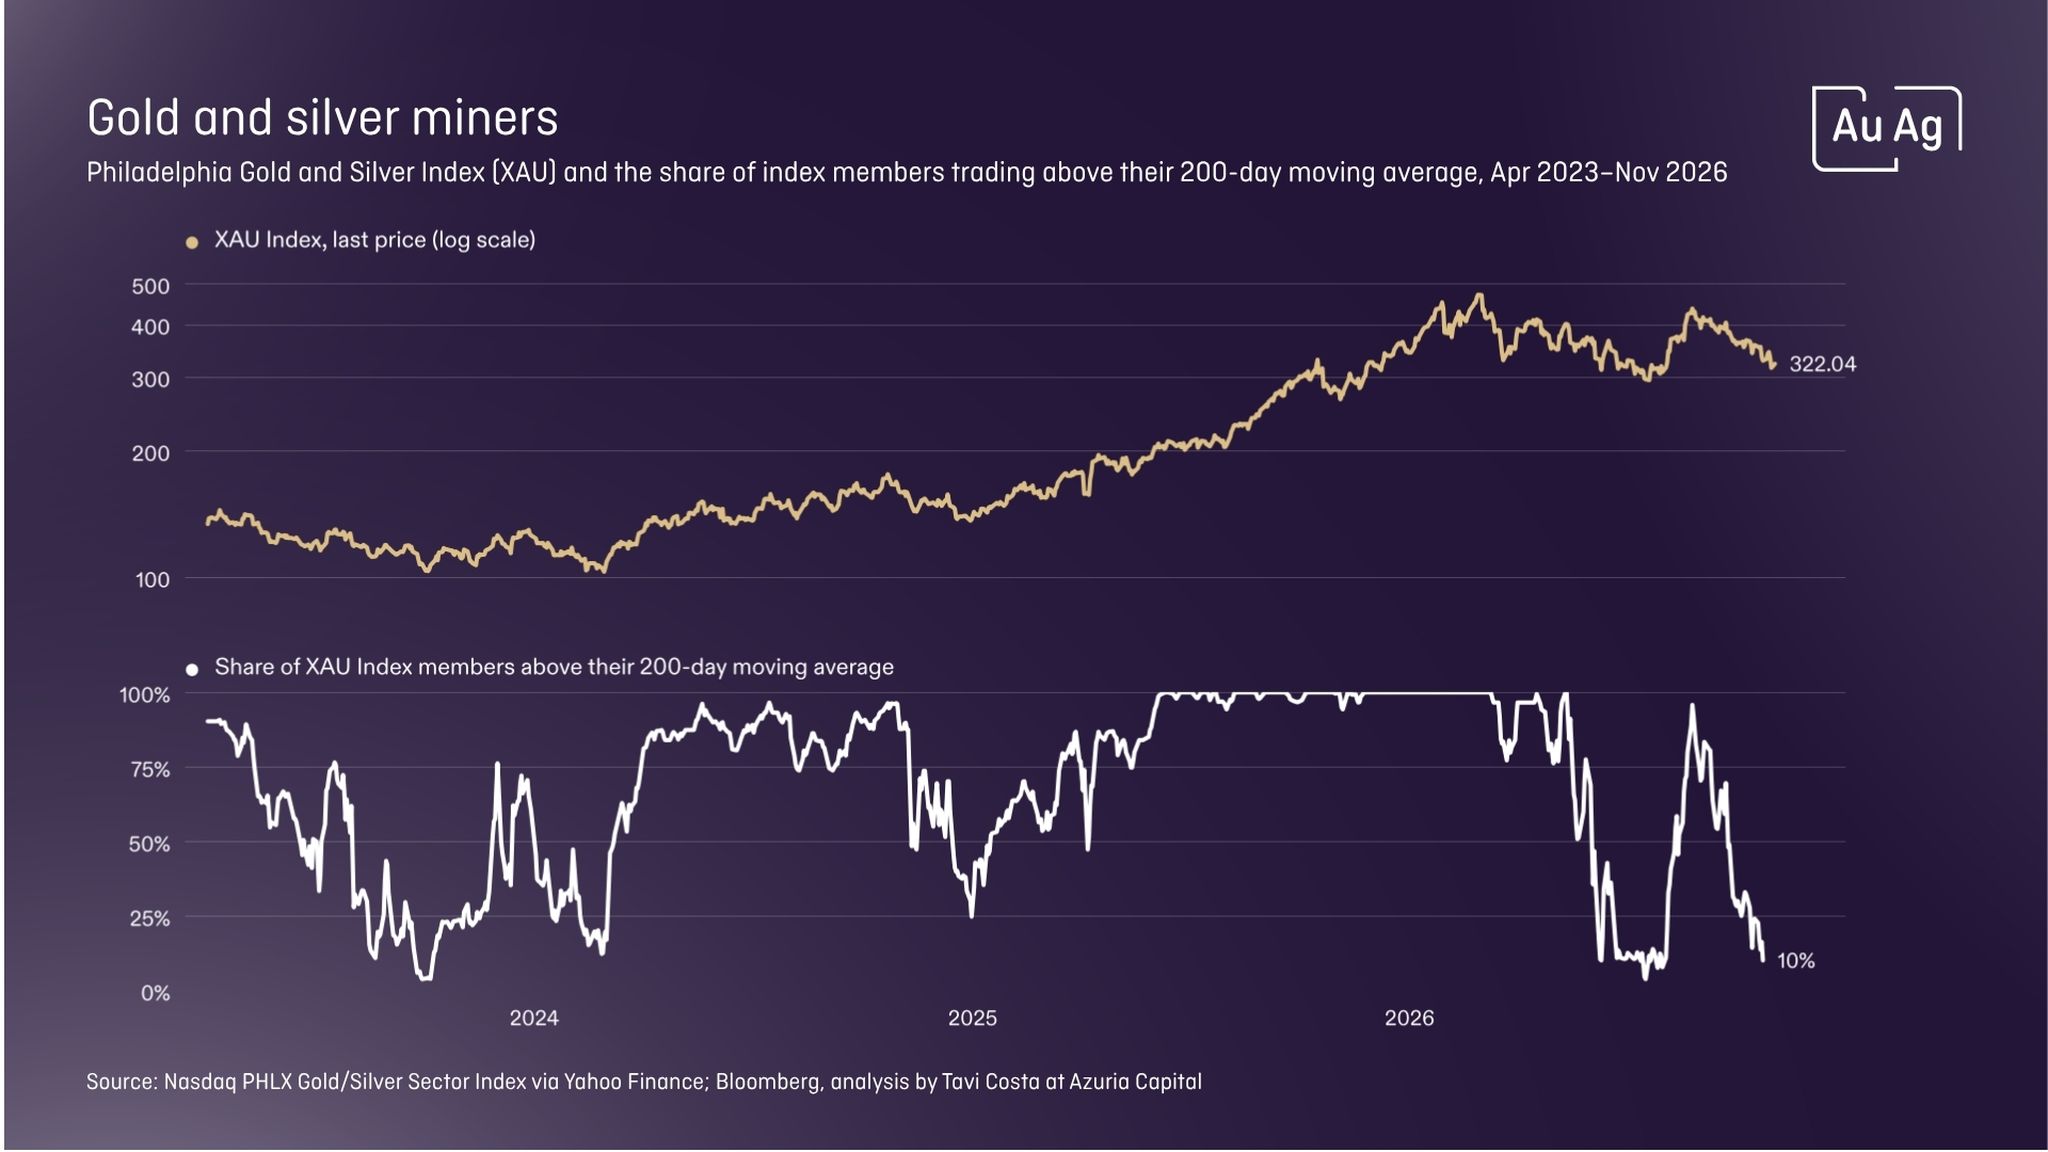
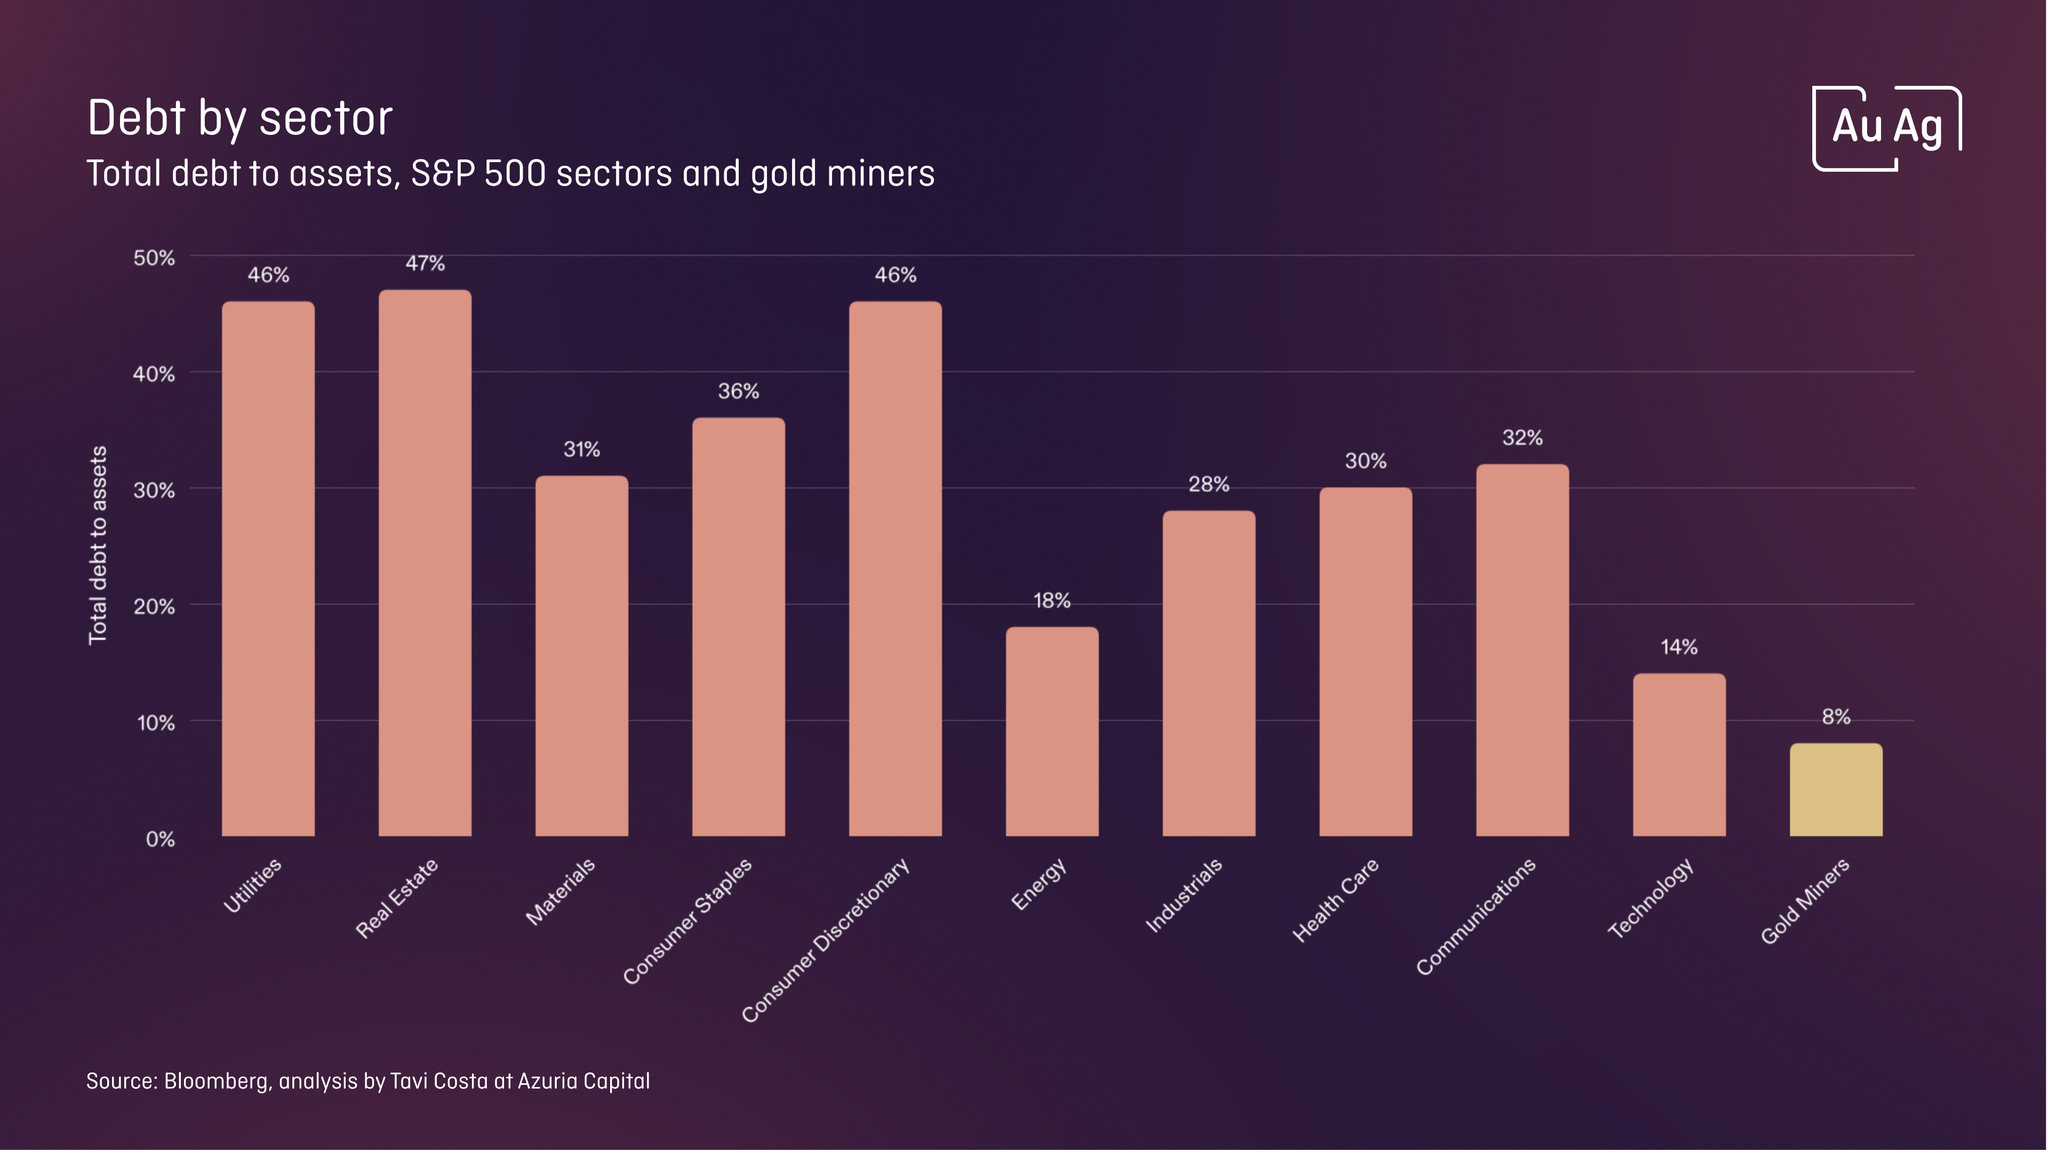
Når man ser på selskapene (deres inntjening, lave gjeld og tilbakekjøp) ser bildet gunstig ut for gruveselskapenes aksjekurser fremover.

Bar chart of total debt to assets: S&P 500 sectors up to 47% debt, while gold miners are lowest with 8% debt.

Den siste nedgangen har også åpnet et vindu for dem som ser etter muligheter. I lignende situasjoner de siste årene har korreksjoner som denne vist seg å være gunstige tidspunkter for å investere eller øke eksisterende posisjoner.

Chart of XAU gold and silver miners index rising 2023–2026 while share above 200-day average plunges to about 10% by late 2026.

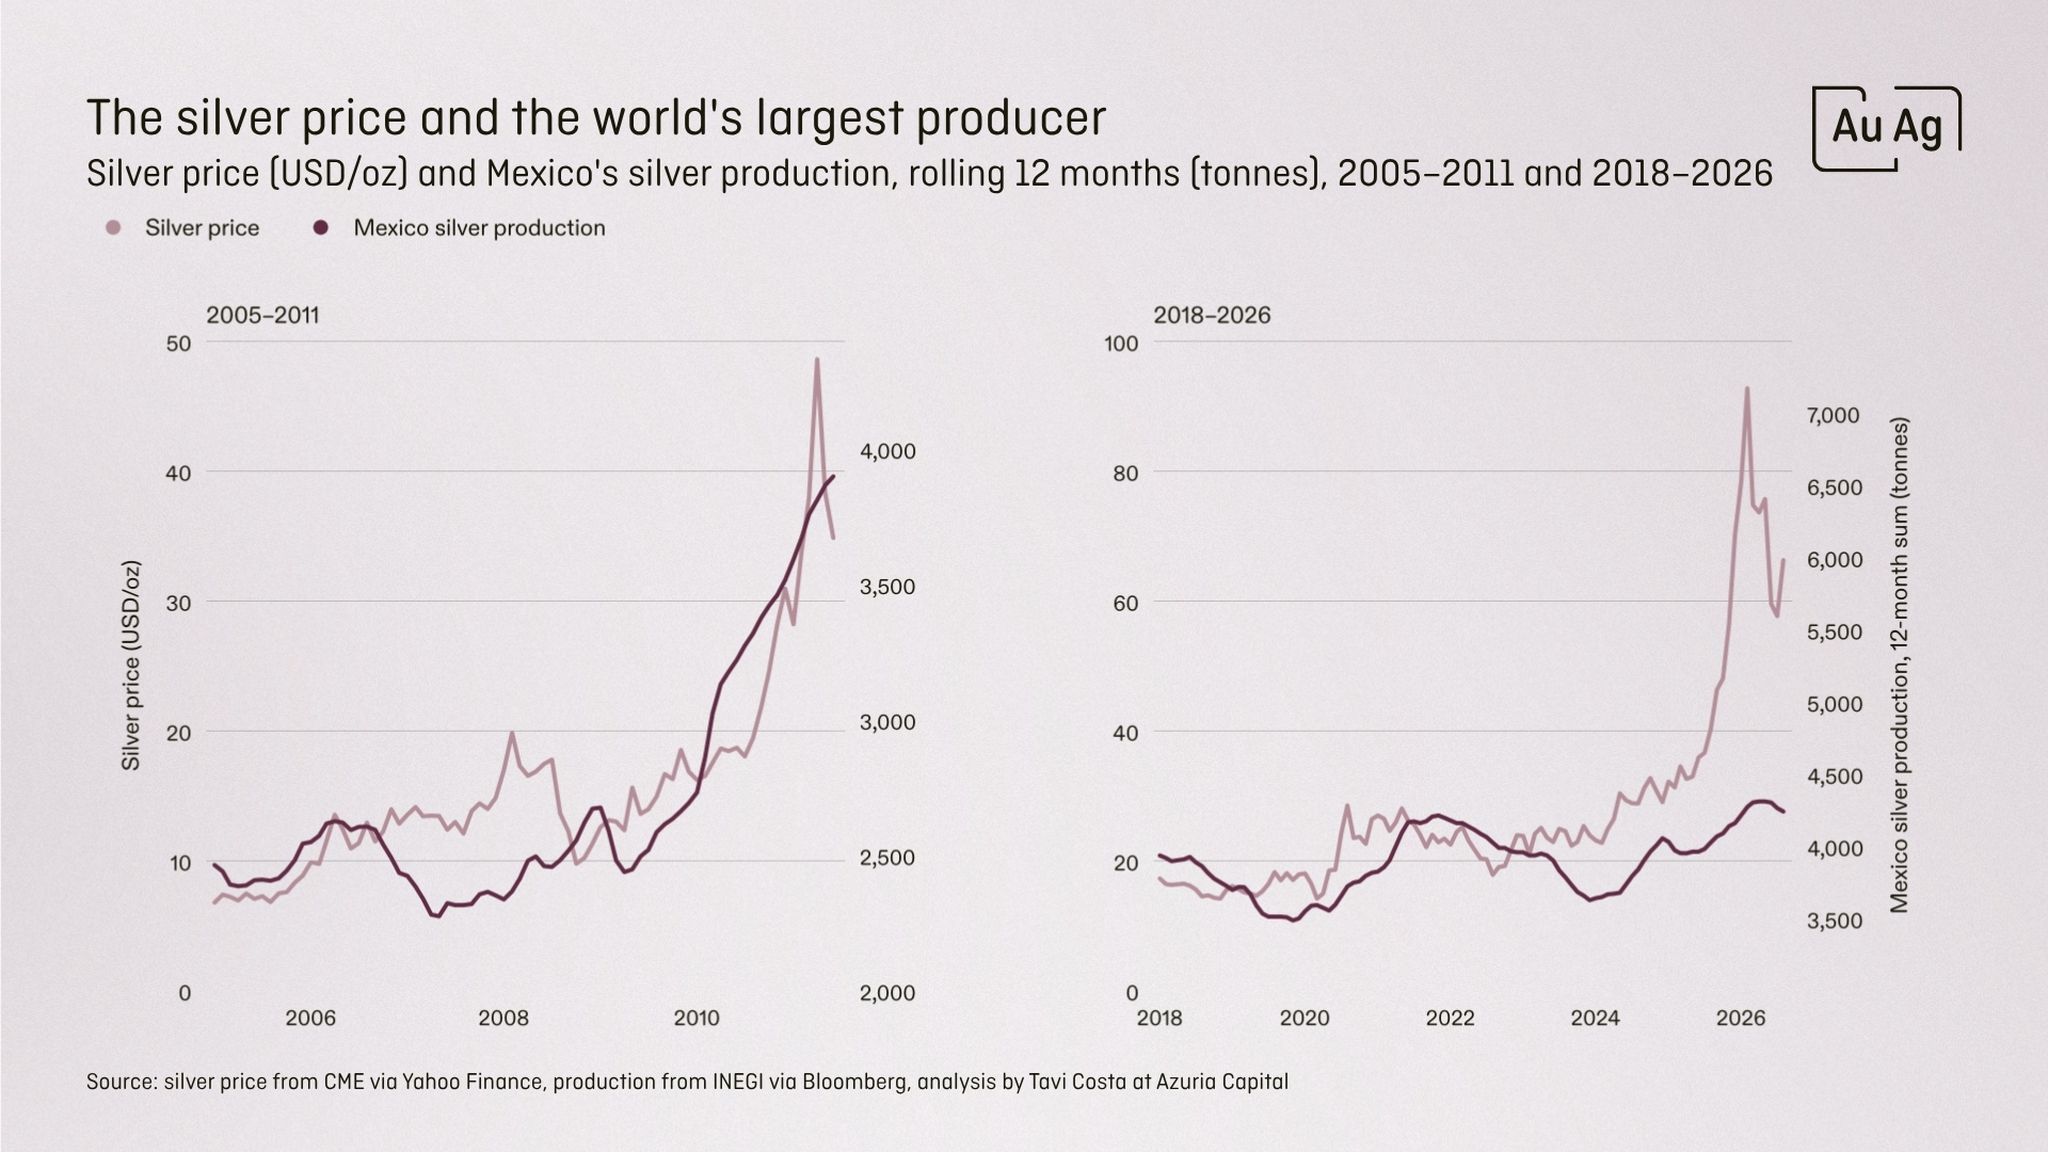
Å måle tilbud og etterspørsel i sanntid er nærmest umulig. Det vi kan se nå, er imidlertid at produksjonen ikke har holdt tritt med prisene slik den gjorde i tidligere sykluser. Vi merker oss også at land sikrer seg tilgang til essensielle metaller utenfor markedet, og gjør dette til høyere priser enn de vi ser på skjermen.

Dual line charts showing silver price and Mexico’s silver production rising sharply around 2011 and 2025 after years of moderate fluctuations.

Omverdensblikk med AuAg

Det er stort fokus på sentralbanker og deres kommende rentehevinger, men ingen stiller spørsmål ved de publiserte inflasjonstallene eller ser gjennom dem. Den reelle inflasjonen (som vi mener er høyere enn rapportert) gjør at den reelle renten fortsatt er negativ. Å ha en negativ realrente mens man kommuniserer en positiv er nettopp det sentralbankene ønsker å oppnå.

Vi fastholder også at små hevinger på 0,25 prosentpoeng ikke er en seriøs måte å bekjempe reell inflasjon på, men snarere et spill for galleriet. Inflasjonen har vært for høy hele tiden, særlig de siste seks årene, og likevel sier beslutningstakerne at de mangler data til å heve rentene skikkelig.

Årsaken er at den amerikanske gjelden er så stor at meningsfulle rentehevinger ikke er mulig, så målet er å kjøpe tid gjennom kommunikasjon i stedet. Det vil fungere så lenge det fungerer. Men vi kan selvfølgelig forstå hvorfor det er så mye snakk.

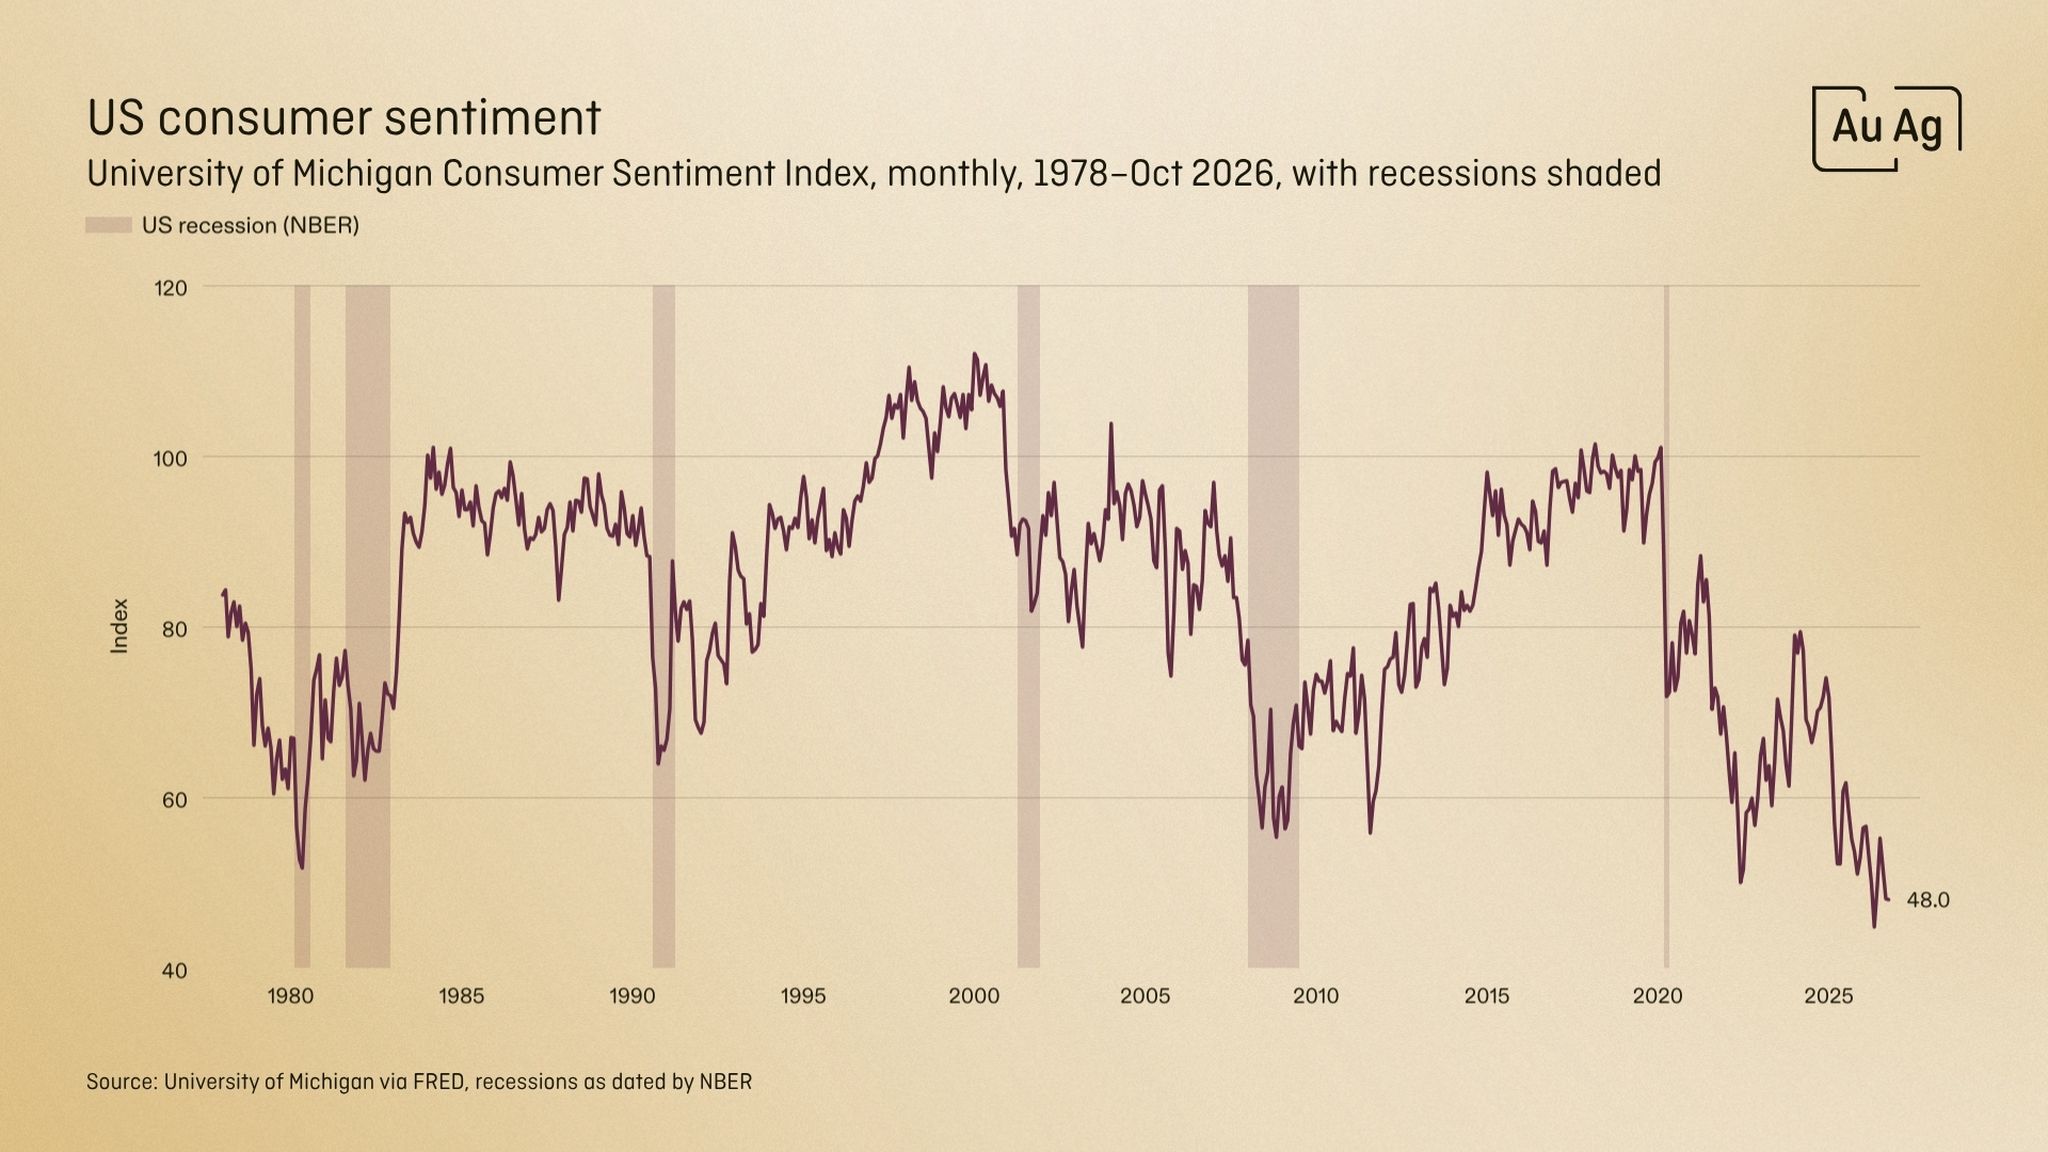
Denne gangen er imidlertid inflasjonen drevet av tilbud snarere enn etterspørsel, noe som gjør at sentralbankene kjemper med butte instrumenter. Forbrukernes sentiment vil neppe tåle mye mer i kostnader heller, som nå kommer fra både høye oljepriser og høyere renter.

Line chart of US consumer sentiment index, 1978–Oct 2026, showing peaks near 2000 and steep decline after 2020, with recessions shaded.

For å gjøre det som ble gjort på 1980-tallet, trenger USA først en økonomi som går for fullt, samtidig som man aksepterer høyere inflasjon i en rekke år slik at gjelden synker til 30 % av BNP som følge. Deretter kan man, slik Volcker gjorde, heve rentene kraftig for å bringe ned inflasjonen man tillot i mellomtiden.

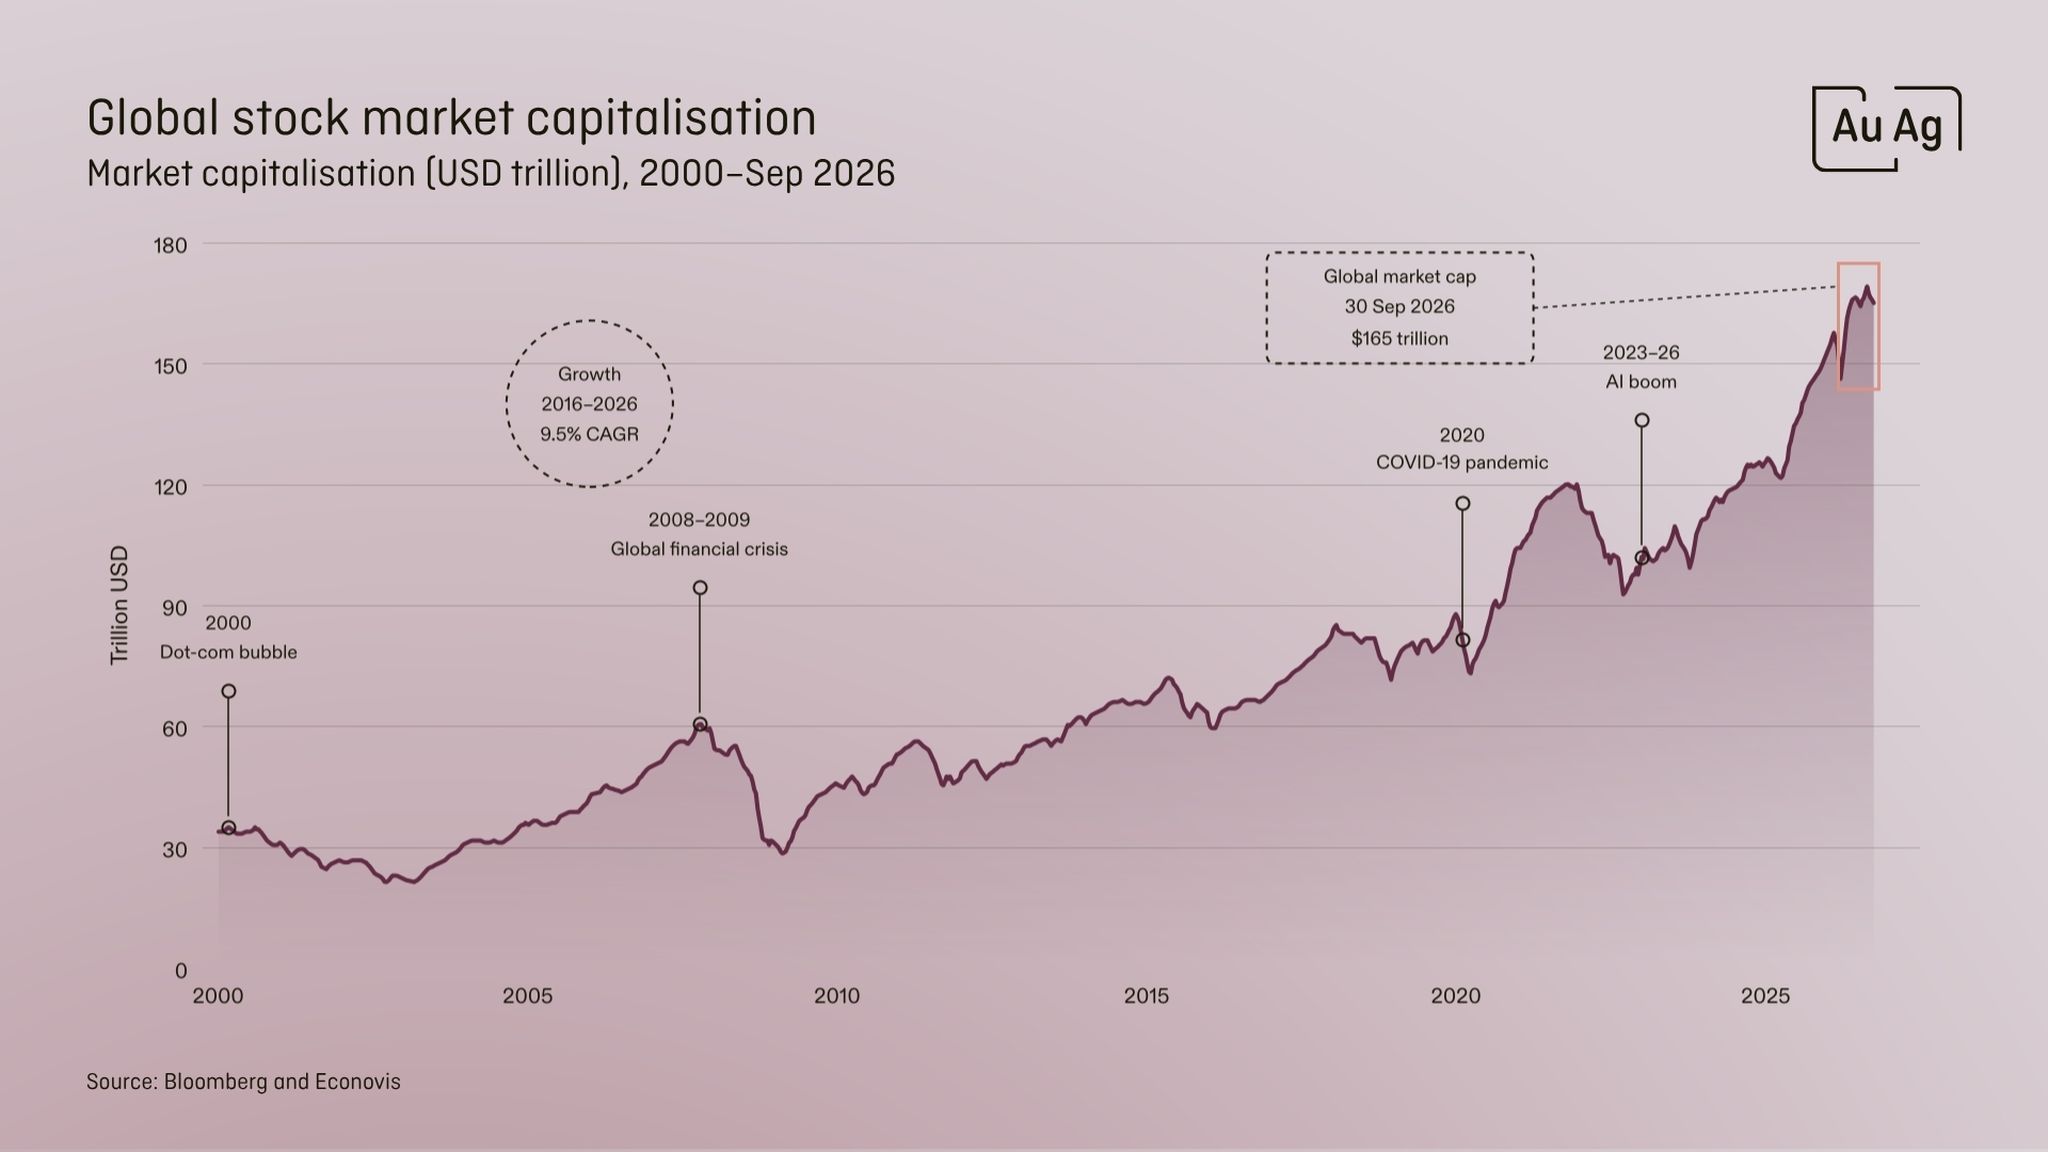
Når vi ser på andre former for inflasjon, har vi siden finans- og gjeldskresen i 2008 sett eksplosiv aktivainflasjon i aksjer og eiendom. Markedsverdien av det globale aksjemarkedet har steget til bekymringsfulle høyder og begynner å vise tegn på at det sliter med å løfte seg uten mer av den enorme veksten i pengemengden – de «kunstige pengene» – vi har sett siden 2008.

Chart of global stock market capitalization from 2000–2026 showing steady long-term rise with dips at crises and forecast peak near $165 trillion.

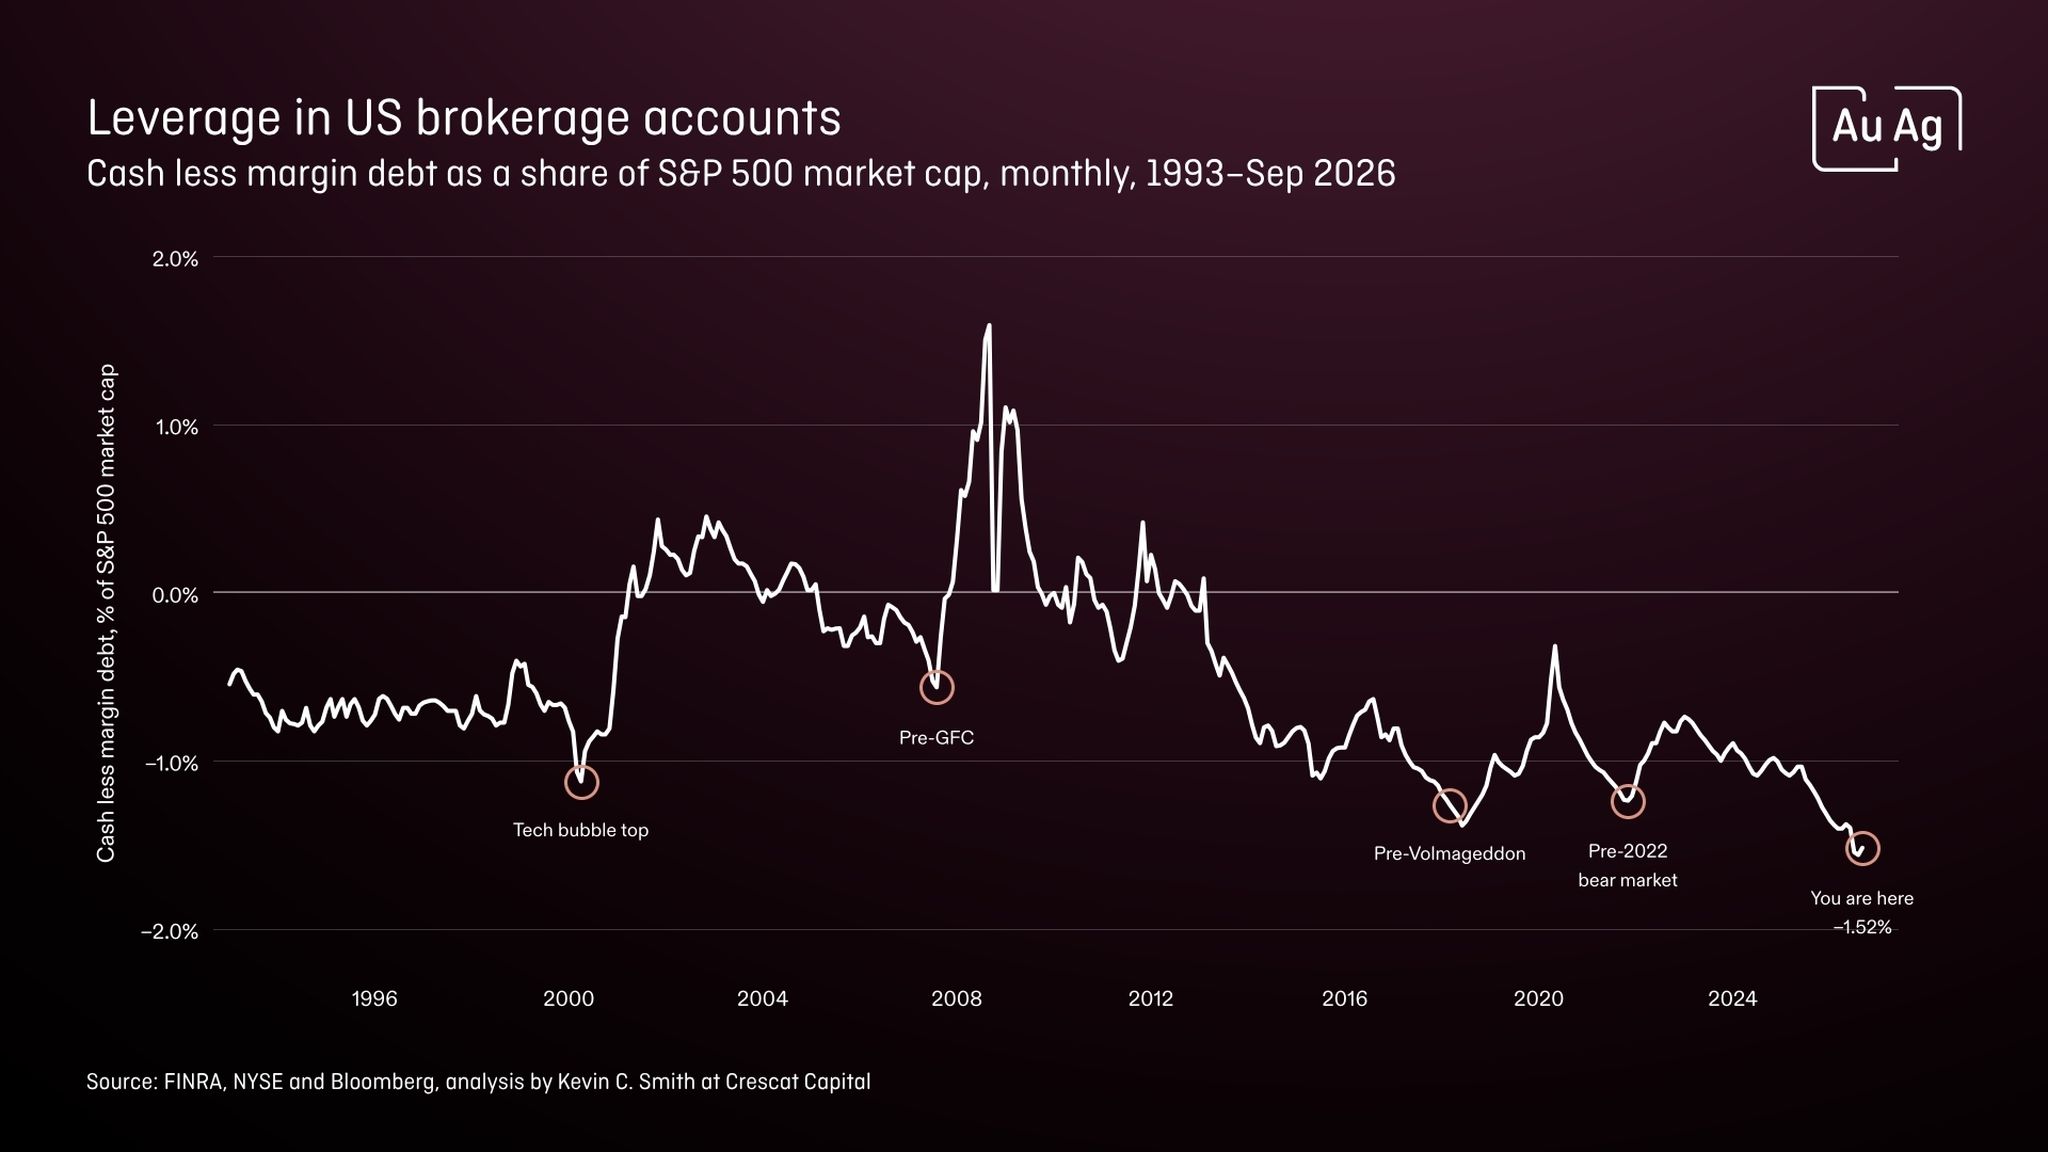
Samtidig ser vi historiske nivåer i forholdet mellom kontanter og margingjeld i investorenes meglerkontoer. Det overgår nå ethvert tidligere nivå som senere ble etterfulgt av store børskorreksjoner.

Line chart of US brokerage leverage vs S&P 500 cap, 1993–2026, highlighting peaks and troughs with “You are here” at –1.52% in 2026.

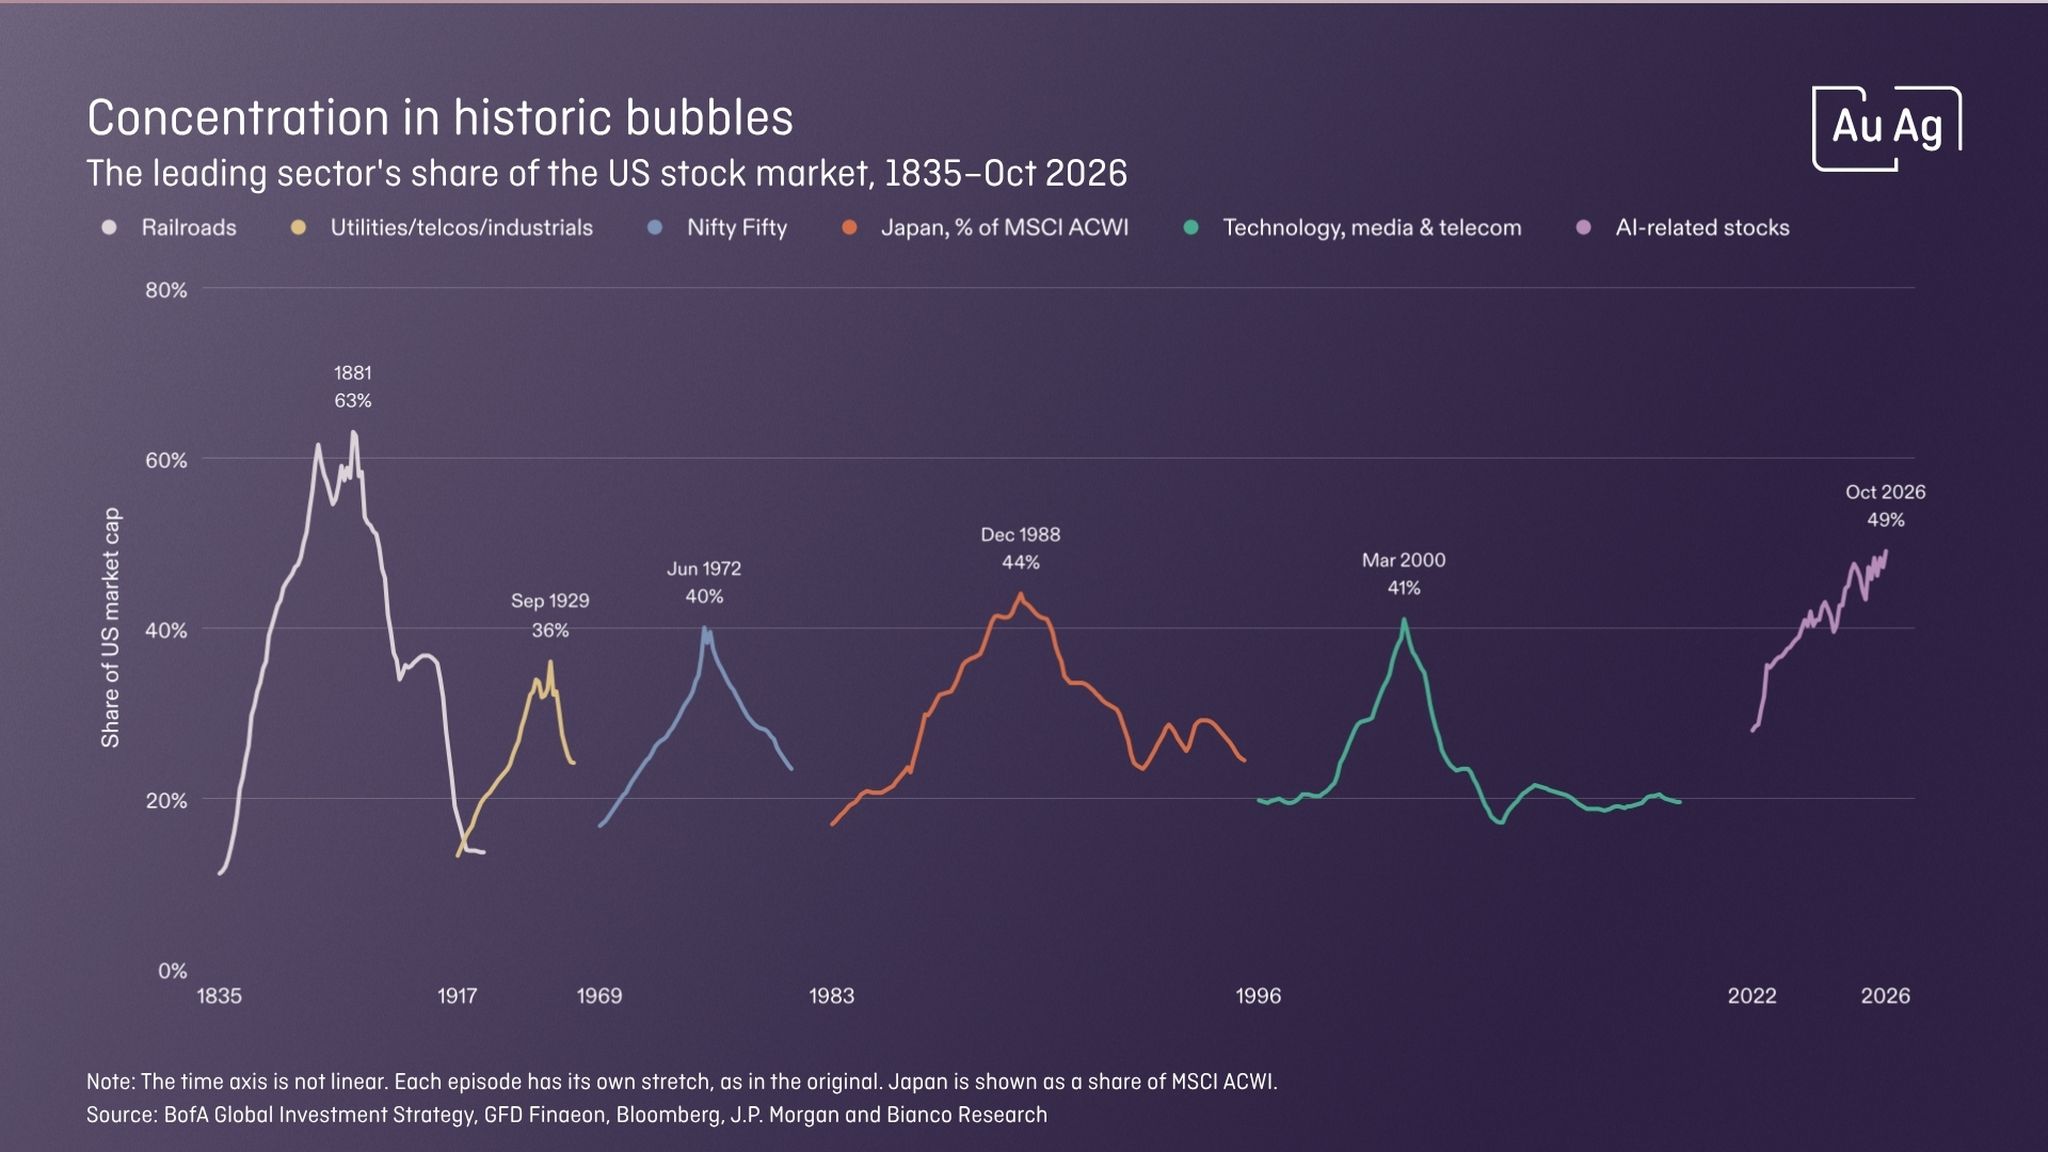
Hvis du leter etter bobler, er ett sted å se når visse sektorer begynner å utgjøre en stor andel av hele markedet. Over 40 % er gjerne nivået der man nærmer seg noe som kan få en boble til å sprekke. At vi nå har sett store teknologiselskaper falle 10–25 % på én enkelt dag, er et klart tegn på nervøsitet i markedet.

Line chart showing historic sector bubbles and market-cap peaks, ending with AI-related stocks at about 49% share in October 2026.

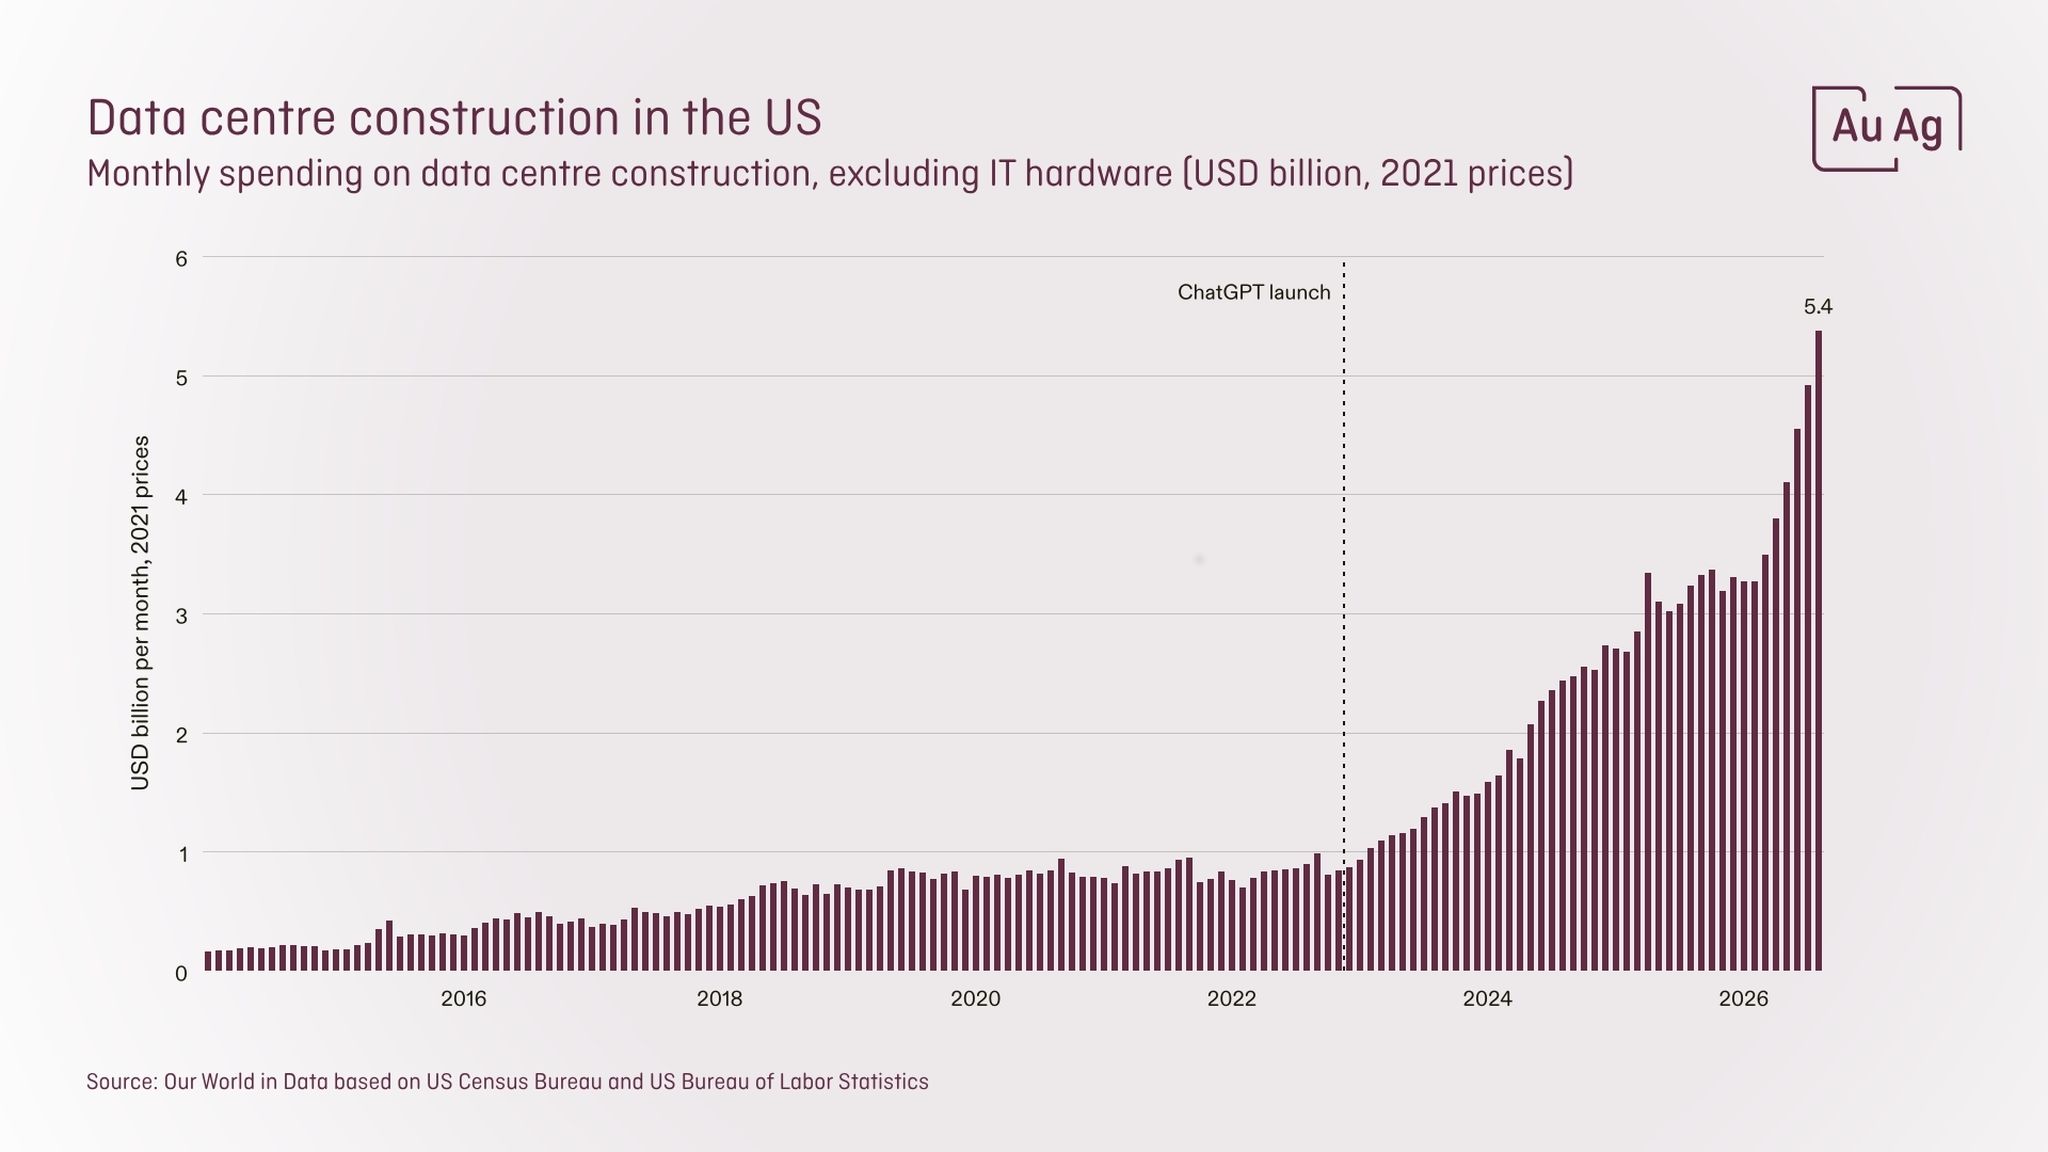
Det brukes enorme summer på datasentre. Det kan være bra i én forstand, men det kan også signalisere at mer «kunstige penger» vil måtte trykkes for å holde «kunstig intelligens» i luften.

Bar chart showing US monthly data centre construction spending rising sharply after the ChatGPT launch, peaking at $5.4B by 2026.

For oss skjærer effekten begge veier. Først kommer alle metallene som trengs til denne enorme infrastruktursatsingen, deretter pengetrykking som vil markere starten på dollarens neste -90%-nedtur. Etter å ha falt 90 % to ganger vil en tredje og fjerde -90 % sikkert følge. Vi kan da ende opp med det velkjente sitatet, ofte tilskrevet Voltaire: «Papirpenger vender til slutt tilbake til sin iboende verdi: null.»

November bringer også resultatet av de amerikanske mellomvalgsvalget. Med demokratene som nå kontrollerer begge kamre, vil det være vanskelig for den sittende presidenten å få gjennom sin politikk. Hvis dette fører til et mer fredelig miljø, lavere oljepriser og, med dem, lavere inflasjonstrykk, kan vi se en reversering av trenden som har rådd siden krigen brøt ut. Vi tror dette kan ha en positiv effekt på markedet for edle metaller.

Vi håper å se deg i AuAg Club, på sosiale medier, på vår nettside eller på noen av arrangementene der vi opptrer. Hvis du har lyst til å reise litt lenger, kan vi møtes i London også! 29.–30. november, med Eric på scenen to ganger på mandagen!