Past performance is not a guarantee of future returns. The money invested in the fund may both increase and decrease in value, and it is not certain that you will recover the entire amount invested.

Read more here.
A row of tilted dominoes casts long shadows on a surface, with "AuAg ELEMENTS" text in the corner.
Månedsbrev

September månedsbrev | "All talk, no action"

Elements er AuAgs månedlige brev med makroøkonomiske observasjoner fra den foregående måneden. Vi fokuserer på hendelser som påvirker investeringsmiljøet for gul, sølv og andre edelmetaller. Disse observasjonene presenteres med bilder og diagrammer på en effektiv og kortfattet måte.

Au og Ag i forrige måned

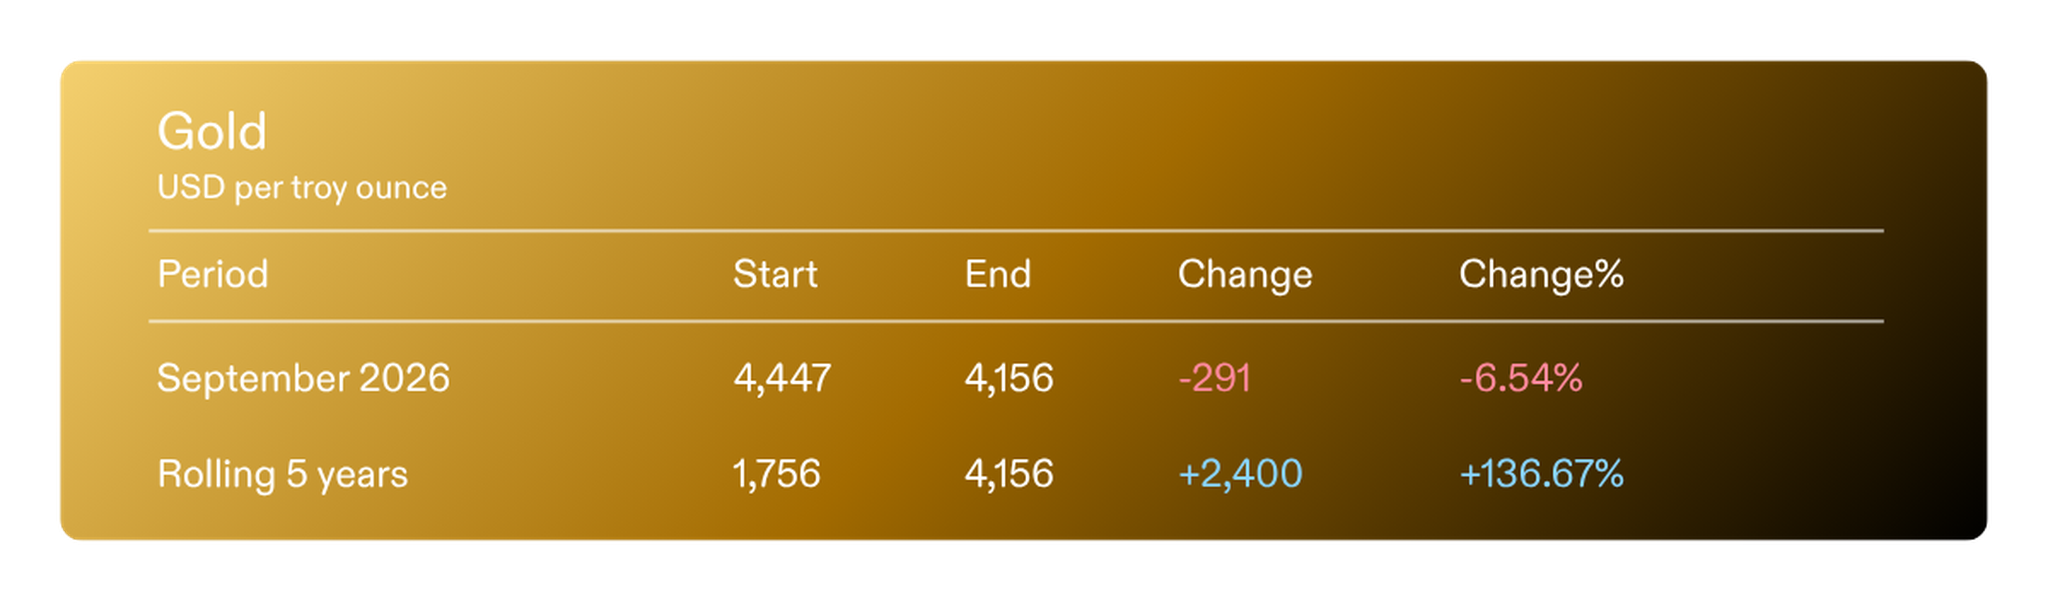
Markedet ble, som ventet, styrt av renteøkningene i USA. Høyere renter (eller forventninger om høyere renter) styrker normalt dollaren, mens gullprisen i stedet får motvind. Renten kjenner vi, men hvor den reelle inflasjonen ligger, er vanskeligere å si. Både metodene for hvordan man måler, og hva man måler, endres. Så spørsmålet er om vi i dag virkelig har en positiv realrente. På papiret ser det slik ut, men i virkeligheten er det tvilsomt. Tallfiksing kan hjelpe på kort sikt, men i lengden er det virkeligheten som styrer. En negativ realrente styrker gull desto mer.

Gullpris per troy-unse (oz) i USD

Loading widget...

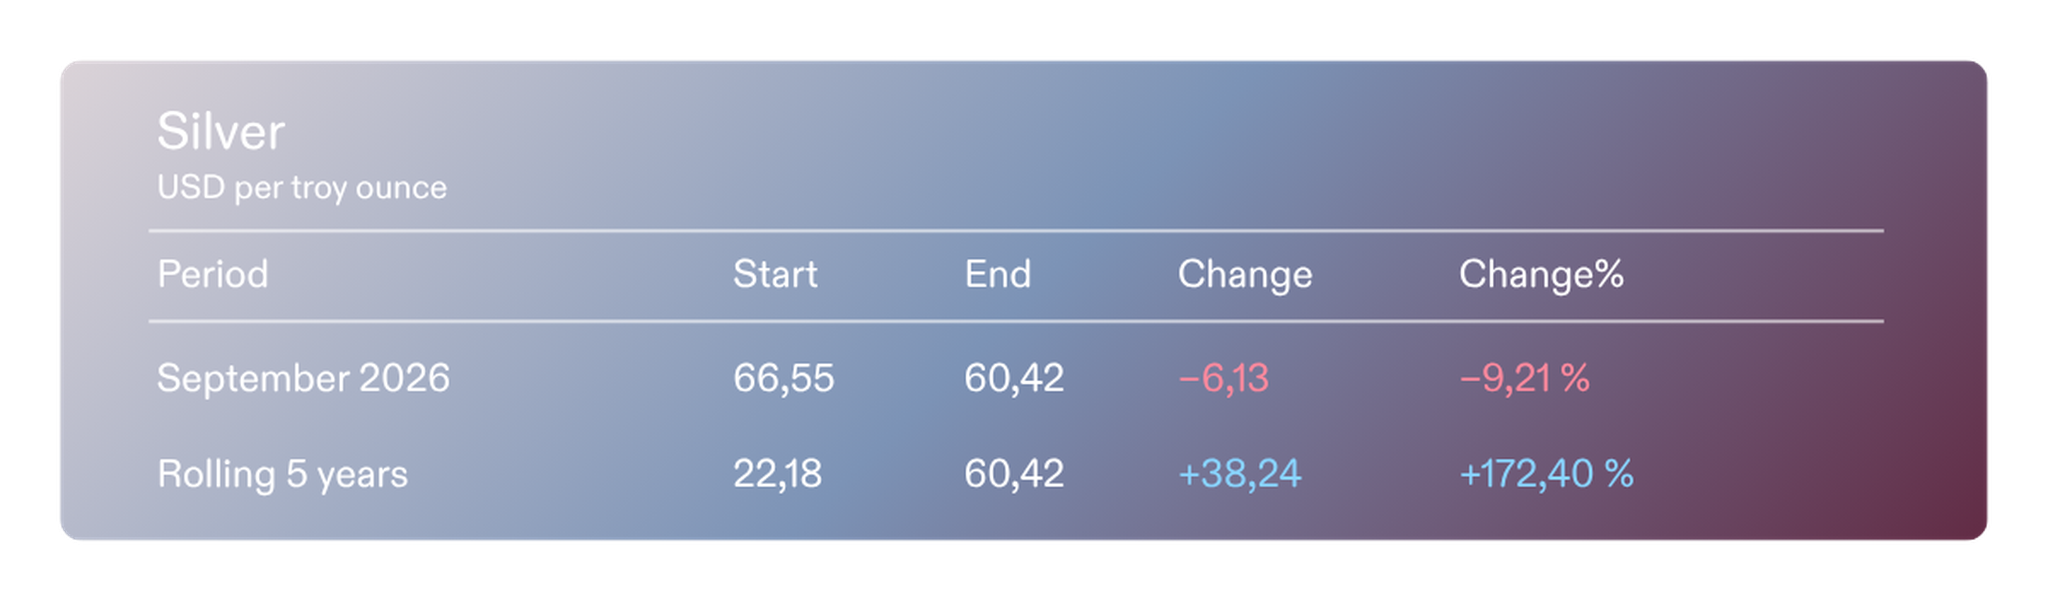
Sølv fulgte gullprisen ned og måtte gi tilbake en god del av oppgangen fra august. Når gullet først tar fart igjen, vil sølv nok en gang formelig fly mot tresifrede nivåer.

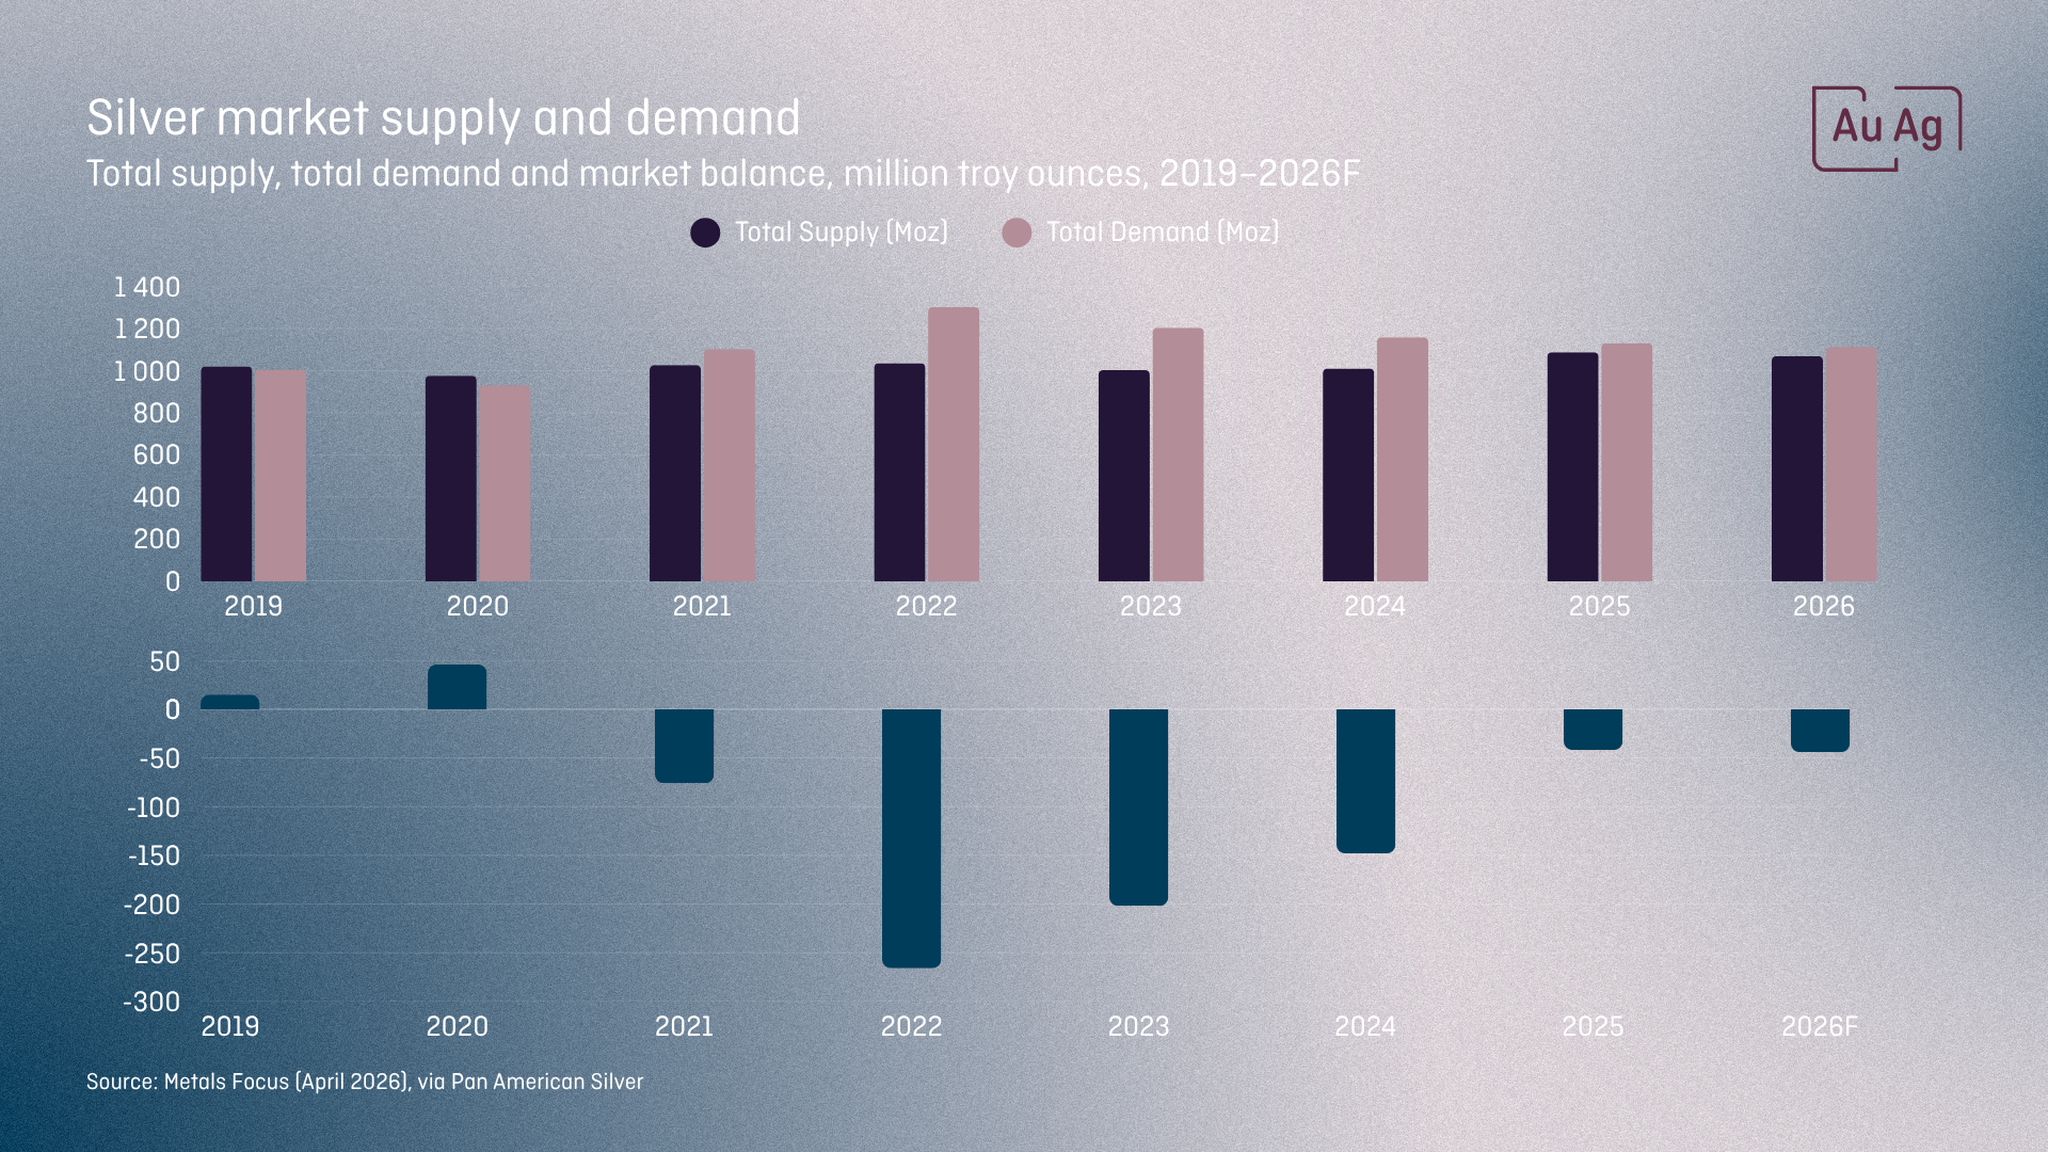
En bonus for sølvinvestorer sammenlignet med gull er at vi kan få et fremtidig prissjokk dersom industrien opplever fysisk mangel på sølvbarrer. Industrielle sølvbarrer veier 1 000 troy ounces (31,1 kg) og består av 99,9 % rent sølv.

Sølvpris per troy-unse i USD

Loading widget...

Nok en gang viste selskapene styrke og falt ikke mer enn råvarene selv – og det etter august, da selskapene steg langt mer enn råvarene. I år ligger for eksempel AuAg Silver Bullet i pluss, selv om sølv ligger i minus for året.

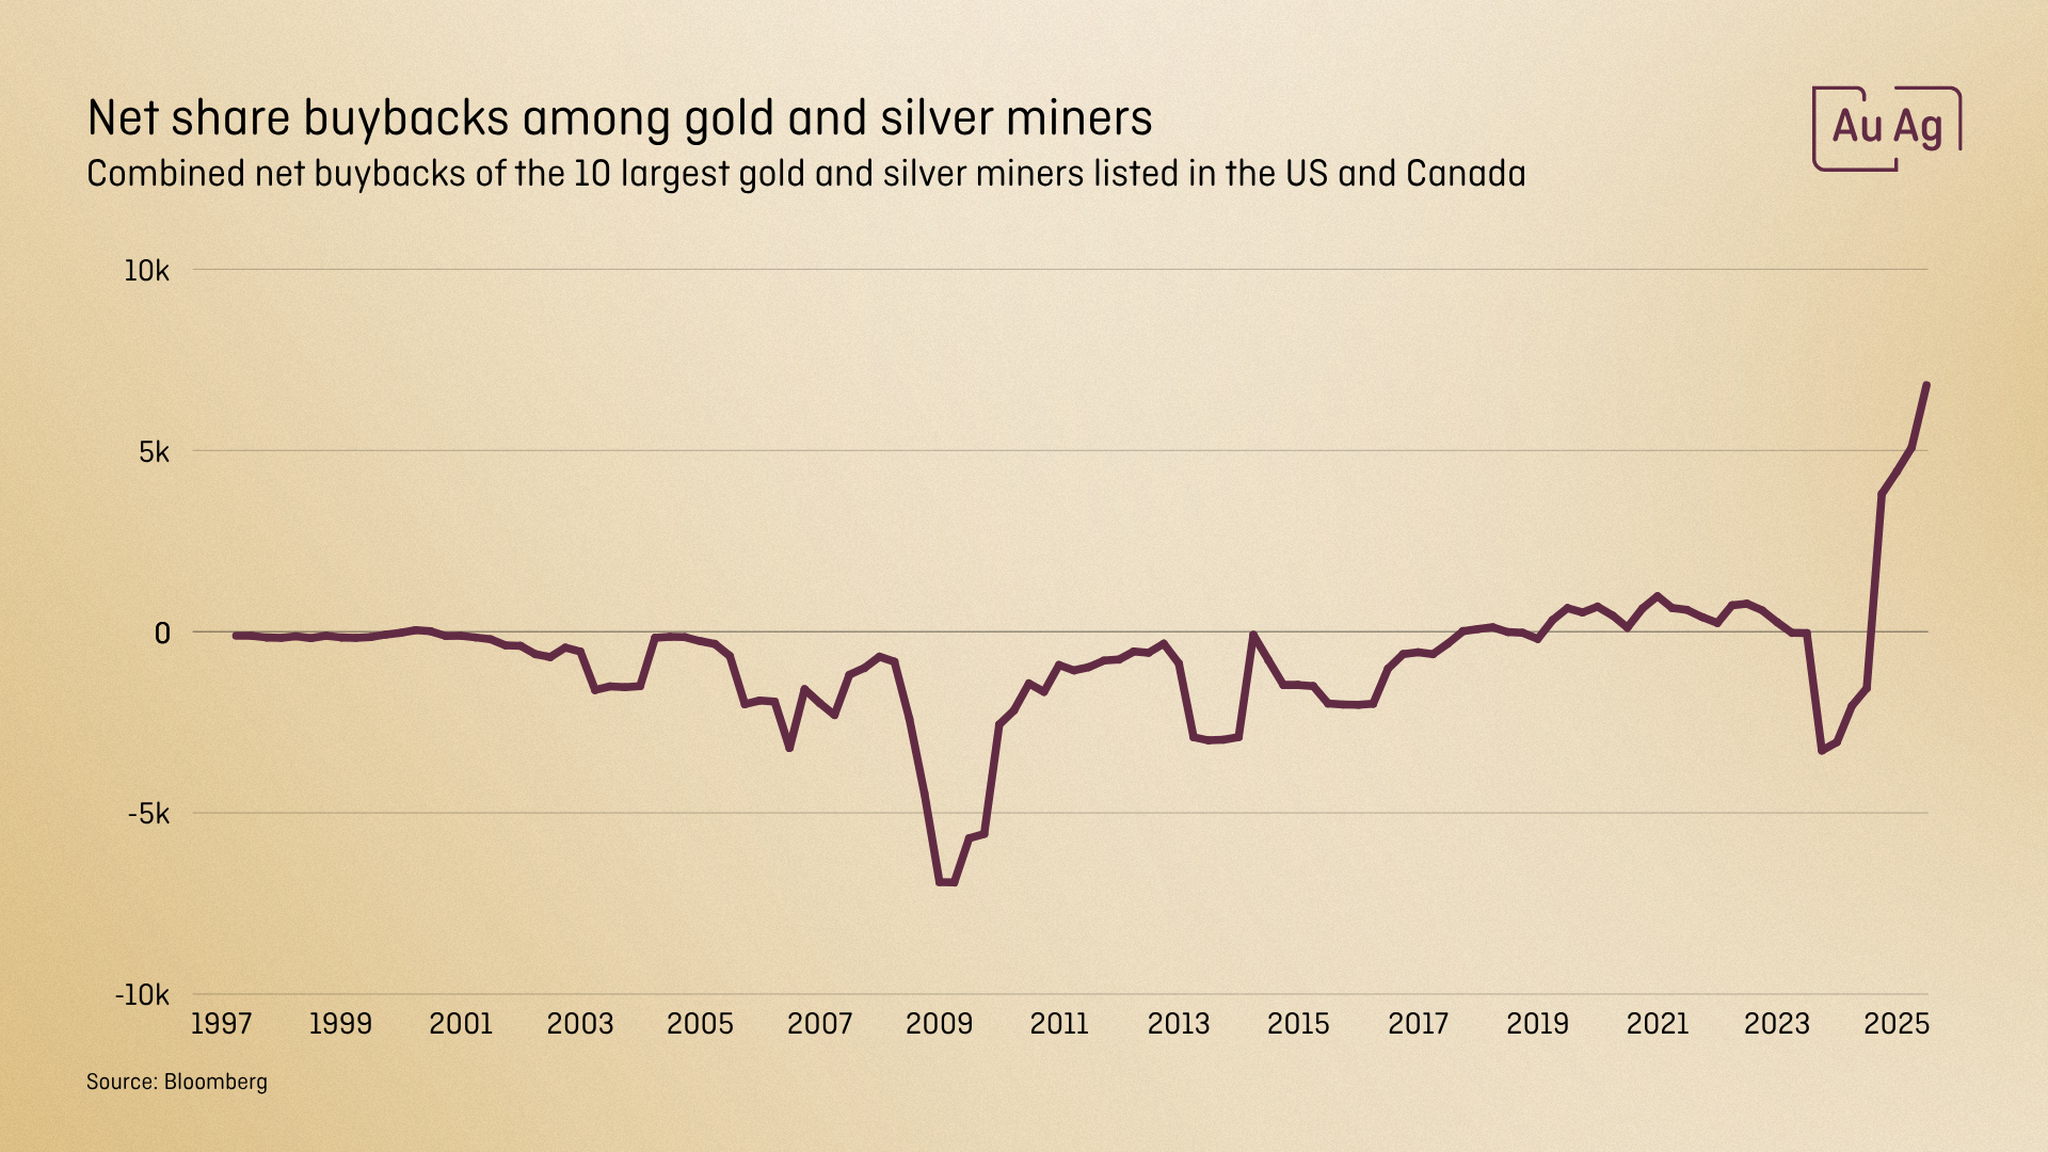
Vi har tidligere skrevet om de sterke kontantstrømmene selskapene har. Nå ser vi også at tilbakekjøpene av aksjer har skutt fart. Færre aksjer i markedet til samme selskapsverdi gir høyere pris per aksje.

AuAg-fondene – høydepunkter 

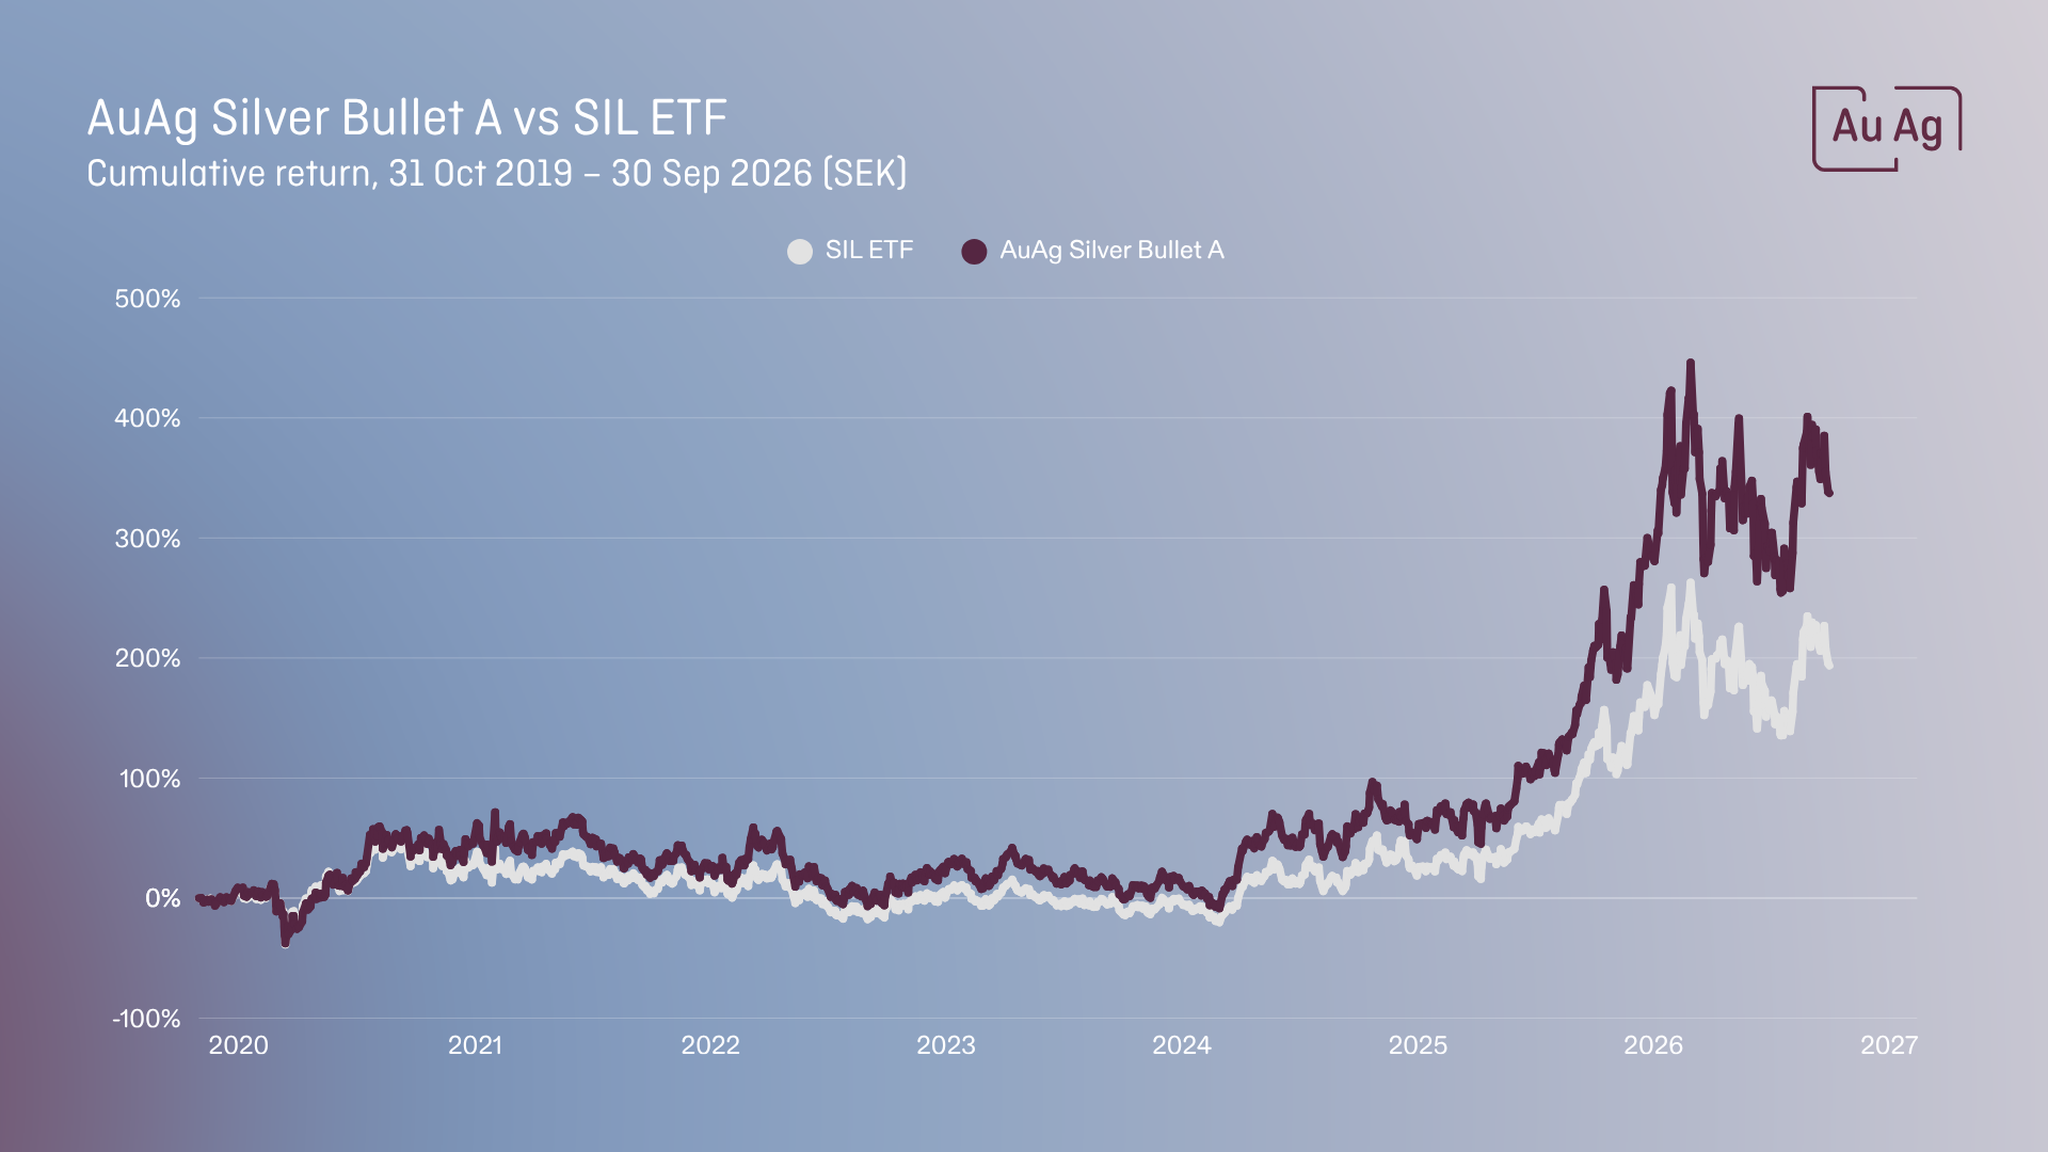
AuAg Silver Bullet hadde, som alle fondene våre, en negativ måned i september. Det endrer ikke at fondet har hatt den høyeste avkastningen av alle 1 521 fond på Avanza over tre år, og det med god margin. Det vi kanskje er mest stolte av, er likevel at AuAg Silver Bullet er det 14. mest eide aktive fondet av 1 385 på Avanza, og det på knapt sju år. Det har vi dere å takke for!

I 2025 hadde fondet en tresifret avkastning, +163,72 %. I år har utviklingen vært roligere, men august viste hvor raskt det kan snu, og september viste at det gjelder begge veier. En styrke i år er at fondet ligger i pluss til tross for at sølvprisen er −6,74 % hittil i år.

Det lover godt nå som vi går inn i en periode som pleier å være god for edelmetallene. Legg til gjeldskrisen som begynner å blusse opp, og som vi vurderer at snart kan tvinge frem stimulanser via seddelpressene.

Det snakkes endelig mer om ETF-er i Sverige. Men det finnes fallgruver, nemlig kostnadene ved å handle, som kurtasje, spreader og valutaveksling både ved kjøp og salg. For den som handler ofte, spiser disse raskt opp en lavere årlig avgift. Det går riktignok raskt å trykke på kjøpsknappen, men som oftest rekker man ikke å gjøre det før dagens store nyhet allerede er priset inn av markedet. I tillegg vektes ETF-enes porteføljer i mindre sektorer etter markedsverdi, noe som gjør at de største selskapene får størst vekt, uansett hvor godt de passer temaet.

Et av målene våre er å slå SIL, den største ETF-en for sølvgruveselskaper, etter kostnader. Grafen viser hvordan det har gått siden oppstart.
Omverdensblikk med AuAg

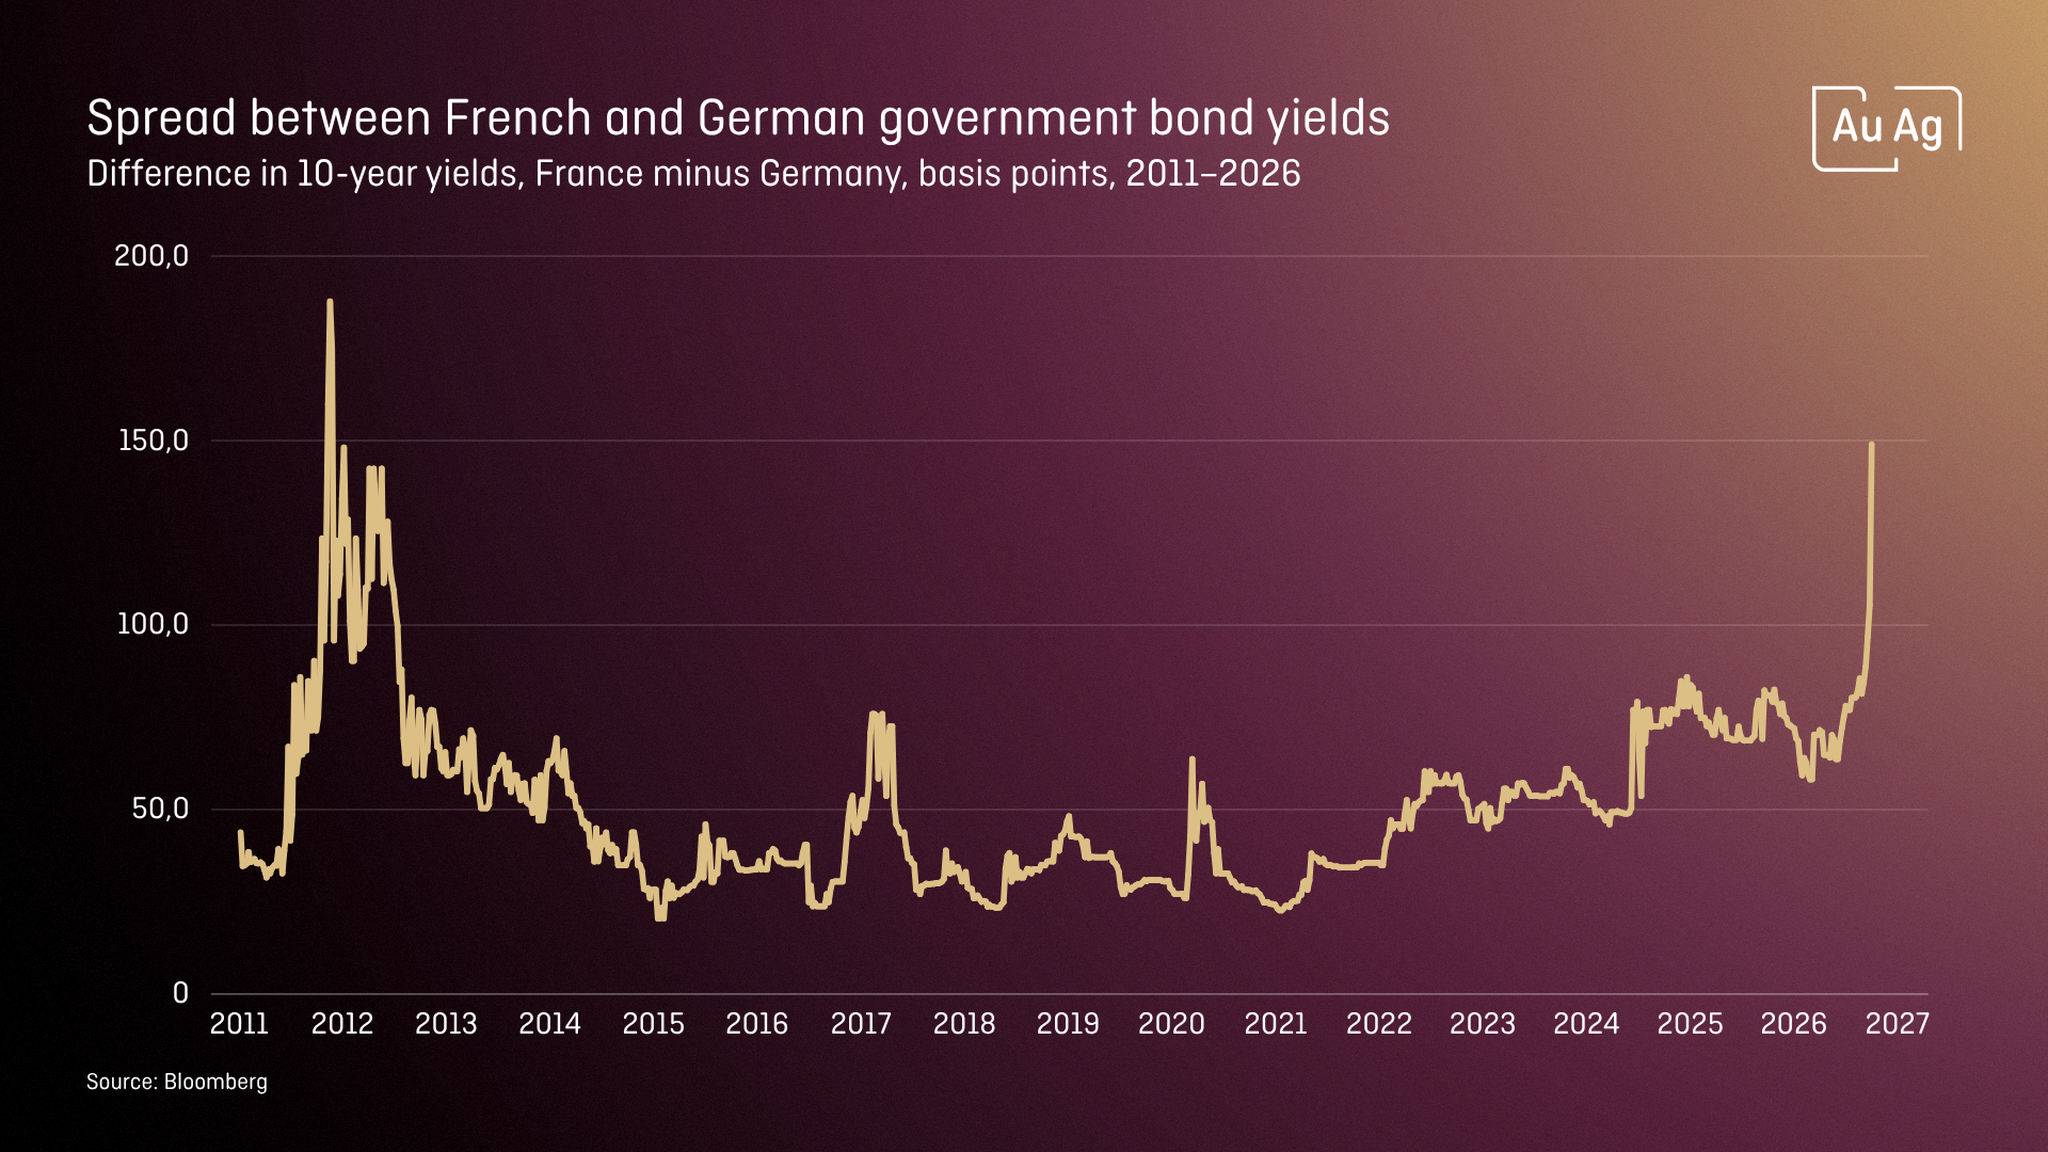
Når IMF går ut og sier at obligasjonsmarkedet fungerer som det skal, er det svært uvanlig, og det skaper trolig flere spørsmål enn svar. Risikopremien på franske statsobligasjoner er nå på samme nivå som under eurokrisen.

Er dette den første dominobrikken som faller? Eller er det Storbritannia, Japan eller USA som setter i gang en kjedereaksjon?

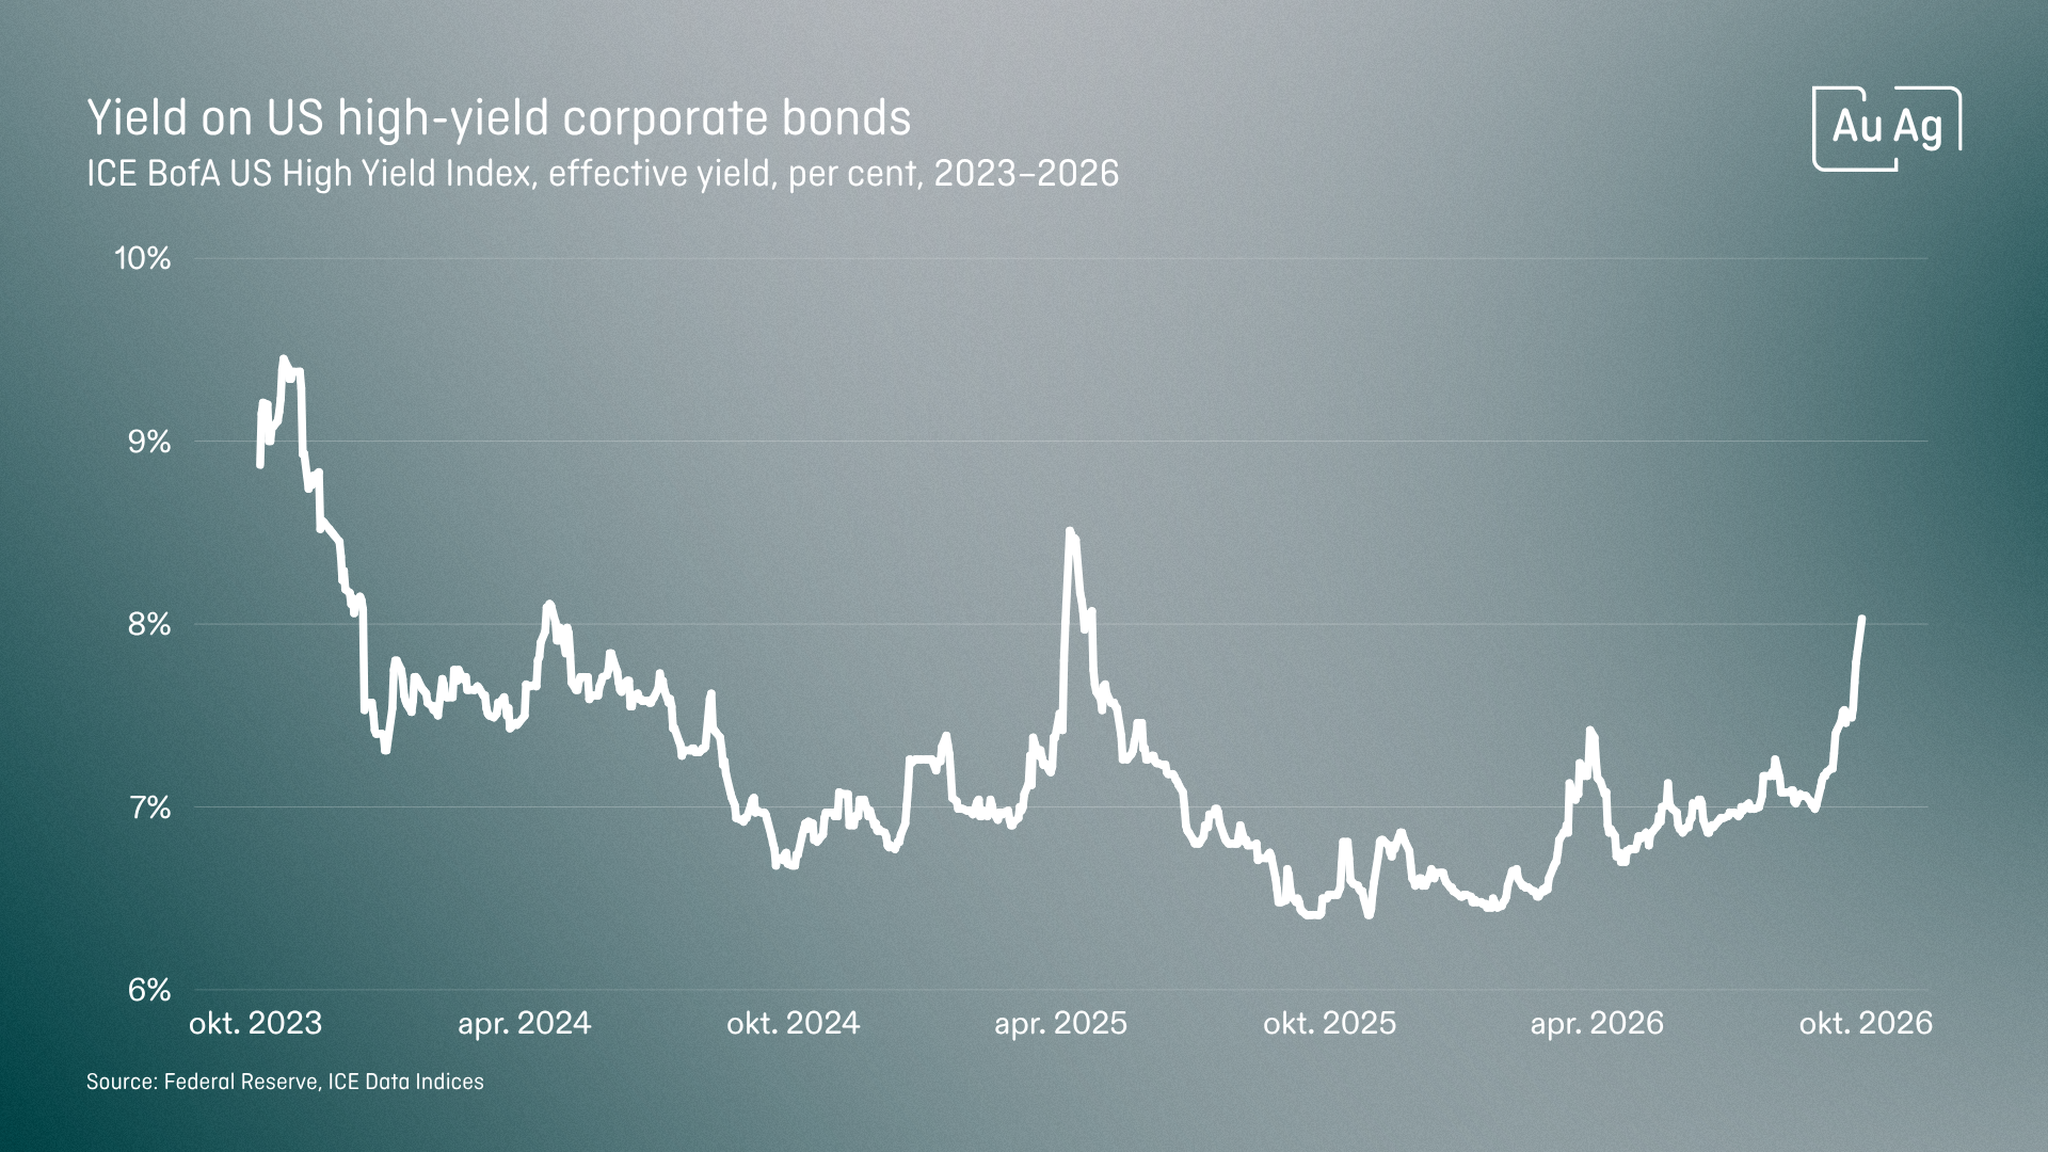
Vi ser også at premien på high yield-obligasjoner stiger. Samtidig har vi alles AI-favoritter, som har satt opp et ekstremt kreativt nettverk av avtaler seg imellom og som skal hente inn enorme lånebeløp.

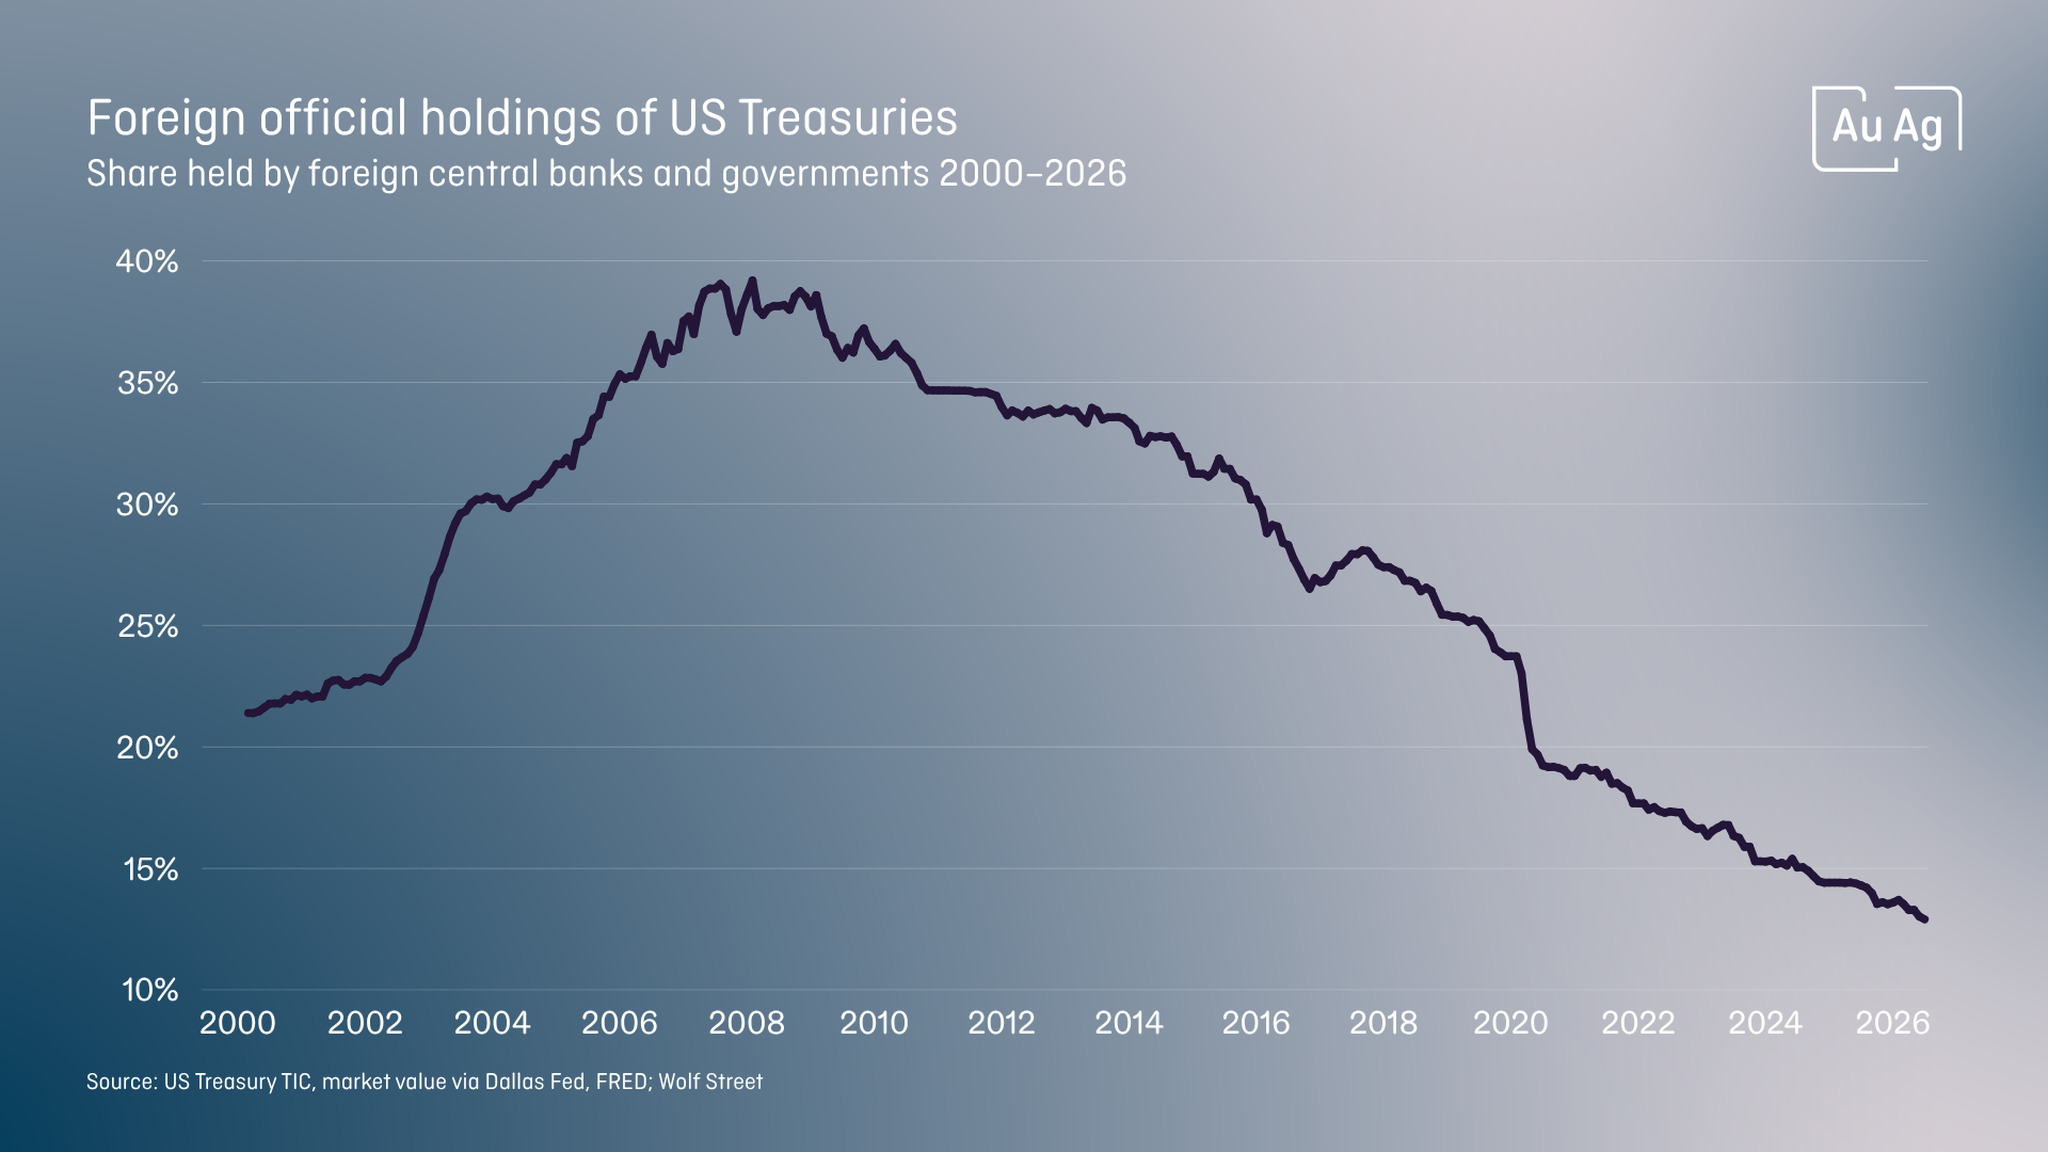
Hvor skal pengene komme fra, og til hvilken pris? Ikke-amerikanske sentralbanker fortsetter å redusere beholdningene sine av amerikanske statspapirer. Senest ute er også oljefondet. Hvordan skal USA finansiere en statsgjeld på over 40 billioner dollar og årlige underskudd på 2 billioner dollar? Hvem andre enn Feds seddelpresser skal kunne løse det?

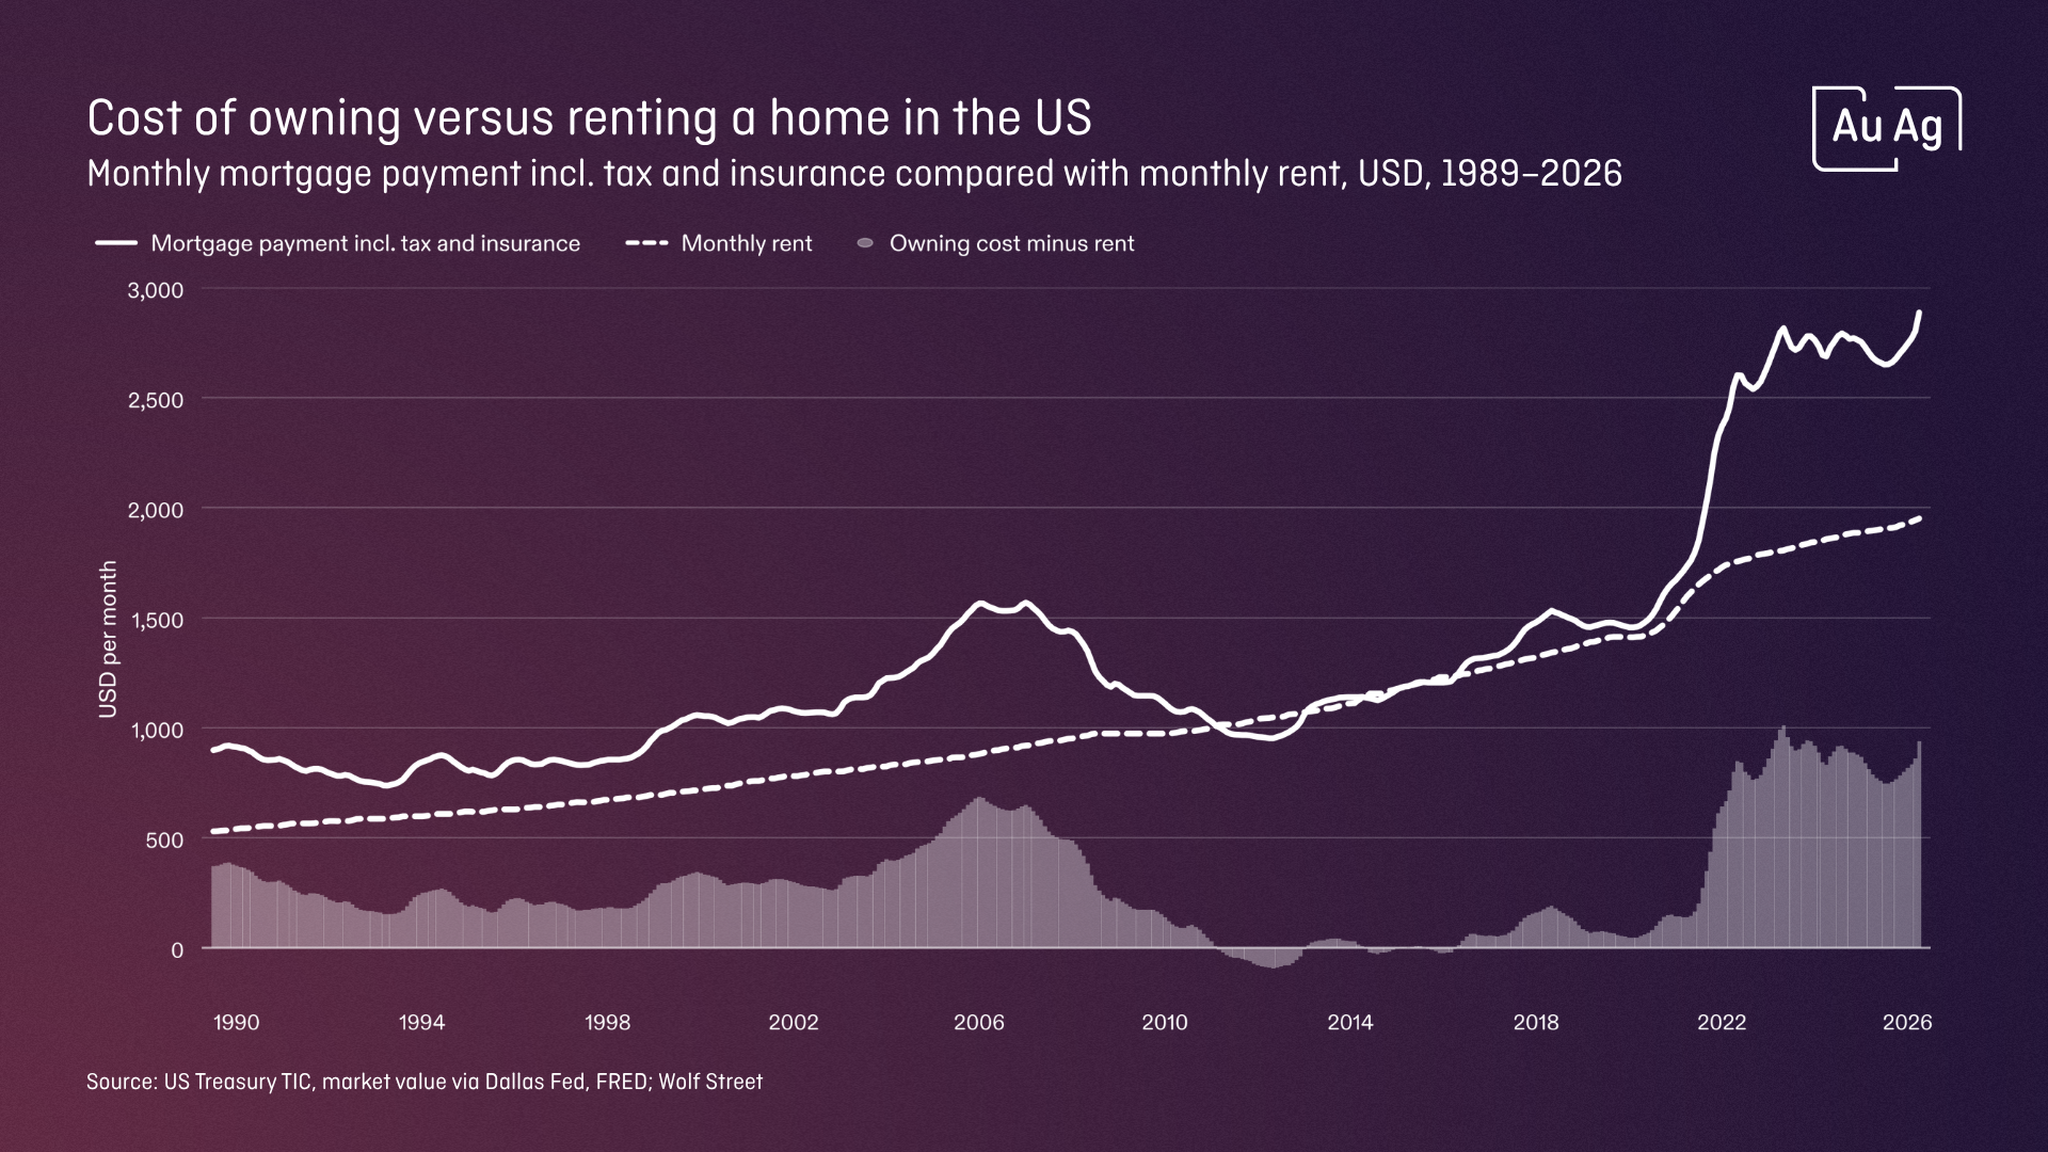
En annen dominobrikke som ennå ikke er på radaren, er boligmarkedet, der forholdet mellom å eie og leie i USA har nådd samme nivåer som under boligboblen. Vi merker oss også at flere mindre banker i USA og Kina har fått problemer og måttet stenge, fordi de har slitt med å håndtere effektene de høyere rentene har hatt på virksomheten deres.

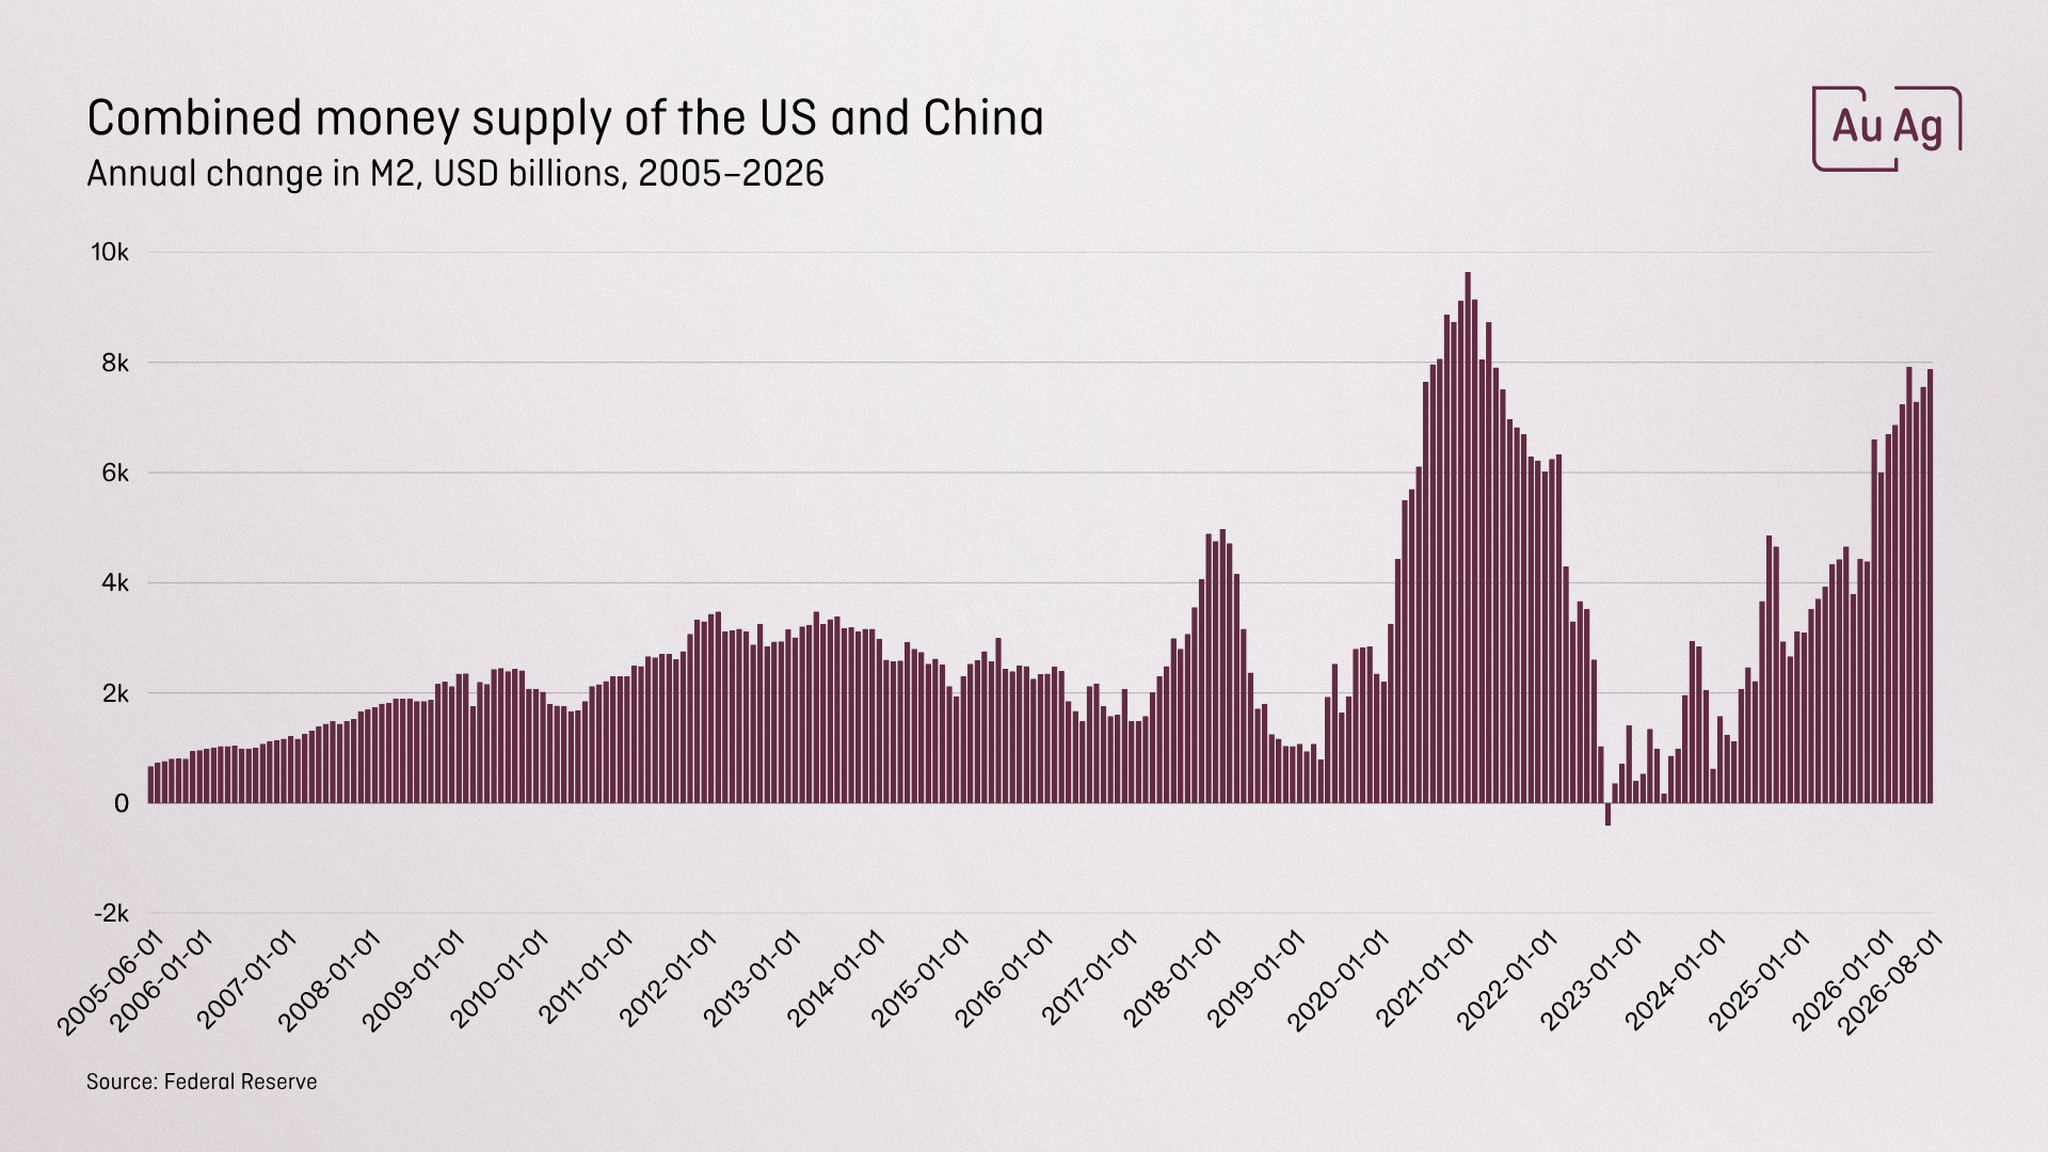
Den årlige veksttakten i pengemengden er nå på vei til å bli større enn under covid-stimulansene. Dette er et tegn på at man vil ofre valutaene for å redde obligasjonsmarkedet og hindre at de første dominobrikkene som faller, river med seg alt.

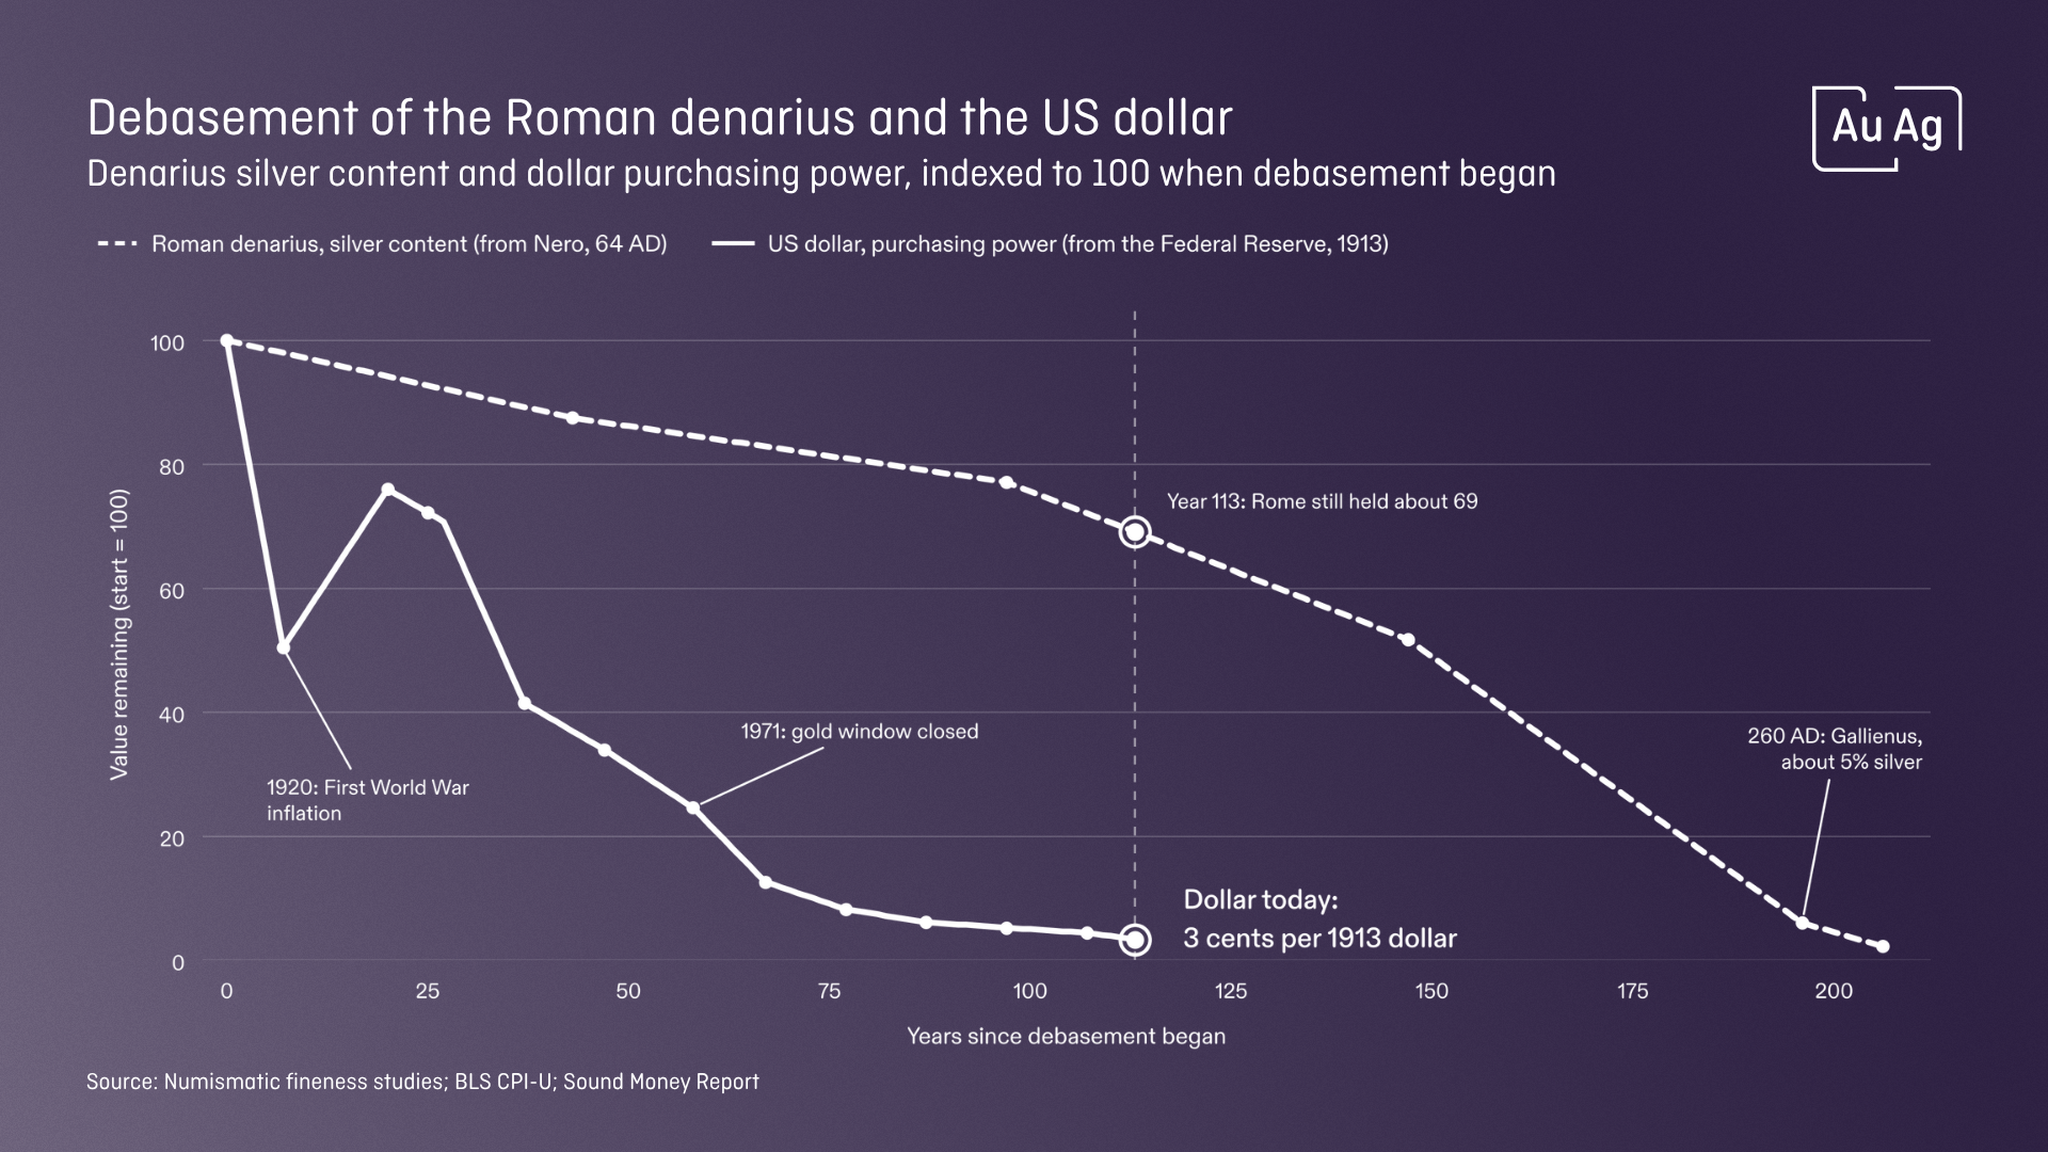
Å ofre valutaen er ikke noe nytt – det har skjedd under alle store imperier og dynastier. Romerriket blandet for eksempel kobber inn i sølvmyntene til de bare inneholdt noen få prosent sølv. Yuan-dynastiet i Kina trykket papirpenger til de mistet all verdi, og Henrik VIII senket sølvinnholdet i Englands mynter til en tredjedel for å betale for krigene sine. Den gang måtte man smelte om mynter eller trykke sedler. I Roma tok det et par hundre år. I dag skapes nye penger med et tastetrykk. Det er ikke bare teknologisk utvikling som går raskere nå for tiden.

Vi fortsetter å se «financial repression», der inflasjonen er høyere enn renten, selv etter rentehevingene, og realrenten dermed er negativ. Samtidig gjør man alt man kan for at det skal se ut som om man har kontroll på inflasjonen og at realrenten er positiv. USA kommer til å ofre valutaen for å redde obligasjonsmarkedet. Som tidligere Fed-sjef Alan Greenspan sa: «The US can pay any debt it has, because we can always print money to do that.»

Ta en titt på eventkalenderen vår, der du kan se hvor i verden vi står på scenen. Prøv virkelig å komme til Nordic Funds & Mines, der du har sjansen til å møte alle oss i AuAg. Gratis inngang.

Har du lyst til å reise lenger, kan vi også møtes i London! 29.–30. november, med Eric på scenen to ganger på mandagen!

Risk information

This material is marketing communication. The information does not constitute investment advice or a personal recommendation. Investment decisions should be based on the fund’s information brochure and fact sheet, as well as your own considerations. Investments involve risk. Past performance is not a guarantee of future returns. The money invested in the fund may both increase and decrease in value, and it is not certain that you will recover the entire amount invested. Before making an investment decision, you should review the fund’s information brochure and fact sheet.

Kunnskapssenter

Utvalgt innhold denne måneden

Utforsk vårt "Kunnskapssenter" for å ta del i vårt nåværende syn på markedet og det makroøkonomiske miljøet. Vi oppdaterer kontinuerlig med nye artikler og publikasjoner. Her er noen av de siste innleggene: