Gruveselskaper
Som vanlig har gruveselskapene vært volatile, og nå enda mer fordi algoritmehandel har brukt sektoren til både korte og lange posisjoner i forbindelse med jobb- og inflasjonsrapporter samt renteavgjørelser. Sentimentet er nå lavt, noe som gir et godt utgangspunkt når kapitalstrømmene inn i sektoren forventes å bli både større og mer stabile.
Selskapenes kostnadsøkninger har bremset opp, noe som i kombinasjon med relativt lave energipriser er positivt for resultatene. Samtidig har selskapene sterke kontantstrømmer, lave verdsettingsmultipler og betydelig økte marginer. I tillegg er råvareprisene nå markant høyere enn de siste årene, men fortsatt på et relativt jevnt nivå. I vår Outlook for 2025 vil vi skrive mer om gruveselskapssektoren.
AuAg Makro - Monetær inflasjon
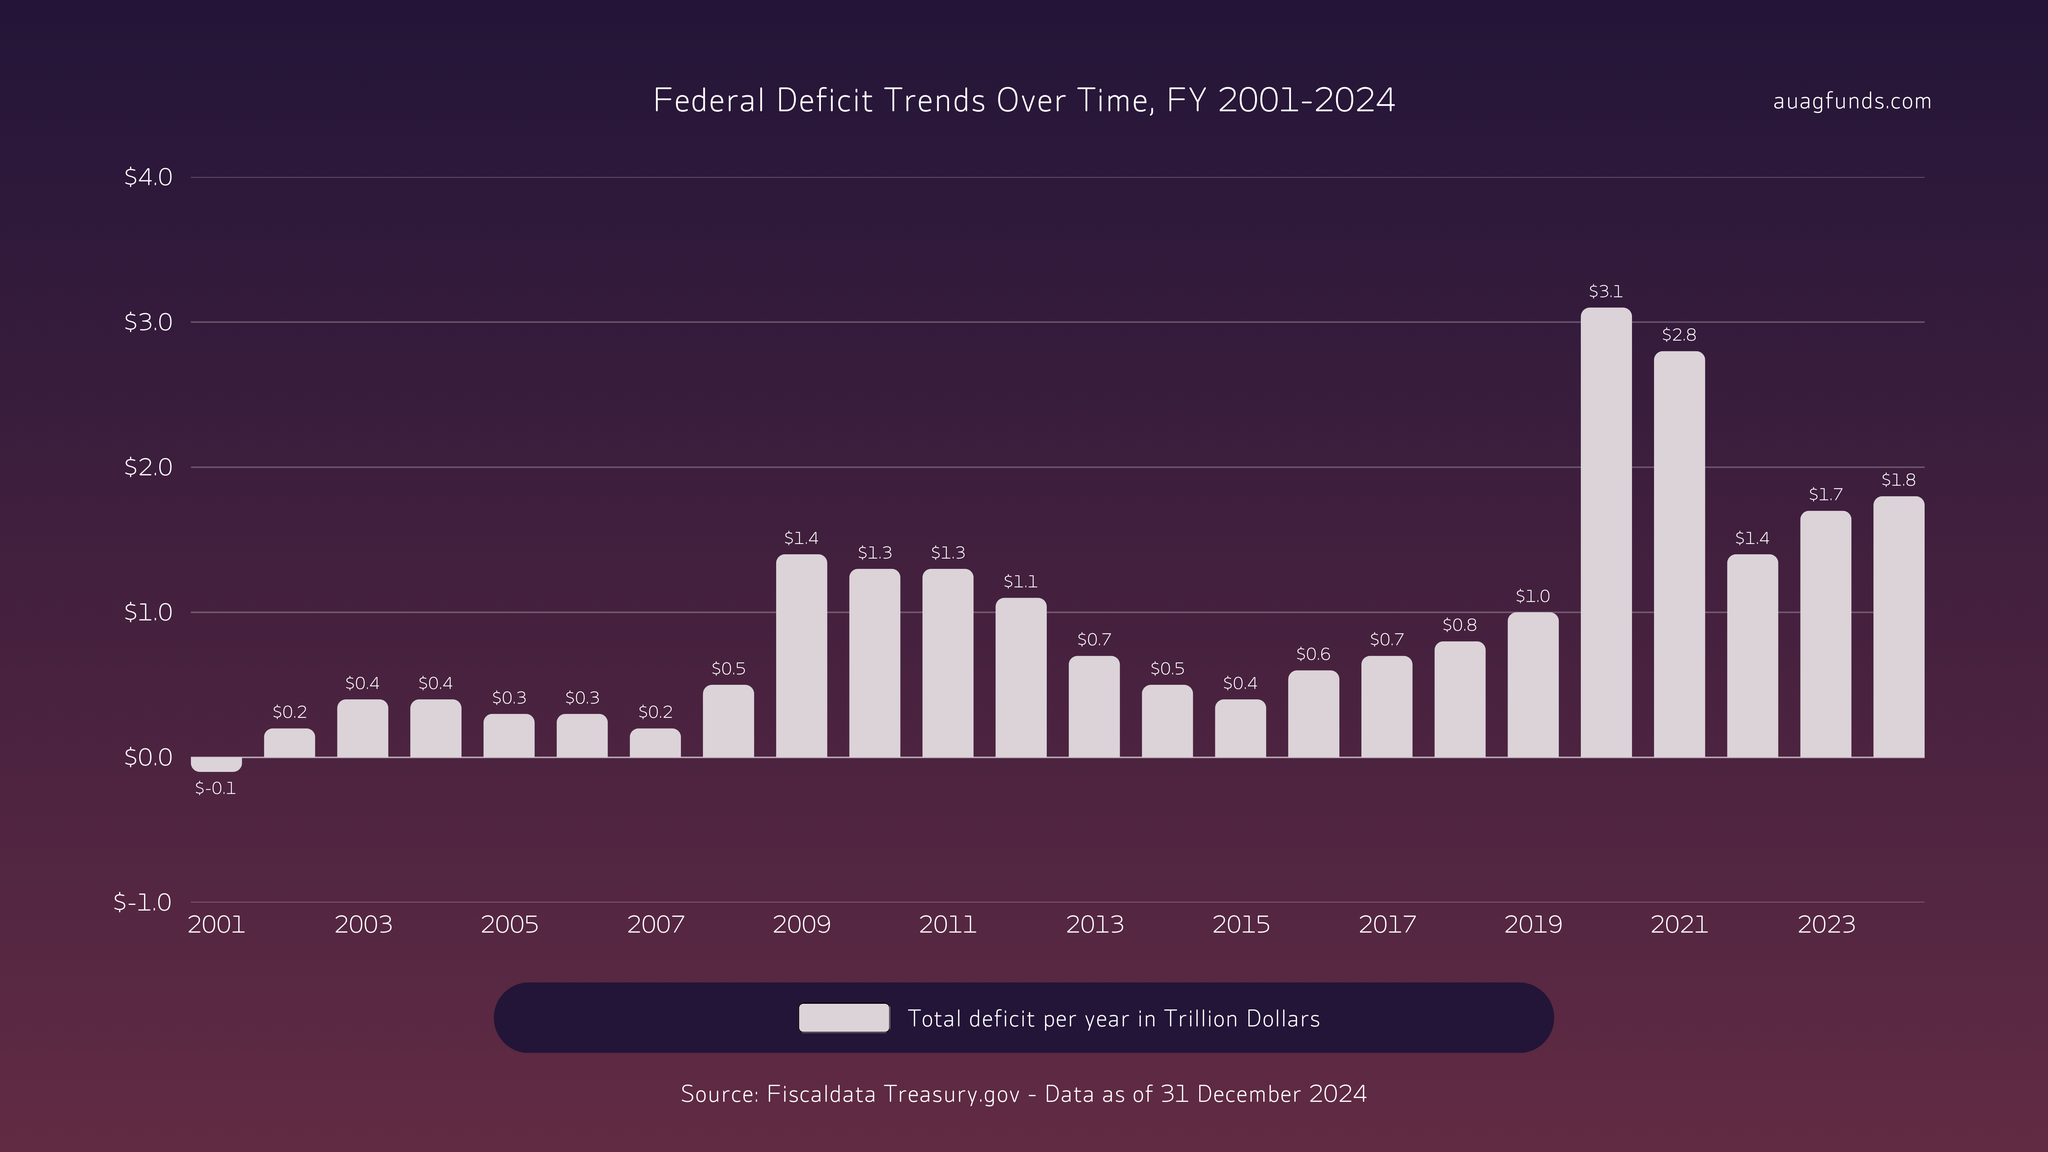
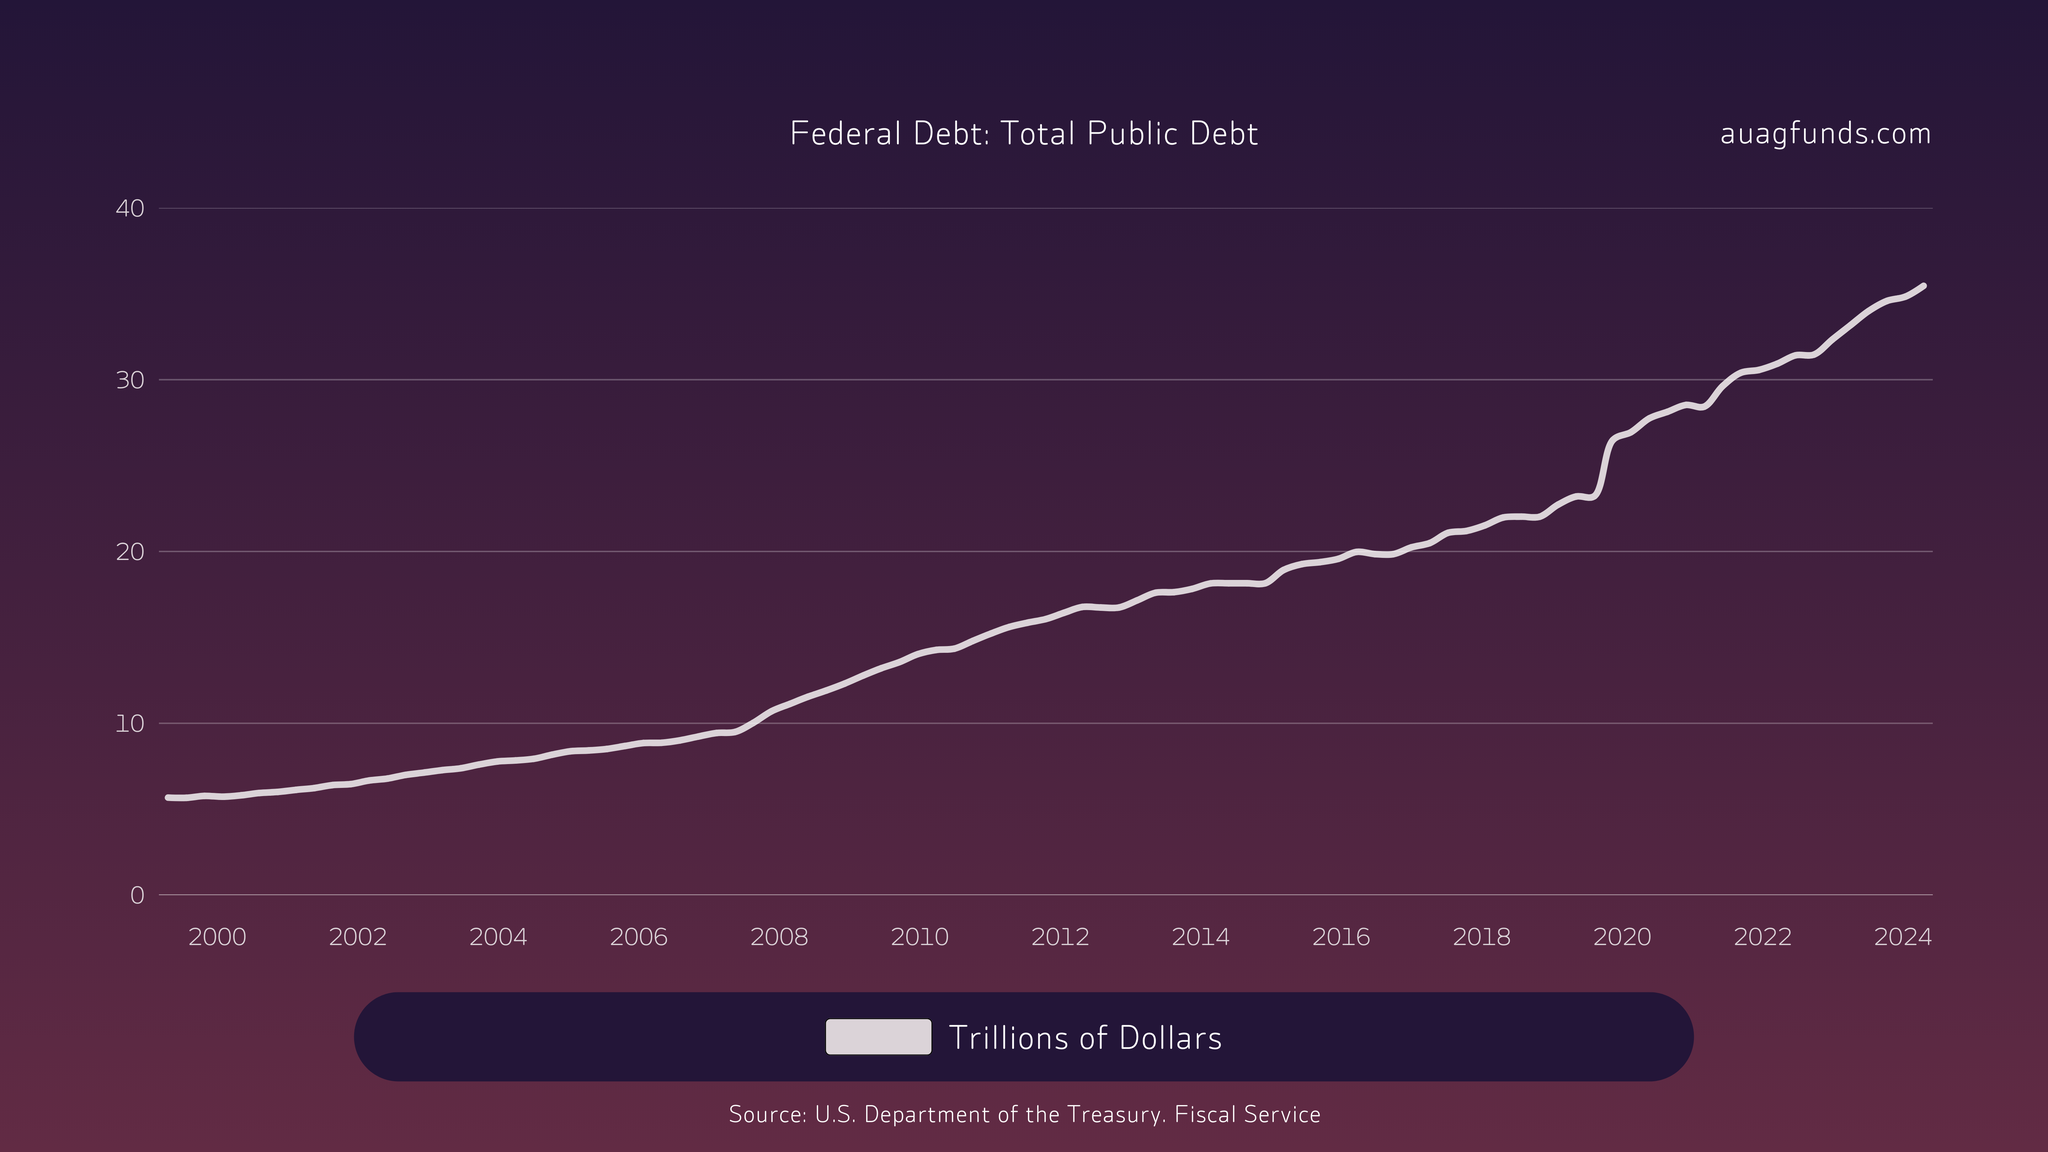
USA har nok en gang nådd sitt såkalte gjeldstak, noe som kan føre til at enkelte deler av landet stenger ned fordi finansiering ikke lenger er tilgjengelig. Som vanlig vil det etter litt politisk tautrekking trolig bli vedtatt et høyere gjeldstak, som gir rom for å låne mer for å finansiere det løpende underskuddet. Pengepressene vil dermed starte opp igjen så snart gjeldstaket er hevet.
Vi ser med spenning frem til valutautviklingen i de kommende valutakrigene, som kan bli en stor begivenhet i 2025. Har dollaren nådd toppen? Vil BRICS nasjonene kunne eller tørre å utfordre Trumps trusler mot de som bruker alternativer til dollaren i verdenshandelen? Eller vil dollaren styrkes fordi andre land devaluerer sine valutaer?
AuAg Makro - Elektrifisering
Elon Musk spår at 90 % av all fremtidig energi vil komme fra solenergi. Man kan si mye om Elon Musk, men han har visjoner og stor innflytelse i verden. Han er i dag verdens rikeste mann og har samtidig et unikt forhold til den kommende amerikanske presidenten.
Selv om den grønne omstillingen og for eksempel elbilsalget har bremset litt opp, er elektrifiseringen av verden en ustoppelig megatrend. Solcelleparker, oppgraderte og forbedrede strømnett samt nye energikrevende AI-datasentre vil kreve betydelig mer essensielle metaller som kobber og sølv.
Ifølge IMF forventes etterspørselen etter kobber å øke betydelig de neste 20 årene. Samtidig har trenden de siste 20 årene med å finne nye, store kobberfunn nærmest stoppet opp. Mesteparten av kobber utvinnes i dag i Chile og Peru. Escondida-gruven er med sine 4–5 % verdens største kobbergruve. Vi trenger å oppdage og utvikle minst 15 nye megafunn for å møte fremtidens behov.
Etterspørselen etter sølv for solcelleproduksjon alene har økt med 100 % de siste to årene. Bruken har økt fra 118 til 232 millioner unser (+115) i et marked som produserer rundt 1 000 millioner unser årlig.
Månedens AuAg-fond
Vi vil månedlig fremheve et fond, enten fordi det har prestert godt eller fordi noe har skilt seg ut på nedsiden. Noen ganger kan vi også løfte frem interessante porteføljeendringer.
Denne gangen skriver vi om AuAg Gold Rush, som fikk sitt nye navn 3. desember og ble aktivt forvaltet fra 4. desember. Fondet har en defensiv karakter med en uvanlig høy 40 % allokering mot royalty/streaming selskaper. Samtidig har det en noe lavere allokering mot de tre mega-selskapene i gullsektoren, med 12 % mot vanlige indekser på rundt 30 %.
Dette gir rom for høyere allokering mot markedets large-cap og mid-cap selskaper, som tilfører fondet en offensiv dimensjon for å kunne oppnå god avkastning i de store oppgangsfasene gull har foran seg. Med AuAg Silver Bullet og nå aktive AuAg Gold Rush tilbyr vi både det mest høyoktane fondet og det mest stabile edelmetalls-aksjefondet på markedet.
Årets AuAg-fond
Med et nytt år introduserer vi også en tekst om "Årets AuAg-fond" – eller rettere sagt, fjorårets!
For 2024 var det AuAg Silver Bullet som sto i rampelyset. Fondet toppet den svenske listen flere måneder og var så sent som i oktober på førsteplass for årets utvikling i 2024. Deretter kom en korreksjon i november og desember, samtidig som særlig tech-selskaper og deres fond skjøt fart. Vi endte blant topp 2 % for årsavkastning. Som man sier: "Det går fort i hockey." En økning på 30,8 % i 2024 er selvsagt ikke dårlig, men vi ser enda bedre år foran oss, og kanskje blir 2025 vårt år, spesielt med en sterk start i motsetning til 2024.
Vær oppmerksom på at perioder som måned og år ofte kan være misvisende og avhenger av kortsiktige hendelser eller tidligere utvikling (første NAV-dag for 2025 endte på +8,44 %, noe som viser hvor raskt ting kan endre seg). For oss som forvaltere er ikke månedsskifter eller årsskifter spesielt viktige. Vår filosofi er derfor å oppmuntre investorer til å selge litt (5–10 %) etter lengre oppgangsperioder og legge til posisjoner etter perioder med raske korreksjoner.